芯片封测行业正处于快速发展阶段,尤其在中国大陆,受国产替代需求推动。
2025年,美国对高性能芯片出口管制加剧,促使本土企业加速布局。
人工智能和5G应用拉动需求,封测环节成为瓶颈突破点。四家公司各有侧重,长电科技规模领先,通富微电客户稳定,华天科技技术多样,晶方科技专注细分领域。
谁的潜力更大,需要看市场定位和技术积累;毕竟,先进封装趋势下,创新能力决定未来空间。
长电科技作为中国大陆封测龙头,全球排名靠前。
2025年上半年营收增长显著,尽管净利润有所下滑,但三季度环比改善明显。公司布局高中低端产品,拥有多项先进封装技术,如Chiplet方案已量产。
全球生产基地覆盖多个地区,与国际客户合作紧密。这让长电在供应链中占据稳固位置;不过,成本压力影响盈利,需要优化管理来释放潜力。

通富微电专注高端集成电路服务,与AMD深度合作,承担大量CPU和GPU封测任务。
2025年前三季度营收和净利润均有增长,显示出绑定大客户的优势。公司在江苏和马来西亚等地设有基地,确保生产效率。
FCBGA技术量产落地,帮助通富在高性能计算领域站稳脚跟;如果AI需求持续,通富的增长路径会更清晰。
华天科技在中国大陆排名前列,产品覆盖计算机和消费电子领域。
2025年营收稳定,先进封装如SiP和TSV技术领先。
公司参与国家项目,南京新基地聚焦2.5D和3D测试。这提升了华天在存储和射频模块的市场竞争力;但与龙头相比,规模稍逊,需要扩大产能来抓住机遇。
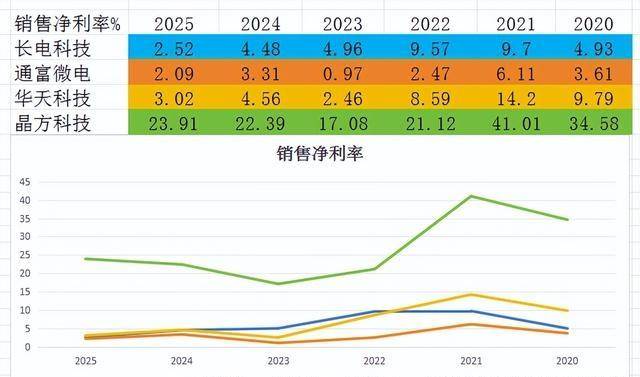
晶方科技全球在影像传感封测上位居前列,WLCSP技术规模量产能力强。2025年财务表现突出,销售净利率逐步提升。
公司通过海外子公司扩展业务,筹建马来西亚基地贴近客户。专注传感器领域,让晶方在车载和智能设备市场有独特优势;这种细分策略,避免了全面竞争的风险。
![]()
行业数据显示,先进封装市场到2026年将显著扩张,渗透率提高。
长电科技的全面布局,能受益于整体增长,但需应对净利润波动。通富微电依赖AMD订单,稳定性高,却可能受单一客户影响。
华天科技技术均衡,适合多领域应用;晶方科技的专注性,或在特定需求爆发时脱颖而出。
2025年政策支持半导体自主化,四家公司均加大投资。长电科技新建工厂,提升高端产能;通富微电扩建测试线,优化供应链。
华天科技完成技术验证,应用于5G产品;晶方科技订单增长,推动海外扩张。
这些动作,反映出对市场机遇的把握;谁能更快适应变化,将决定潜力释放。
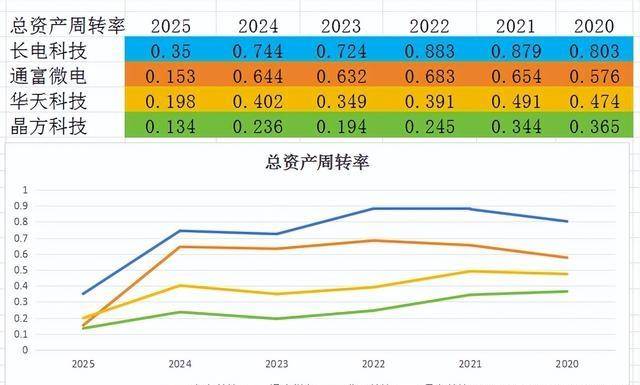
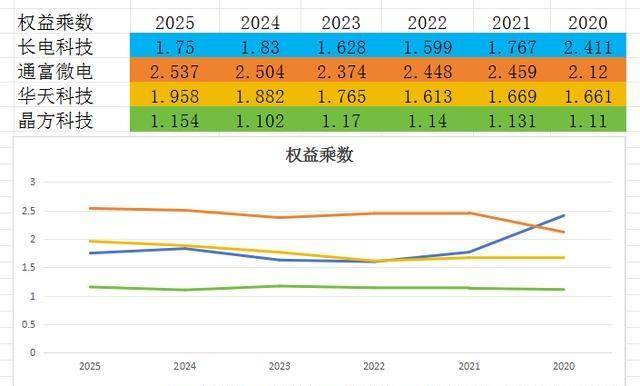
比较财务指标,晶方科技ROE领先,销售净利率突出。尽管资产周转率较低,但专注领域拉高盈利。
长电科技周转率高,却受净利率拖累;通富微电杠杆优势明显,但效率需改善。华天科技指标均衡,无明显短板;整体看,晶方在潜力评估中稍胜一筹。
先进封装如CoWoS和Fan-out成为趋势,长电和通富已参与布局。
2026年,高性能计算需求或推动这些技术普及。
华天科技的Fan-out量产,增强竞争力;晶方科技的WLCSP变体,适应AI影像应用。这让四家在国产替代浪潮中都有机会;但风险在于全球竞争加剧。
![]()
长电科技历史专利积累多,有效专利维持年限长,创新基础扎实。通富微电通过收购增强测试能力,布局玻璃基板技术。
华天科技专利申请活跃,专注3D堆叠;晶方科技在TSV上领先。
这些知识产权,支持长期发展;潜力大者,往往是技术储备深厚的公司。
2025年半导体设备市场扩张,中国大陆占比上升。四家公司受益于此,长电科技全球份额提升;通富微电海外营收占比增加。
华天科技切入头部供应链;晶方科技毛利率改善。这样的动态,显示行业高景气;谁能抓住AI东风,将脱颖而出。
![]()
晶方科技的传感器焦点,与车载CIS扩张契合,潜力突出。
长电科技规模效应强,覆盖广;通富微电客户绑定牢靠,增长稳。华天科技技术多样,适应性好;综合评估,晶方在细分赛道上更具爆发力。
政策红利释放,2026年半导体产业或迎来牛市。四家企业需警惕下游需求波动和技术落地风险。
长电科技优化成本;通富微电多元化客户。华天科技扩大市场;晶方科技加速海外布局。这些策略,将影响潜力实现。
先进封装占比上升,到2026年市场规模增长。四家公司定位不同,长电全面;通富高端。
华天中端稳;晶方专精。潜力排序,晶方领先,长电次之,华天第三,通富第四;但实际取决于执行力。
芯片封测潜力取决于国产化进程。2025年事件催化,四家各有亮点;晶方专注优势,或在未来领跑。