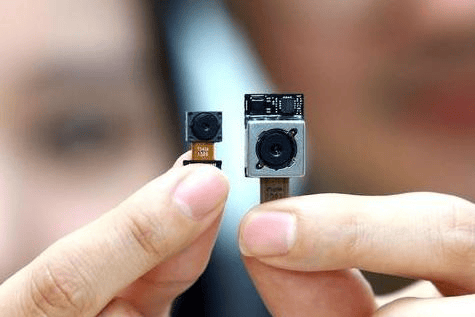
过去十年,手机影像的进化史几乎等同于一部更大、更多的硬件竞赛史、主摄传感器尺寸从1/2.3英寸一路迈向1英寸,镜头数量从单摄演变为四摄甚至五摄。然而这条路径在2023-2024年明显遭遇瓶颈。
一方面,继续增大传感器和镜组,将与手机日益增长的内部空间(被电池、散热模组、更大的振动马达所挤占)和轻薄化需求产生根本性冲突。另一方面,顶级硬件带来的边际体验提升,已难以匹配其飙升的BOM成本。一份行业拆解报告显示,某旗舰机型的相机模组成本已超过整机成本的20%,成为最昂贵的子系统,在消费者换机周期延长至40个月以上的背景下,单纯的硬件升级无法有效刺激换机需求,市场亟需新的叙事。
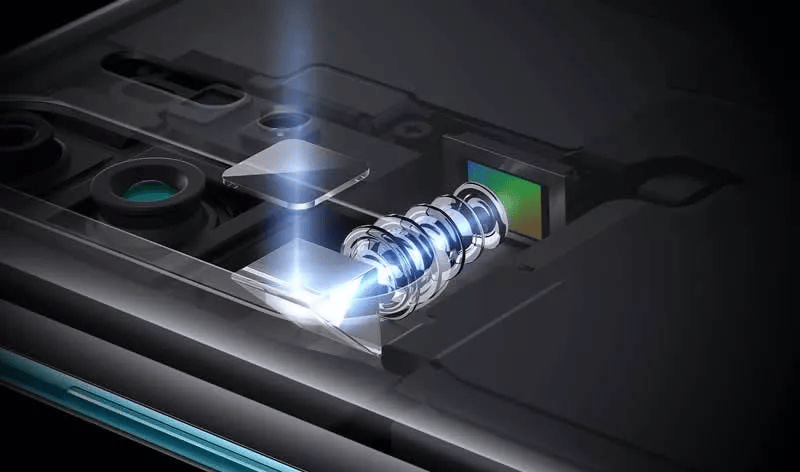
当硬件创新在高端机陷入瓶颈,其成熟方案向中端市场普及便成为最直接的 growth driver。潜望式长焦镜头,这个曾专属于5000元以上旗舰的“望远镜”,正在2024-2025年完成一场疾速下沉。
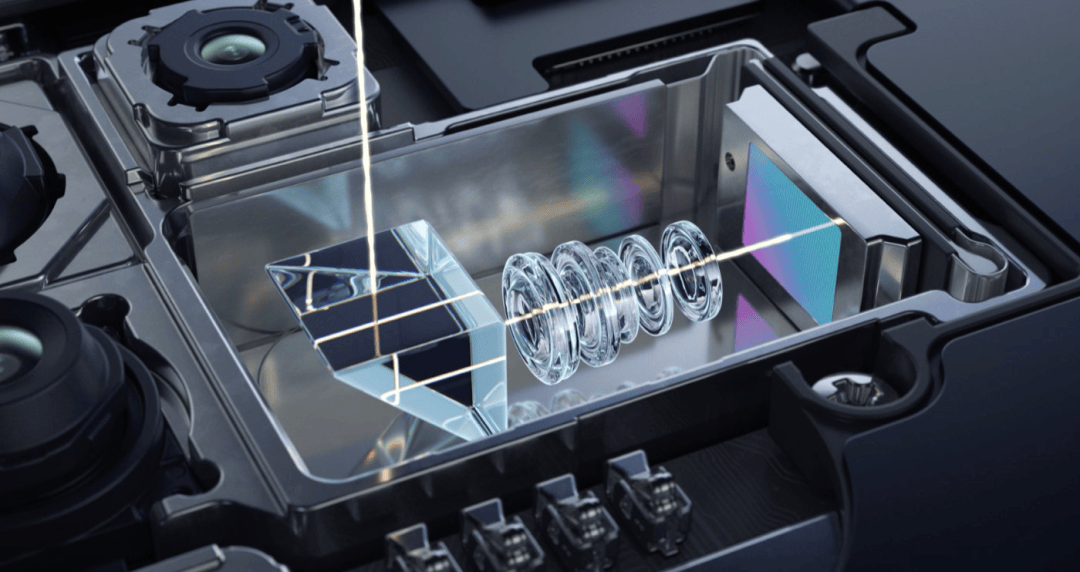
经过多代旗舰机的量产,潜望式结构的棱镜、镜筒、马达等关键部件良率提升,规模效应摊薄成本。当潜望式长焦在中端机成为“你有我有大家有”的标配,高端影像的竞争便无可避免地转向软件与算法深水区——计算光学。它不再满足于多帧合成,而是旨在通过一套“端到端”的系统工程,从根本上重构成像流程。
在目前行业中,欧菲光、丘钛科技、舜宇光学、盛泰精密、三赢兴等多家模组厂商均以配备潜望摄像头模组产线,马达厂商新思考、友华微、三美电机、三星电机、阿尔卑斯等厂商针对潜望摄像头进行特定调教,头部厂商出货量获得强劲支撑。
![]()
但由于中端市场的极致性价比诉求,导致潜望式镜头的单价和毛利率面临巨大压力,相较于为顶级旗舰定制的超高性能、高利润镜组,中端潜望式方案更强调成本控制。财报数据显示,主要镜头厂商的毛利率在2024-2025年普遍出现3-5个百分点的温和下滑,行业从“暴利”步入“稳利”阶段,考验的是厂商的精密制造效率与自动化水平。
手机光学的“内卷”并未结束,而是进入了更高维、更复杂的阶段。硬件上,潜望式长焦的普及完成了用户对全焦段优质成像的基础教育;软件上,计算光学的深化则开启了以算法定义成像风格和体验上限的新时代。
对于产业链而言,一个制造红利减退、技术红利当头的时期已然到来,单纯制造镜头的利润将被摊薄,而能够参与前端光学设计、提供与算法匹配的特色光学方案,或者能在计算光学全链路中提供关键芯片与技术的企业,将获得更高的价值分配,未来手机的影像霸主,必将是那些能同时驾驭“精密硬件规模化”与“复杂算法工程化”两项核心能力的集大成者。
![]()