智趣未来-2026年AI玩具市场发展与用户洞察报告-艺恩数据

一、市场概览
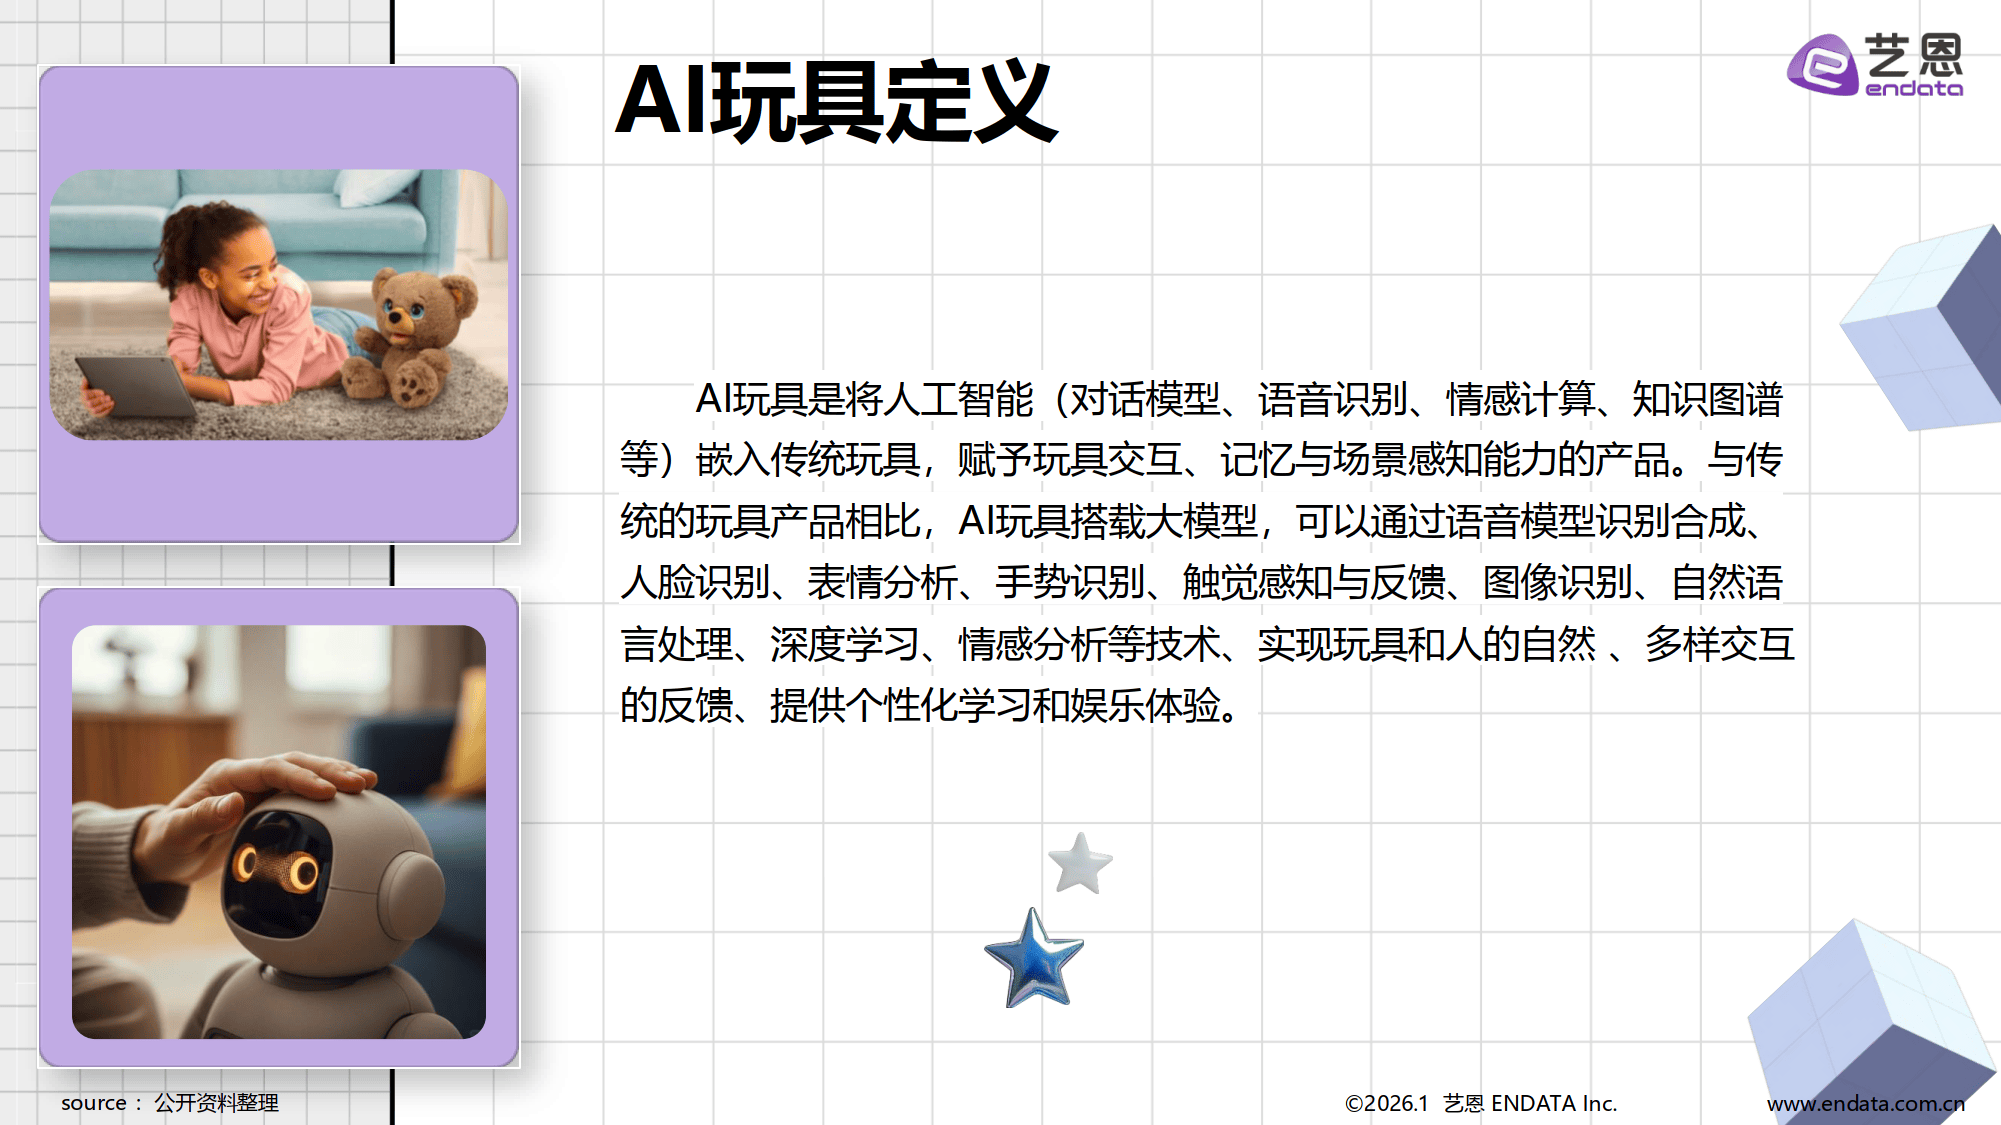
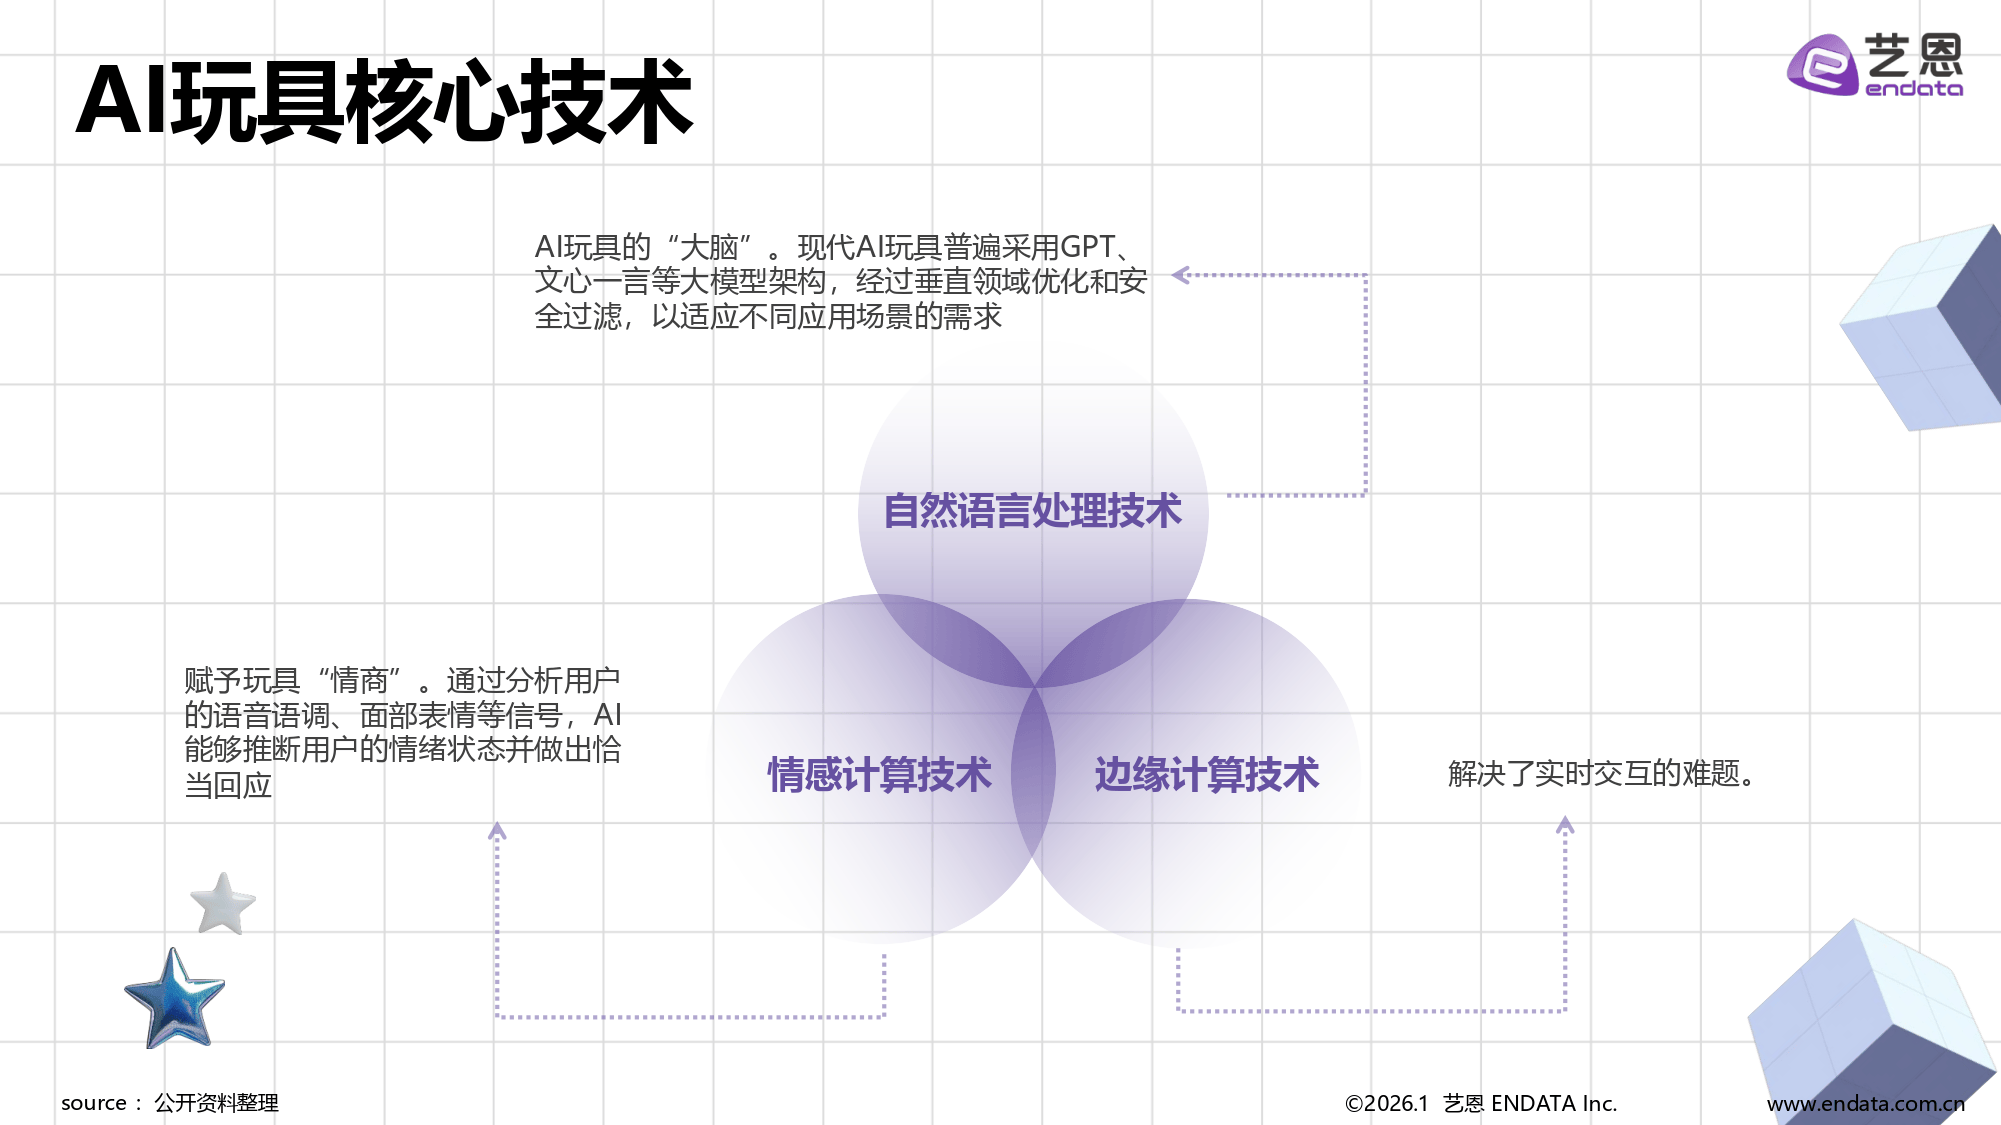
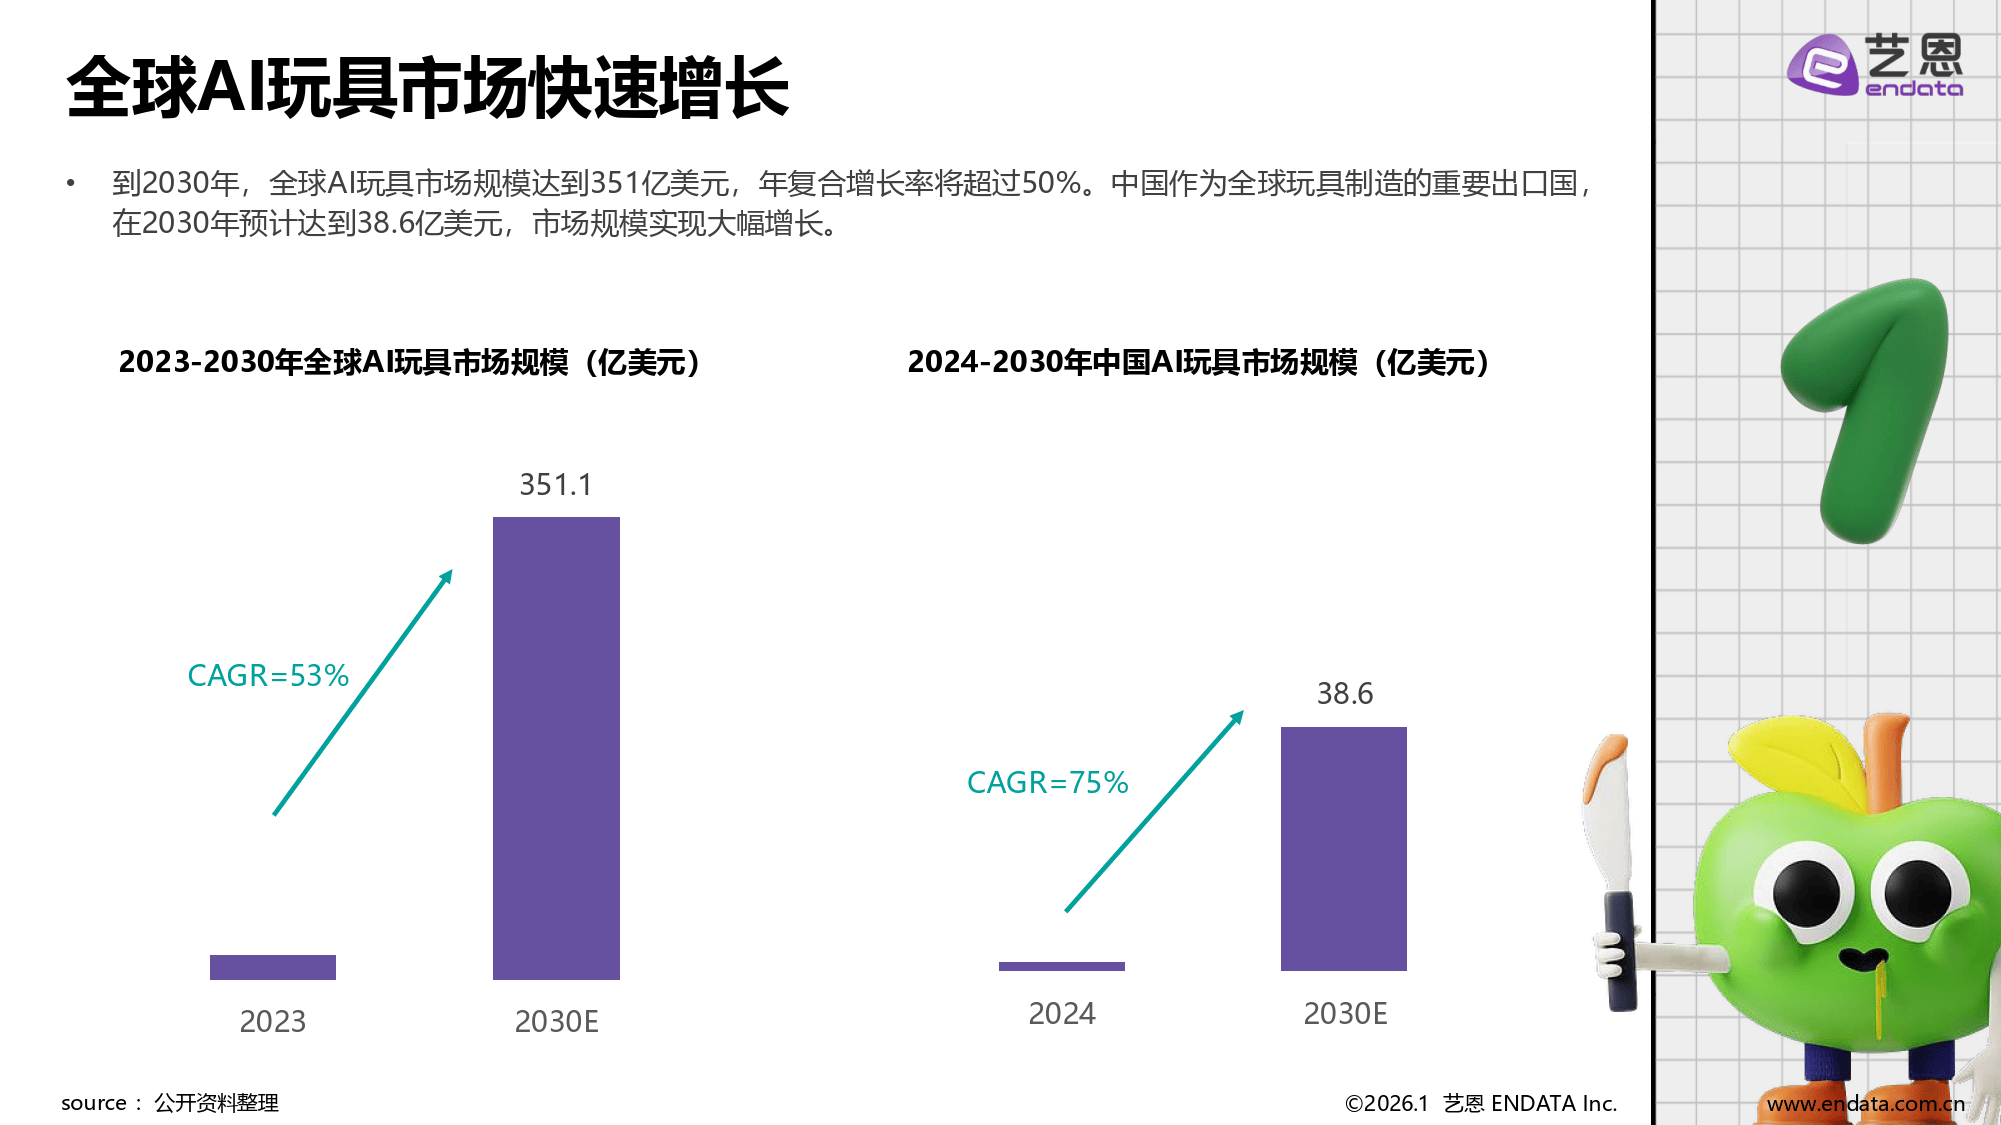
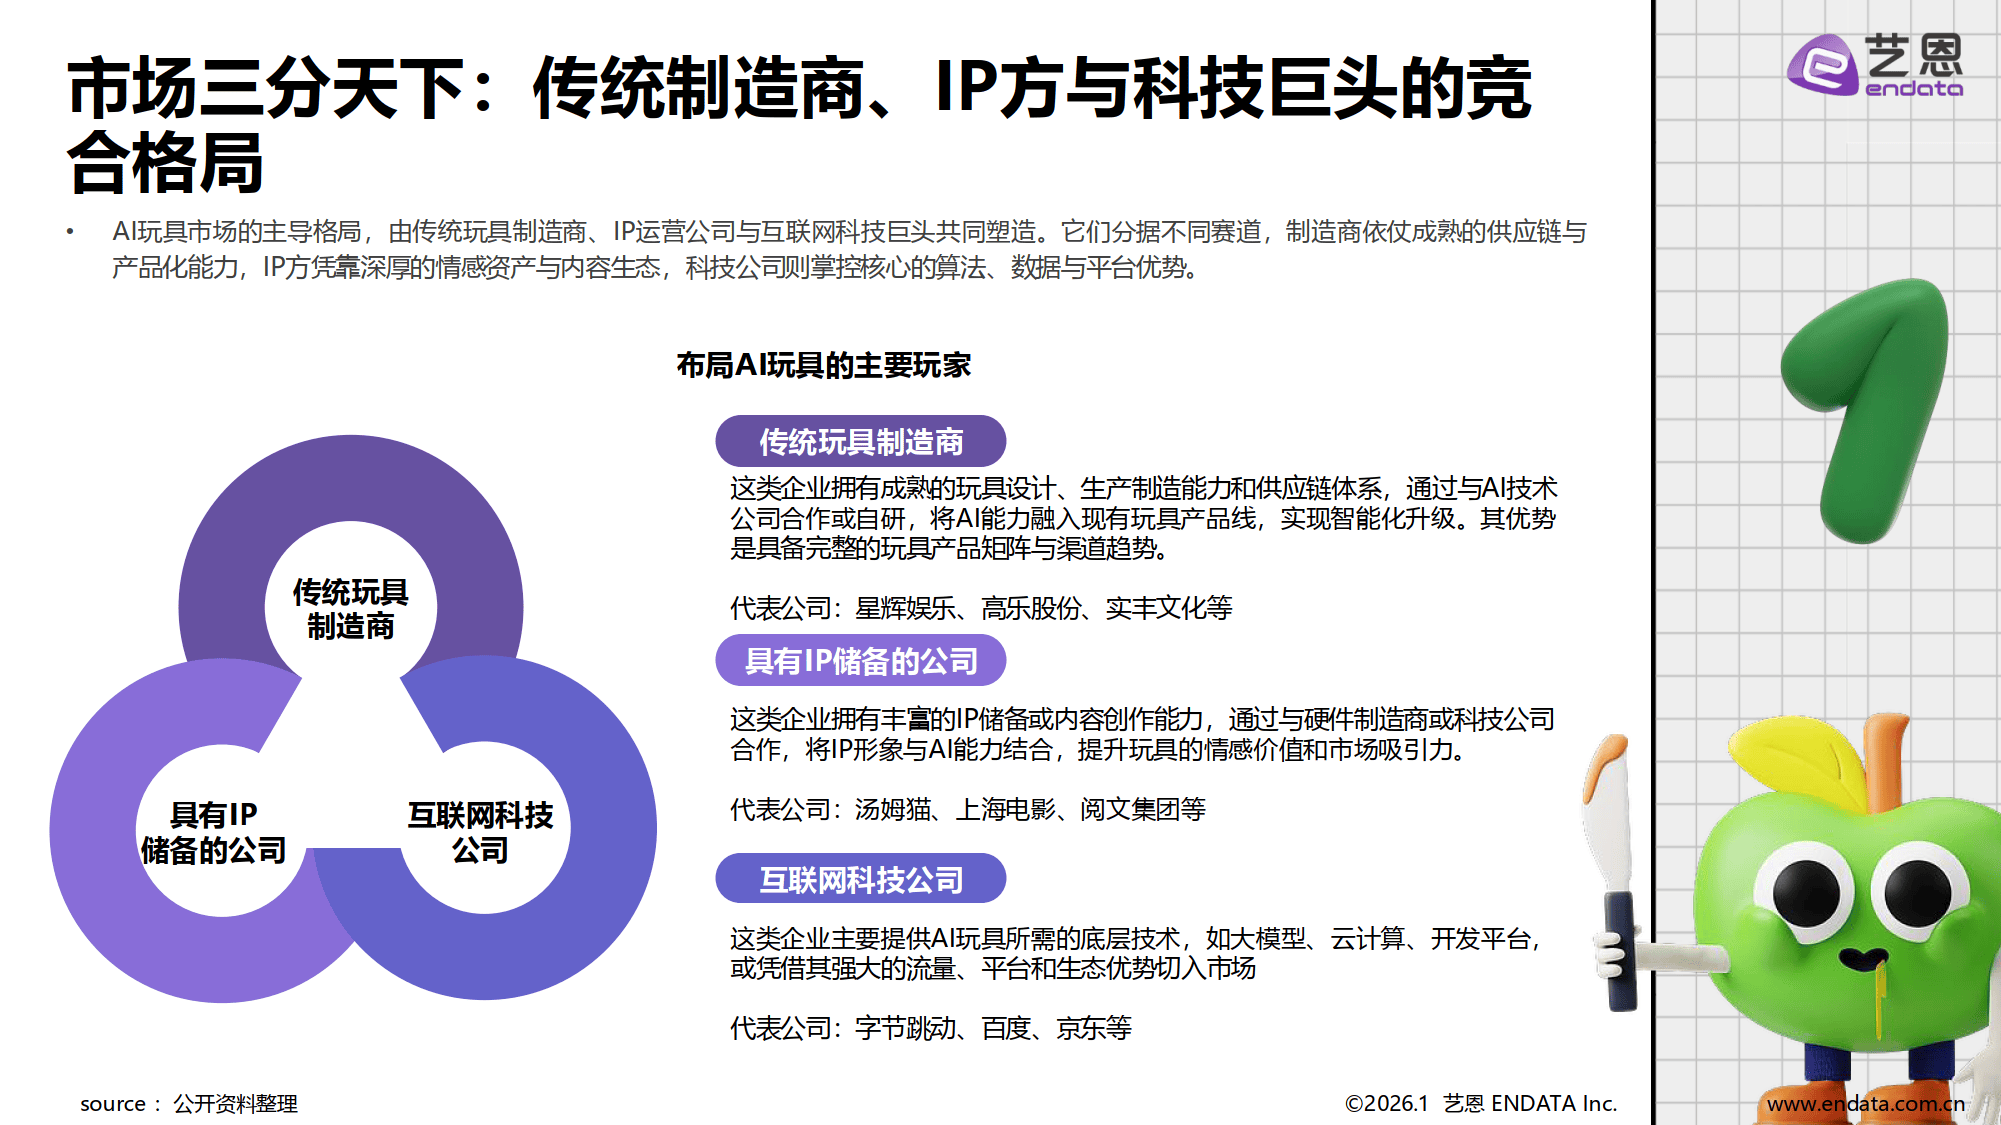
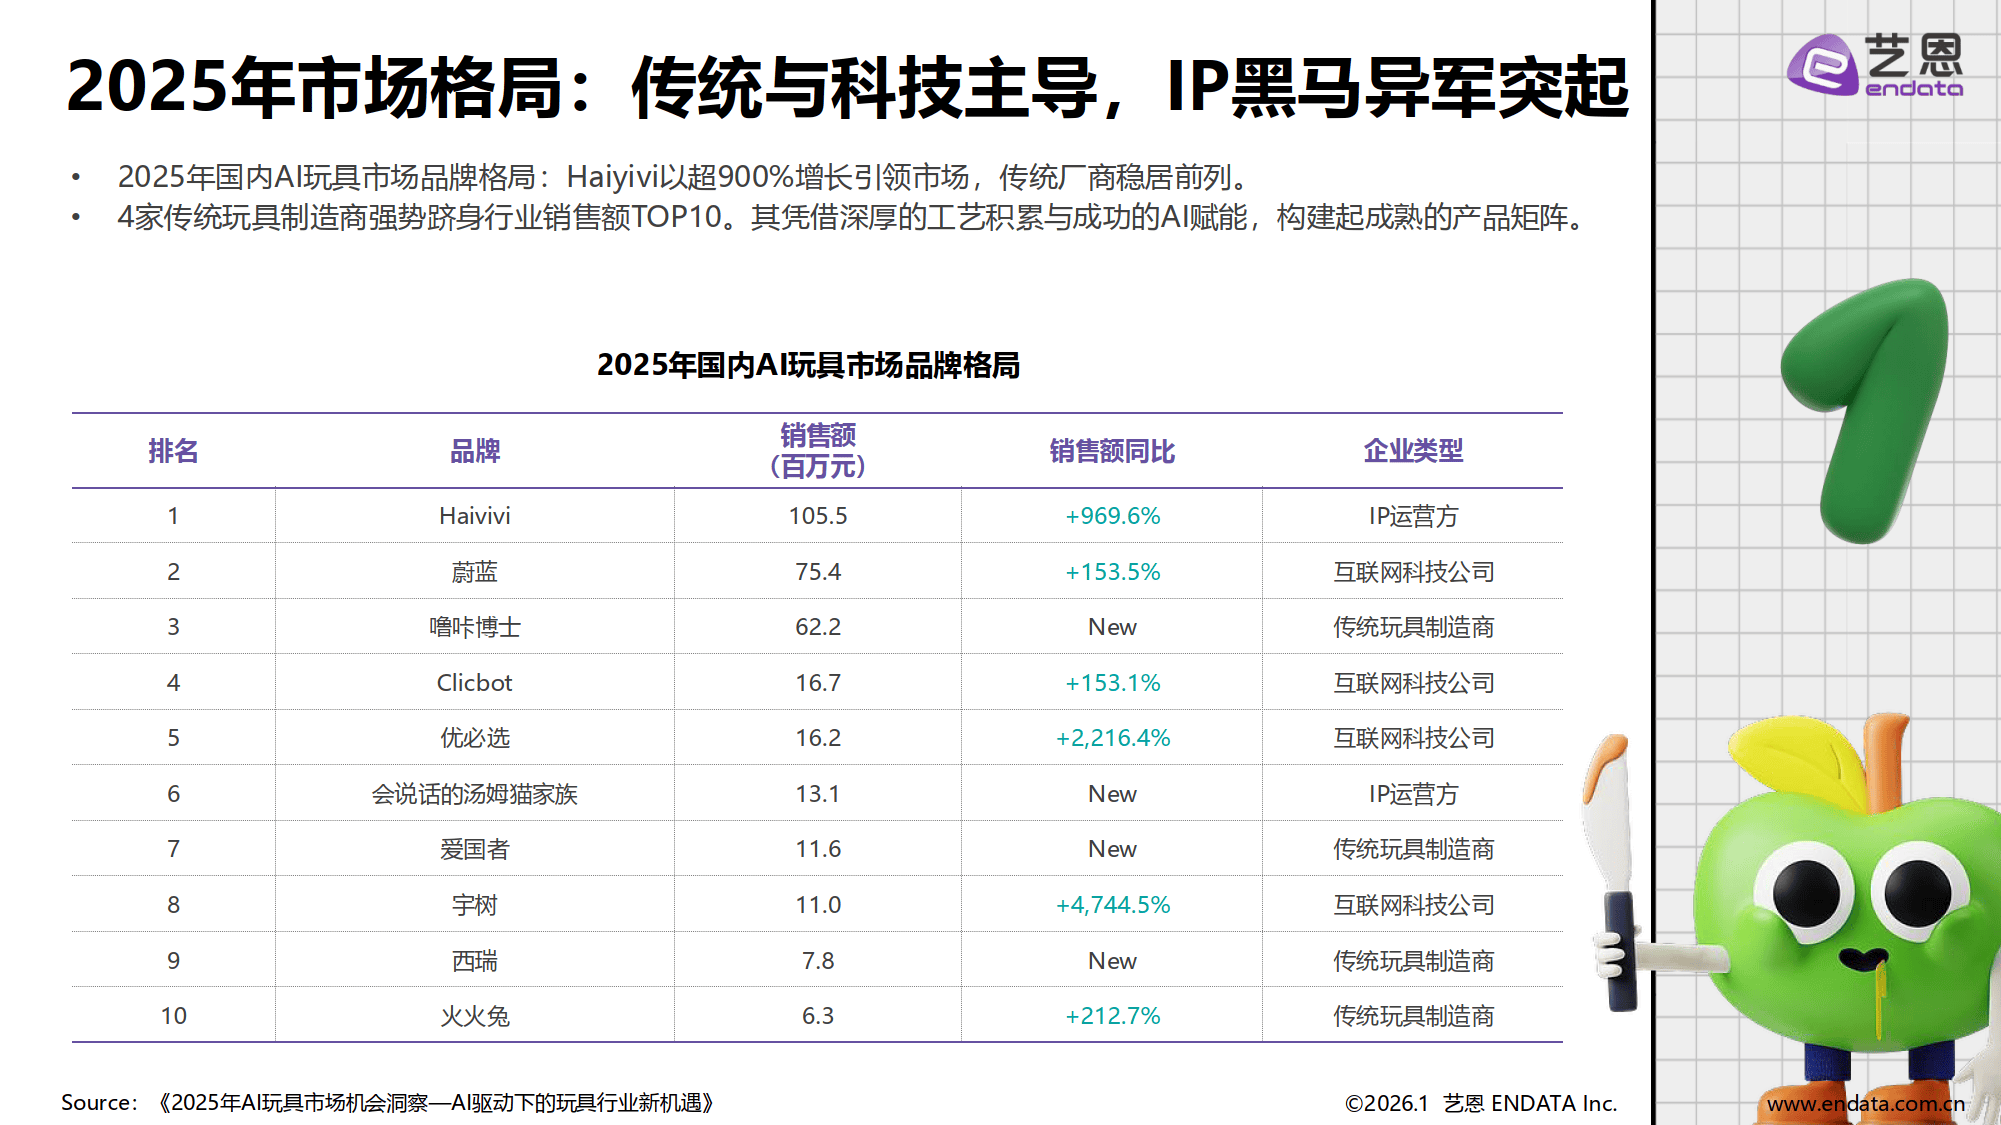
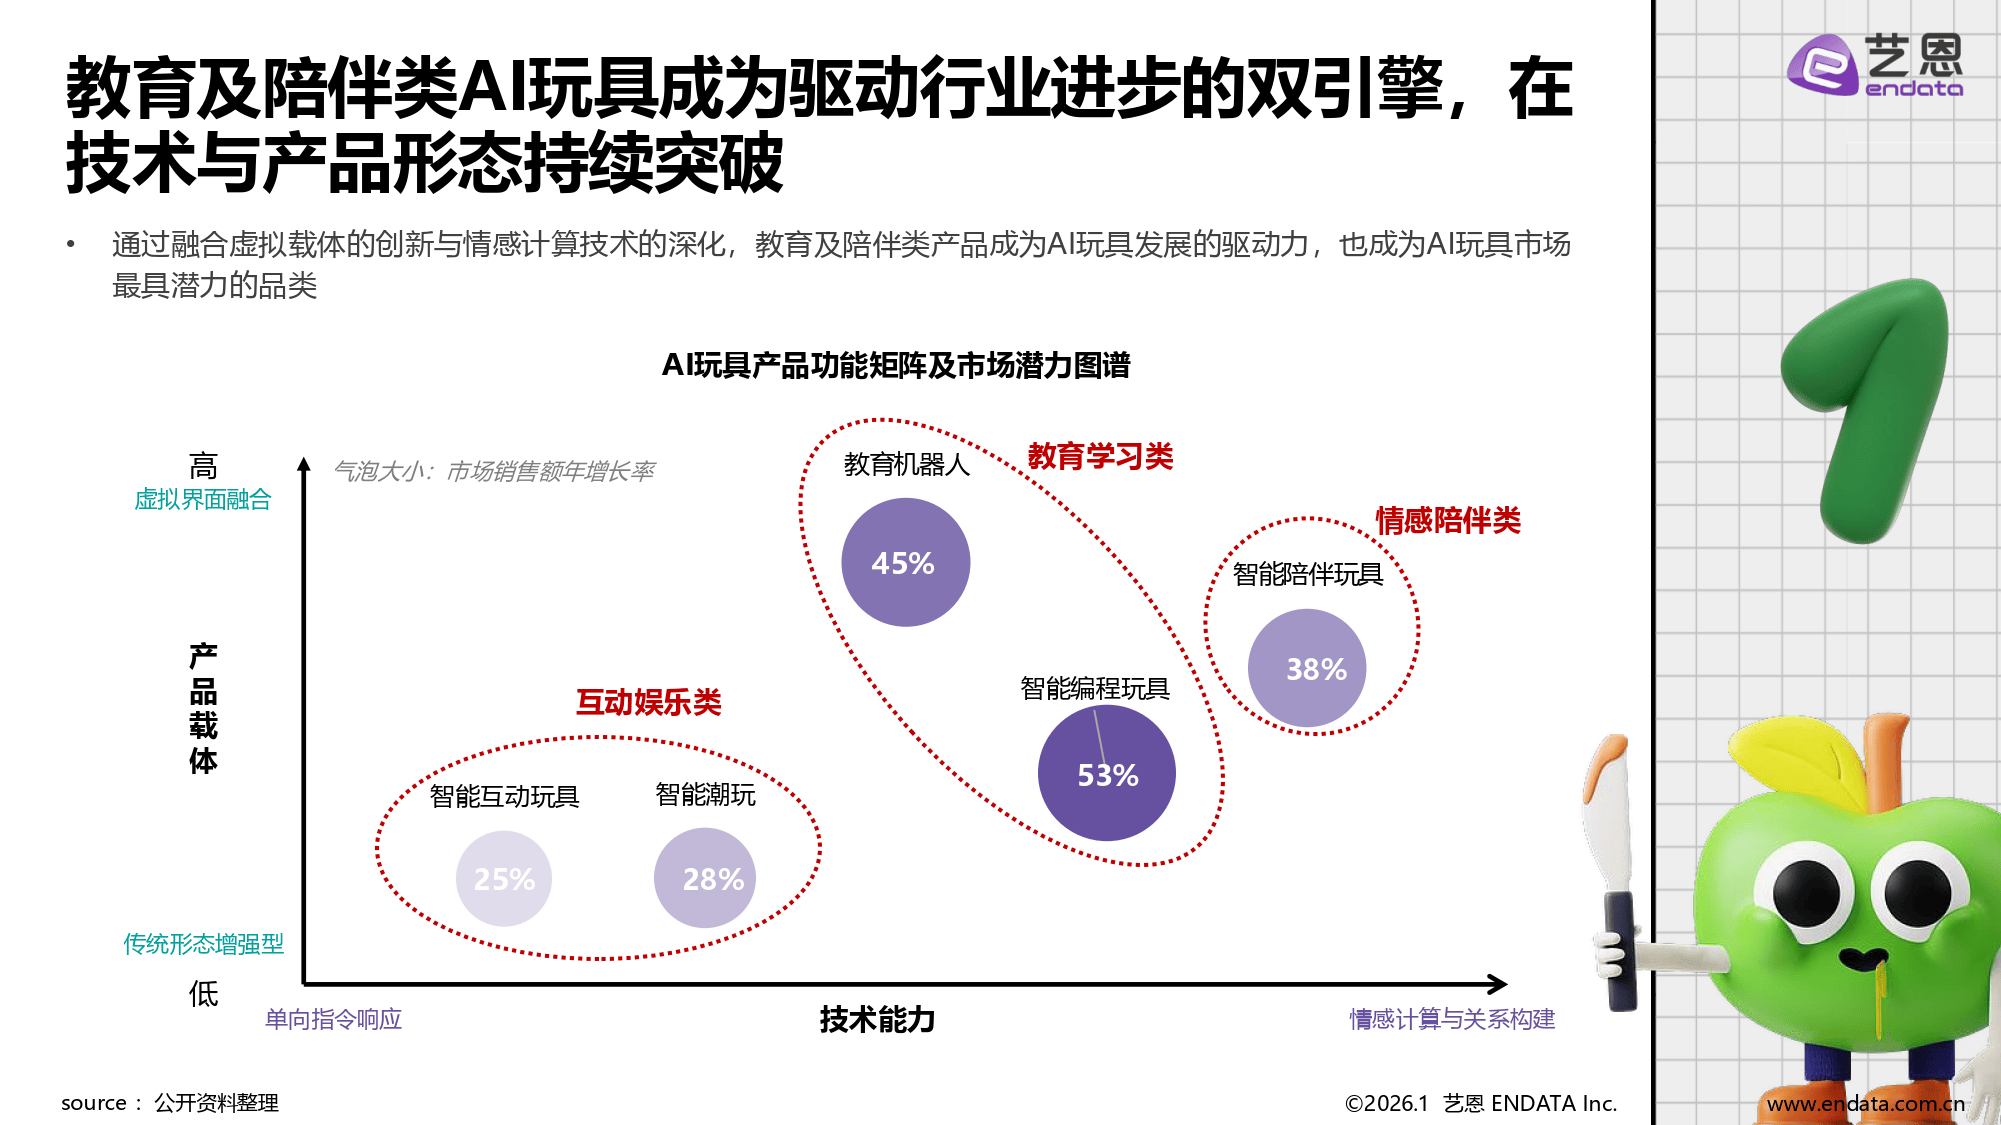
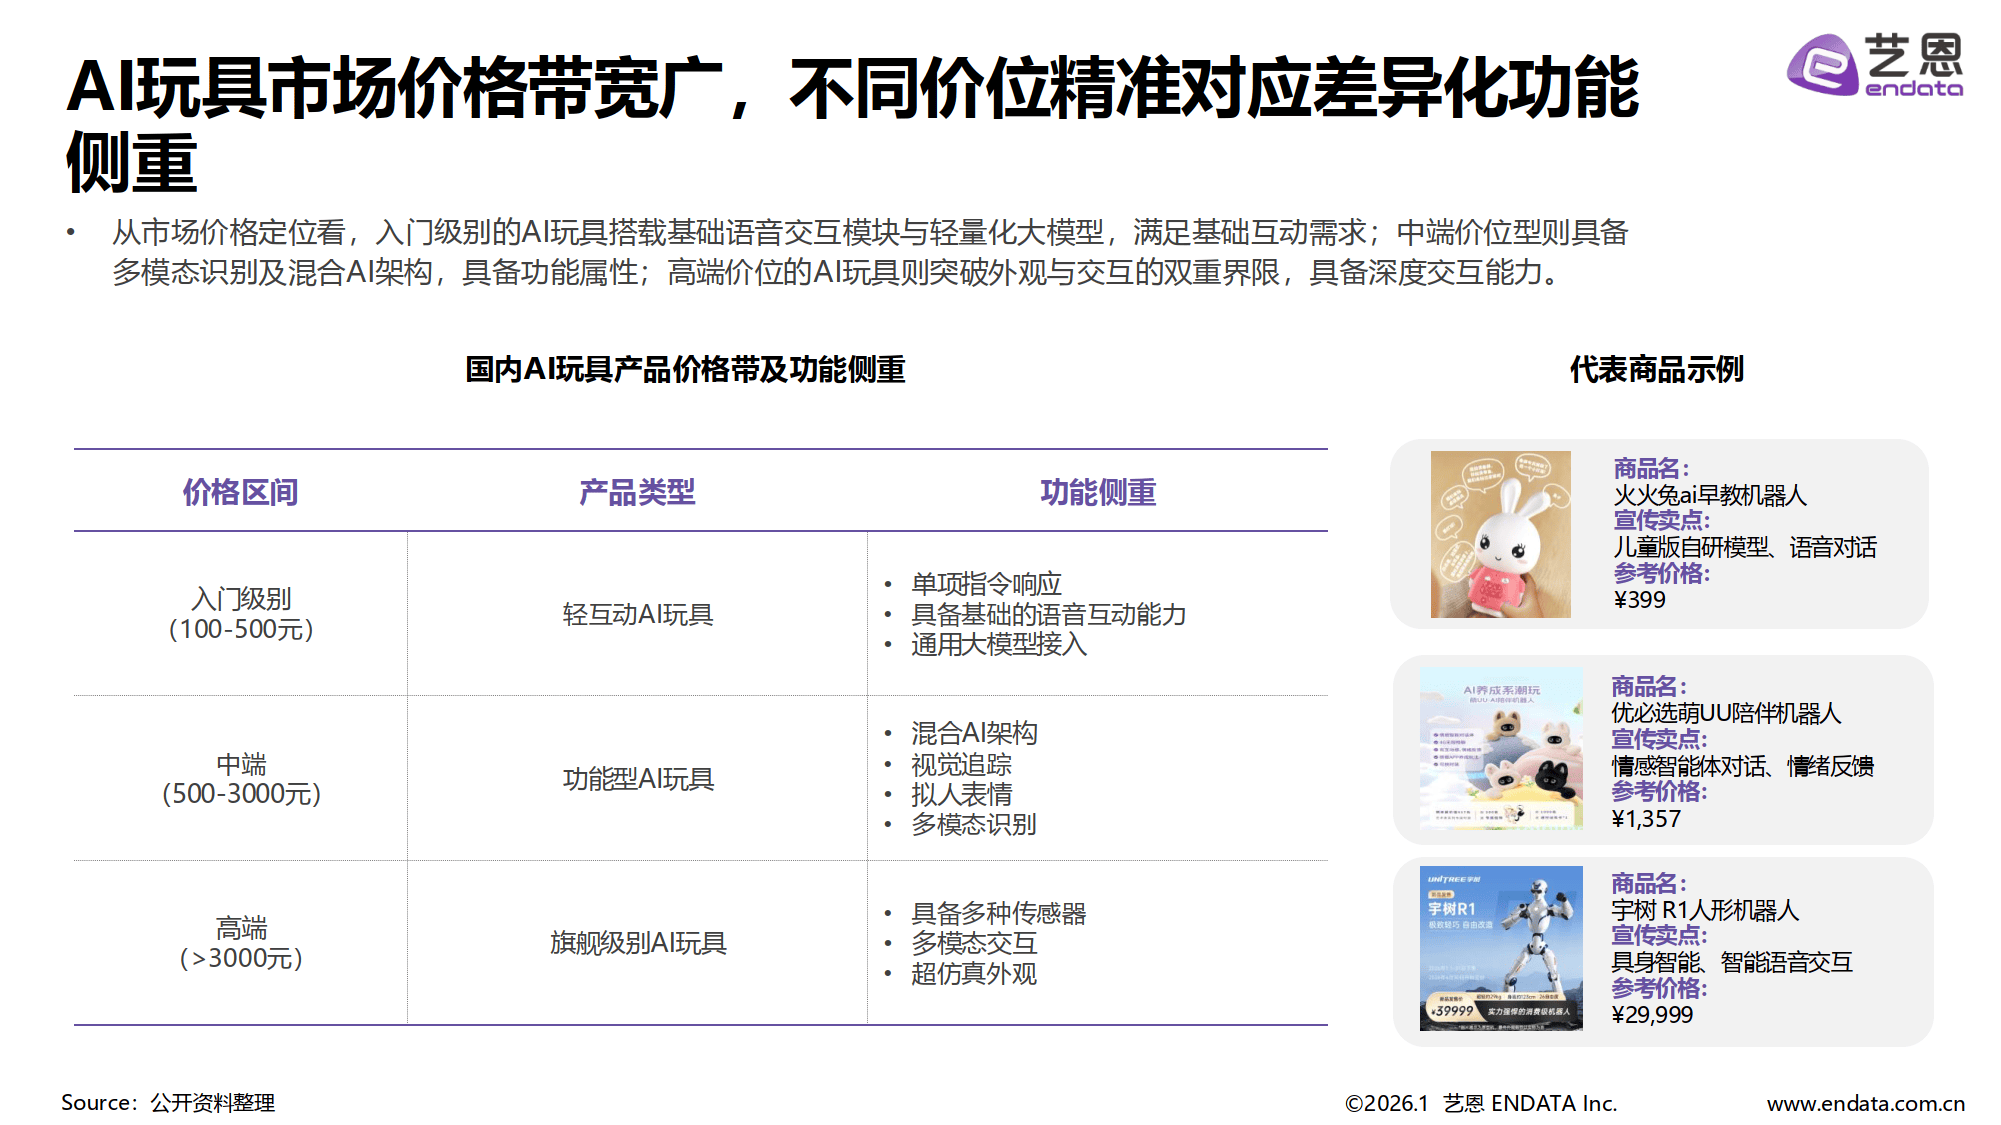
AI 玩具是嵌入人工智能技术、具备交互与场景感知能力的创新产品,核心技术涵盖大模型、自然语言处理、情感计算等。全球市场增长迅猛,2030 年规模将达 351 亿美元,年复合增长率超 50%;中国市场增速更突出,预计 2030 年达 38.6 亿美元,年复合增长率 75%。市场格局呈现传统玩具制造商、IP 运营公司与科技巨头三分天下的态势,2025 年 Haivivi 等 IP 方与优必选等科技公司增长显著,传统厂商凭借供应链优势稳居前列。品类上,教育学习类占比最高,教育机器人与智能编程玩具为核心,情感陪伴类与互动娱乐类高速成长。价格带覆盖 100 元至 3 万元以上,不同价位对应基础互动、多功能及深度交互等差异化需求。
二、用户洞察
(一)整体认知与核心人群
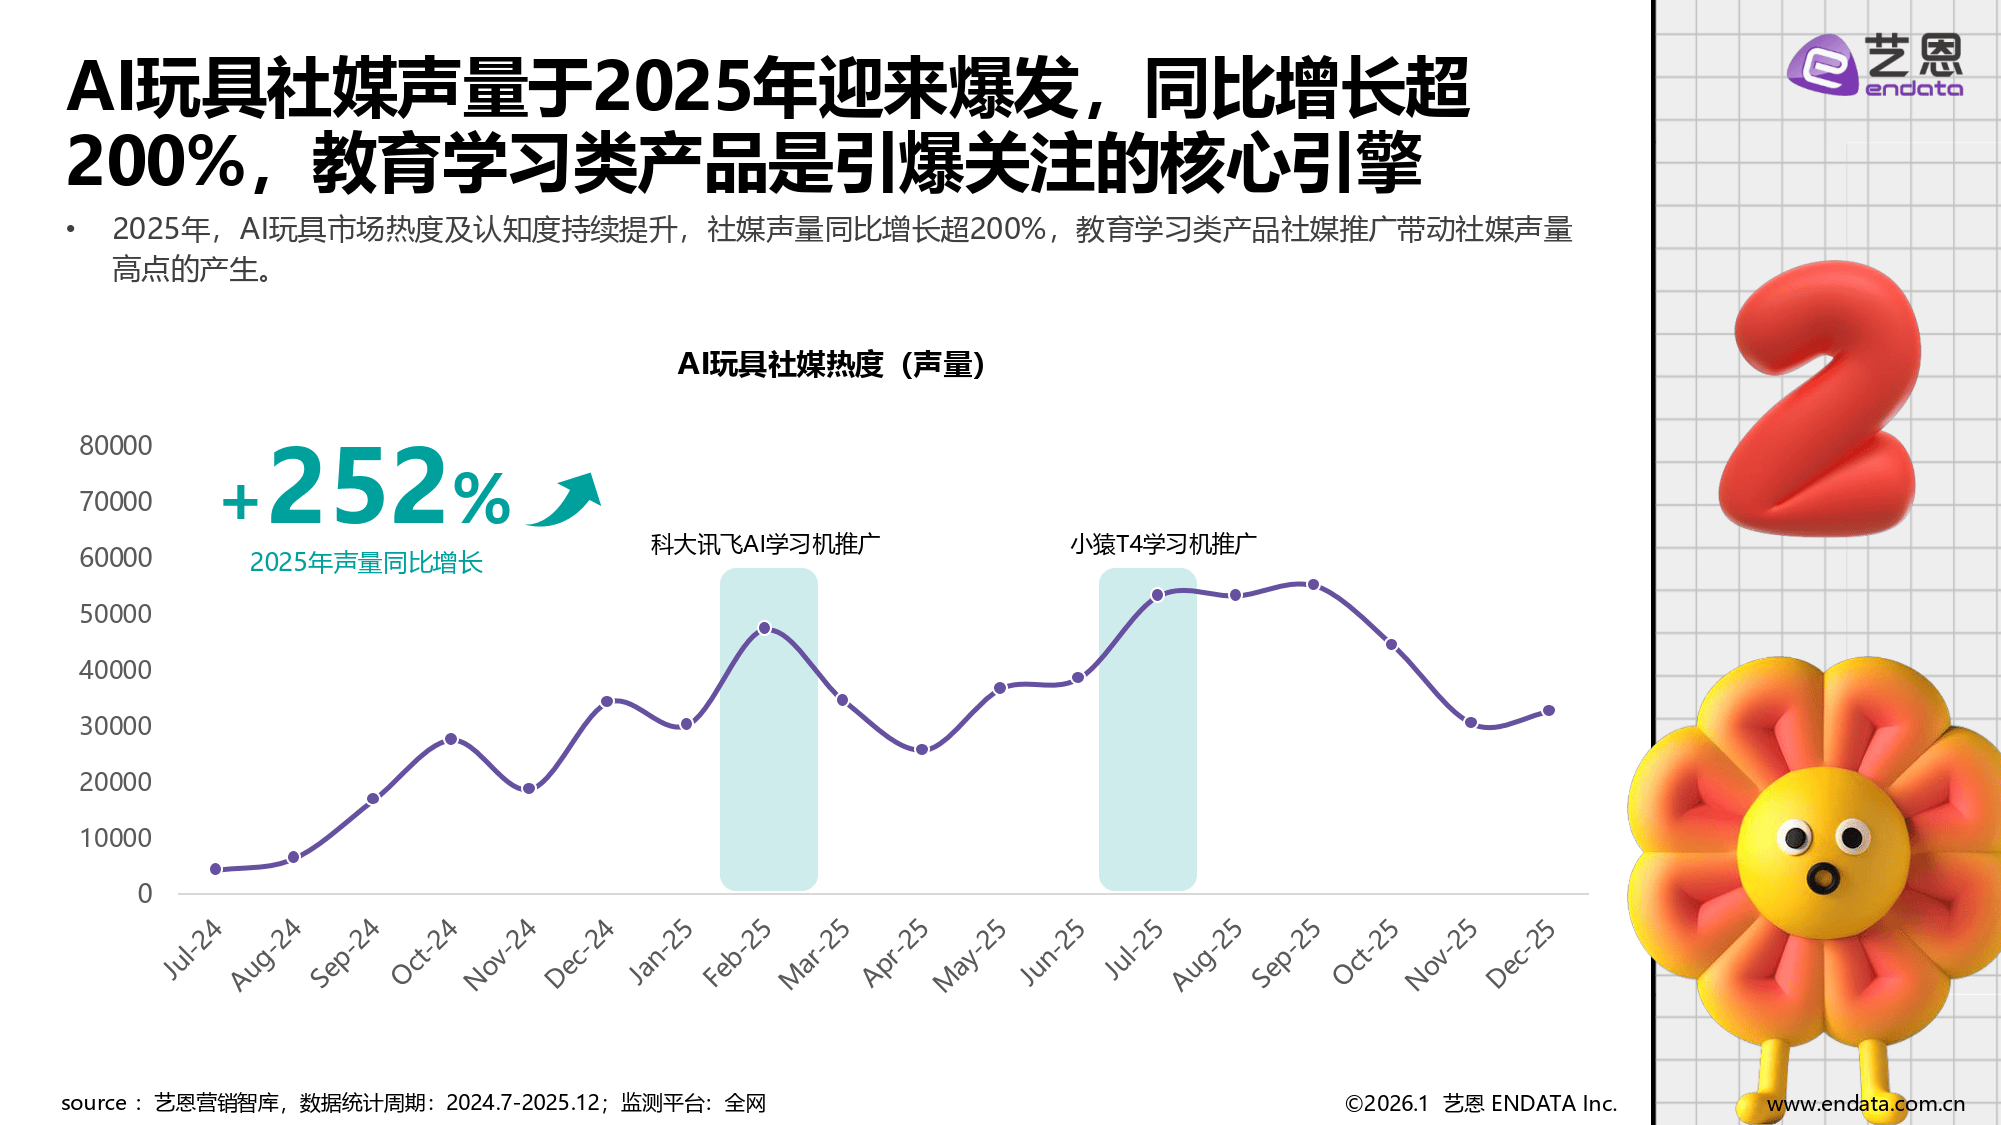
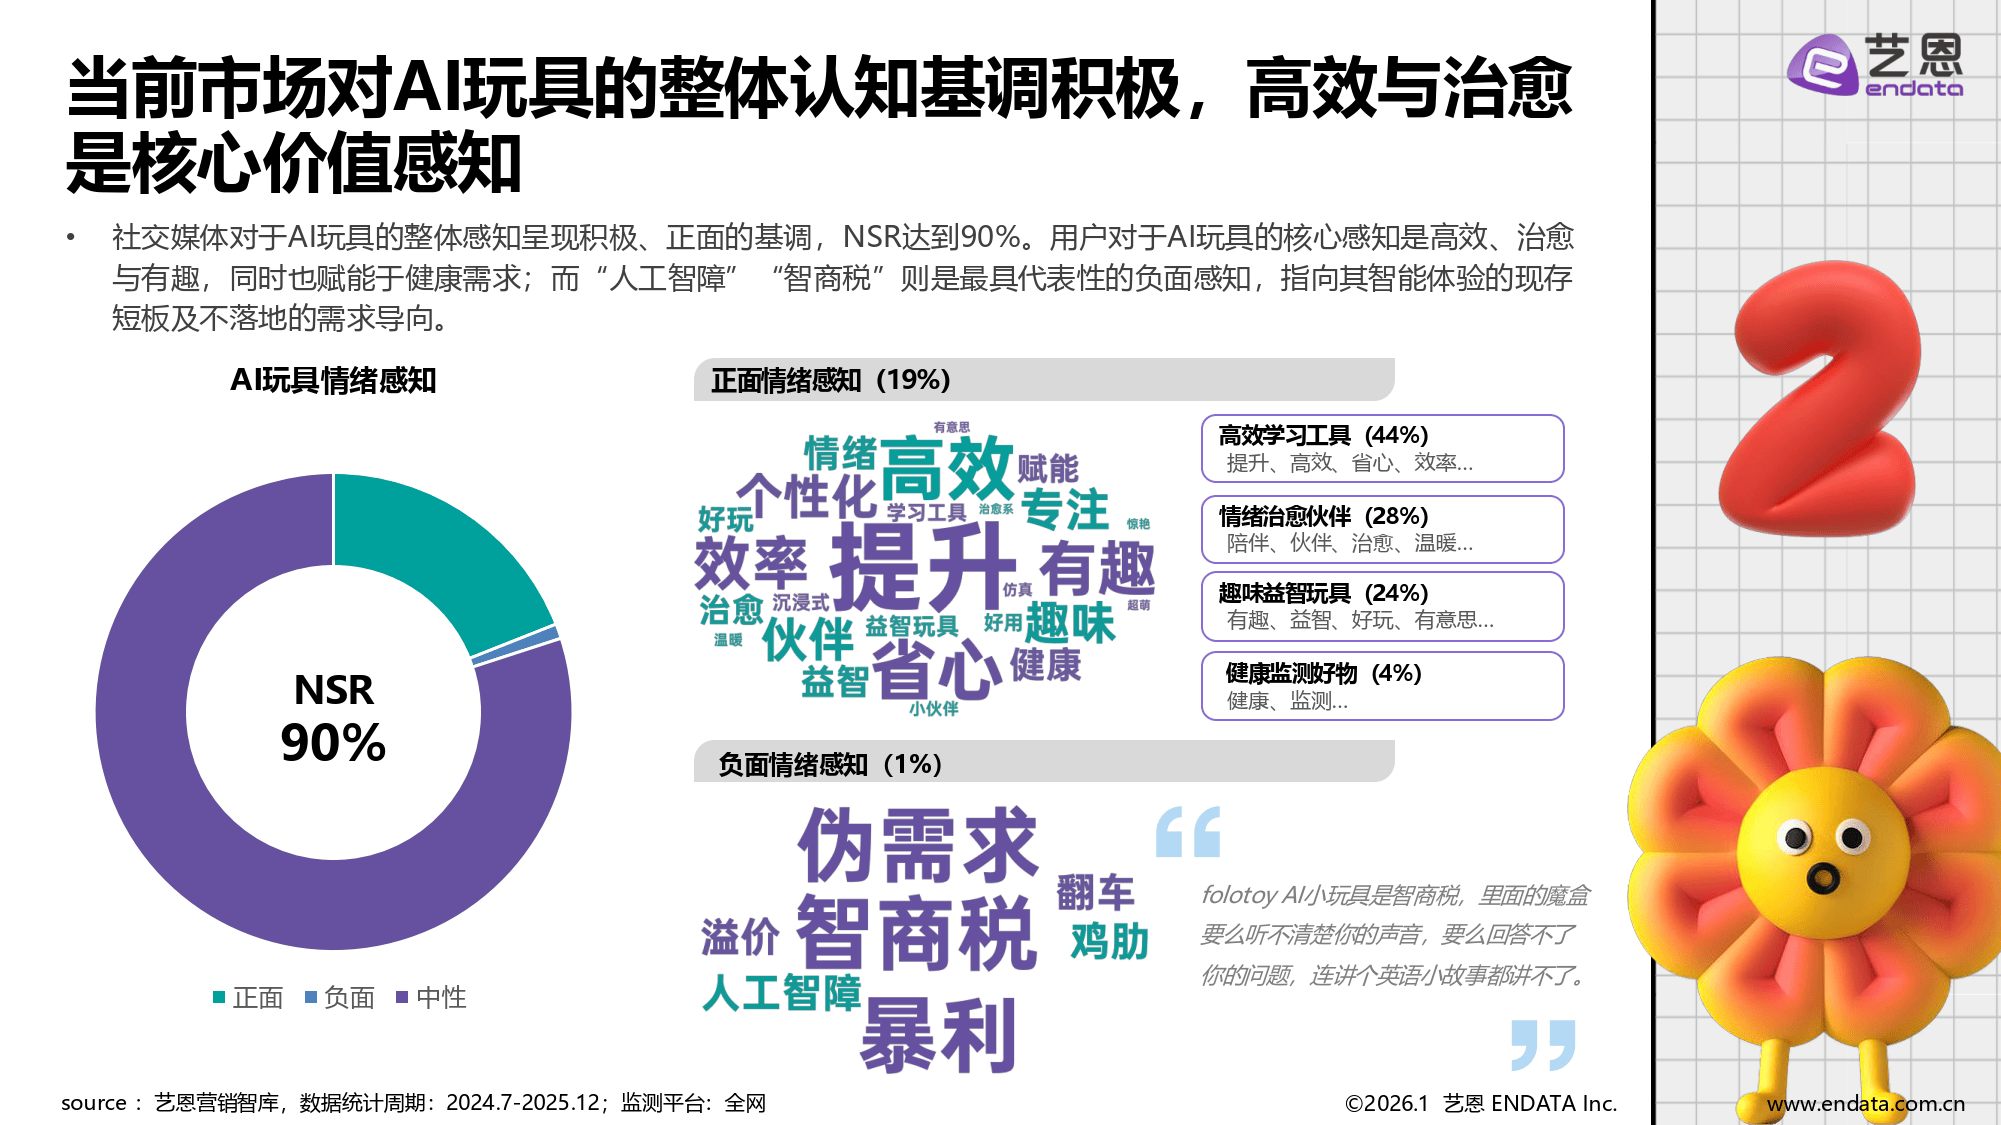
2025 年 AI 玩具社媒声量同比增长超 200%,正面情绪感知占比高,核心价值被认可为高效、治愈与有趣,但也存在 “智能体验不足” 等负面反馈。核心人群为 18-34 岁女性,主要分为三类:Z 世代父母、悦己型青年及补偿型子女。
(二)细分人群需求