日前,据游戏产业数据分析机构Alinea Analytics报告,2025年12月成为Steam史上营收最高的假日月份,平台单月销售额突破十六亿美元(现汇率约合111.92亿元人民币),较2024年同期增长22.7%,增幅显著。这一成绩刷新了Steam的历史纪录,也释放出一个清晰信号:PC游戏市场正在进入新一轮结构性增长周期。
图源:Alinea Analytics
在用户规模趋稳、内容供给高度饱和的背景下,这一数据尤为关键。它表明,以Steam为核心的PC游戏生态,正在通过内容结构与商业模式的变化,重新激活增长动能。
十六亿美元的背后:并非单一爆款,而是系统性增长
从收入结构来看,2025年12月的爆发并非依赖某一款现象级产品,而是多重商业因素共同作用的结果。
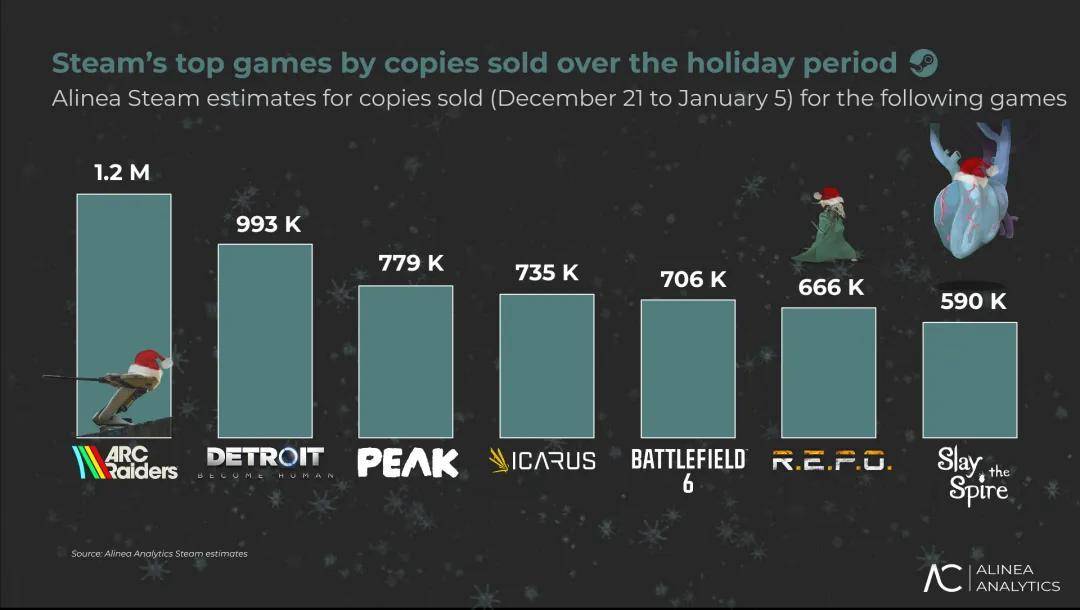
其中,由NEXON旗下瑞典Embark Studios开发并发行的科幻题材付费第三人称PvPvE撤离射击游戏《Arc Raiders》无疑是当月最重要的拉动力。Alinea Analytics数据显示,该作在Steam平台销量突破120万份,稳居假日季销量榜首,成为推动平台月度营收刷新纪录的核心单品。但与传统“3A单核驱动”模式不同,《Arc Raiders》更多承担的是“引爆点”角色,而非唯一支撑。
![]()
图源:Alinea Analytics
真正放大整体规模的,是Steam冬季特卖所形成的价格密集释放效应。大量成熟产品通过深度折扣重新激活商业潜力。《底特律:变人(Detroit: Become Human)》在促销期间以四美元出售,销量逼近一百万份;《战地风云6(Battlefield 6)》在七折优惠后售出约七十万份。这类产品并未依赖内容更新,而是通过价格重构触达全新用户群体。
![]()
图源:Alinea Analytics
与此同时,独立游戏持续保持强势。《R.E.P.O.》《巅峰(PEAK)》等作品跻身冬季销量榜前列,进一步印证了Steam平台内容结构的多层化趋势。平台收入不再集中于少数头部IP,而是由大量中腰部与独立产品共同构成。
刷新历史纪录:Steam进入新一轮增长周期
此次十六亿美元的单月成绩,意义不止于“创新高”。
在2020年12月,Steam曾在全球线上娱乐需求集中释放的特殊阶段,创下约14亿美元的月度销售纪录。彼时的增长,更多来自外部环境变化带来的短期消费集中。而2025年的成绩,则发生在用户习惯已趋于稳定、市场竞争更加充分的背景下,其含金量显著更高。
Alinea Analytics认为,这一表现说明,以Steam为核心的PC游戏生态,已经进入由高性价比内容、长线运营产品以及独立与中型游戏崛起共同驱动的新增长阶段。用户的消费逻辑,正在从“规模导向”转向“体验与价值导向”。
从全年维度看,Steam在2025年的估算总营收约为177亿美元,其中约四十亿美元来自Valve的平台抽成及自研游戏收入。在全球约1970亿美元规模的游戏市场中,Steam在PC领域的统治力进一步巩固。尤其是在规模约430亿美元、同比增长10.4%的PC游戏市场中,Steam几乎构成事实上的行业基础设施。
玩家口味变化:3A不再是唯一答案
数据背后,玩家偏好的变化尤为关键。
2025年,多款传统高定价3A续作在PC端表现不及预期。例如,《使命召唤:黑色行动7(Call of Duty: Black Ops 7)》在Steam上的销量较前作下滑幅度高达82%,PC端收入甚至未能进入年度前十。这一结果,与其品牌历史形成明显反差。
![]()
图源:Alinea Analytics
与此同时,Steam白金梯队的竞争结构正在发生变化。《战地风云6(Battlefield 6)》《怪物猎人:荒野(Monster Hunter Wilds)》等3A作品,已经需要与《Schedule 1》《空洞骑士:丝之歌(Hollow Knight: Silksong)》等独立或AA级作品同台竞争。决定排名的核心因素,不再是厂牌规模,而是产品本身是否足够有趣。
在价格层面,这一趋势同样明显。越来越多玩家开始对七十美元级定价保持谨慎态度,更愿意将预算分配给价格更低、但玩法或创意更突出的作品。AA级游戏与独立游戏,正在承接这一结构性需求变化。
折扣逻辑升级:促销正在变成用户经营工具
2025年12月的十六亿美元,并非单纯依靠“打折冲量”,而是Steam生态中一套成熟的用户经营机制。
大量案例显示,深度折扣的核心目的已不再局限于短期收入。《伊卡洛斯(Icarus)》从三十五美元降至三美元后,短时间内售出约73.5万份,为开发团队快速引入大量新用户。《杀戮尖塔(Slay the Spire)》在降至两美元后,两周内售出近六十万份,其真实目标,是为2026年3月即将上线的《杀戮尖塔2(Slay the Spire 2)》提前完成用户蓄水。
这些策略的共通点在于,通过极低门槛扩大玩家基数,再通过续作、DLC或长期服务回收价值。Steam完善的账户体系、愿望单机制与社区系统,使这种长期转化具备可持续性。
![]()
图源:Facebook/Im Jahova
Valve的商业效率仍在放大
在平台层面,Valve依旧展现出极高的运营效率。
数据显示,Valve员工规模约336人,却在2025年通过平台抽成与自研游戏实现约四十亿美元收入,人均营收接近5000万美元。这一效率在全球科技与内容行业中极为罕见。
![]()
图源:Steam
更重要的是,Valve同时占据平台方与内容头部的双重位置。以《反恐精英2(Counter-Strike 2)》为代表的自研产品长期位居Steam营收榜前列,使Valve既能收取平台分成,又能参与头部竞争,盈利结构高度集中。
用户规模方面,Steam活跃度持续攀升。2026年1月4日,平台同时在线峰值达到约4180万人,是早期历史高点的两倍以上,表明Steam已成功完成用户习惯的长期固化。
从Steam Deck到客厅场景:下一阶段的布局
在硬件侧,Steam Deck仍是Valve生态扩张的重要支点。推出三年后,其全球销量估计已达400万至560万台,在掌机PC这一细分市场中明显领先同类产品。
Steam Deck的核心优势并非硬件参数,而是与Steam账号体系的深度绑定。用户购买设备后即可直接访问既有游戏库,这种零迁移成本是传统主机平台难以复制的壁垒。
从行业视角看,Valve的下一步很可能是重新推进面向客厅场景的硬件方案。与主机平台的封闭生态不同,这类产品以开放平台为核心,用户无需额外订阅即可联机,并天然继承完整Steam库。一旦这一模式成熟,主机市场的竞争格局或将迎来新的变量。
结语
2025年12月的16亿美元,并非Steam故事的终点,而是一个清晰的行业信号。它表明,PC游戏不仅没有被边缘化,反而正在以更健康的结构持续增长。
在高性价比内容、独立创意与长线运营逻辑的共同作用下,一个更分散、更具韧性的游戏市场正在形成。Steam,正在用持续增长的数据证明:平台生态的长期价值,远比单一爆款更加持久。


