字节Pico下调了2023年度VR设备的销售目标,比去年同期下降了一半左右
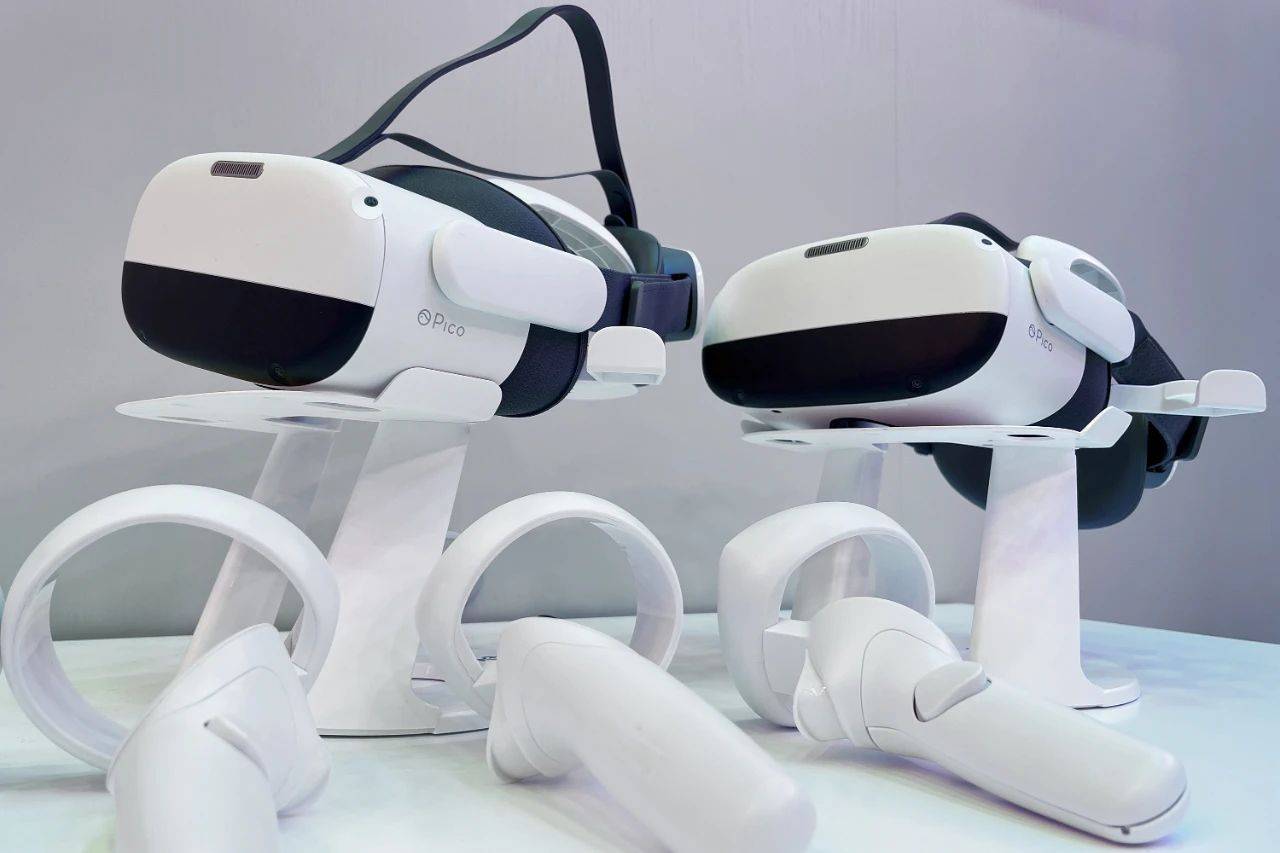
36氪向几位有关人士了解到,字节所属VR厂商Pico2023全年销售目标约50万,包括,国内C端的销售目标是35万辆,B端市场为15万台。这个目标比去年100万辆的目标金额减少了大约50%。
另一个内部人士说,从用户活跃度来看,Pico近期日活为7万左右,周活约10万,今年周活目标还保持在10万人左右。上述人士表示产品销量与周活有关,恰好是张一鸣在内部会议上较为关注的两项指标——产品的销量代表着Pico的VR产品触达多少用户,而周活则代表Pico用户上手后一周内可以在机器上待多久。
Pico回应了36氪的质疑:2023年指标比2022年有所降低,特定的数据目标不便发布,但比50万“会高一些”。
另外,上述多名内部人士表示,今年Pico总的方向是,减少对销售的期待,在恢复理性的同时,降低相应资源投入以促进降本,“相比无意义的销量目标,控制亏损更重要”。
为了缩减开支,首先在人力成本上动刀子。2月13日,Pico内启动一轮员工优化,“几乎全部是市场销售和运营人员”,有内部人员说,“字节的VR直播DAU太低,高层对此不太满意”。
收购合并之后,Pico迎来了蒙眼狂奔般的2022年。
在这一年里,字节为Pico倾注了大量的资源:以Pico原估价3.5倍购买,以快速开启Pico人气;从内容上看,Pico砸钱制作明星演唱会等VR应用场景,对内容生态进行大手笔的投资。并以增加VR用户量,2022年的Pico开启低价策略,一度将VR的价格拉到2500元左右,一位从事供应链的业内人士曾经对36氪计算,Pico 4的成本在3000元以上,每卖一个就会损失500元多,就意味着,Pico抢夺了更多别的厂家的股份,自己亏的越多。
硬件补贴,内容生态等、营销上开支愈砸愈大,效果却不明显。这一切都源于用户体验不佳,用户体验成为决定企业生存与发展的重要因素之一。在元宇宙风潮冷却下微软、Meta等国外大厂减缓对XR硬件激进的脚步。Pico的心态与期望都是一样的。
![]()
2022年VR价格战:零和博弈
2022年的VR战场,给人印象最深的,莫过于价格战。Meta的Quest 2价格战在先,Pico紧随其后的是补贴,巨头们拥有足够的粮草和弹药,这使得大部分中国VR厂商在2022年都不容易。
IDC数据显示,2021年-2022年,全球VR出货量前五名的厂商为Meta、Pico、大朋VR、HTC、爱奇艺。在市场规模不断扩大的同时,行业内的竞争也越来越激烈。在近两年惨烈的价格战中,寡头效应正在逐步增强——Meta市占率已由78%上升至85%,Pico市占率由4.5%上升至7%。
相应地,给其他VR厂商留下了市场份额,由2021年的17.5%,明显缩小至2022年后。以及除Pico以外其他各VR厂商,市场份额急转直下,已连带地影响了它对资本市场的价值。在资本市场低迷时,资本的退出渠道变得十分重要。36氪获悉,一家VR厂商正在进行最近一次融资,估值于是砍去约三分之一。砍估值是VR厂商今年融资的现况。
VR创业公司明显缺乏字节,Meta等财力进行后续补助,2023年才被逼无奈。
36氪了解,一方面,自2022年底以来,多家VR厂商延期2023年度为供应链准备物资、还是直接下调出货量预期。另一方面,一些VR厂商在今年将目标转向了,回避了toC端的Pico锋芒,搜索to B端的市场增量,“计划去卷HTC的市场”,某厂家领导说。
然而对Pico,2022年,国内攻城略地,事实上,它并未实现人们的期望。多名内部信息人士告诉36氪记者,Pico 2022年最终销量约70万,这个数字虽然够Pico以外的VR厂商羡慕,但是,比内部100万以下的销售目标——并不是之前媒体上传言的180万辆。
而在Pico于2022年后,又有悲观现实、Meta两巨头价格战攻势,VR市场在世界范围内尚未打开。TrendForce的数据表明,2022年VR设备出货量858万台,较上年同期减少5.3%。这与预测一致。在其背后,虽然夹杂着全球消费市场不振的因素,等等,不过总的来看,从Pico这次2023年度的销售目标来看,又恢复了理智,及其他VR厂商最新动态,VR蛋糕还没有做好,价格战实际上就是一个零和博弈。
中国VR在2022年并不存在胜者。
![]()
新品折戟是Pico 2023年度的一次紧急调整
上述消息者表示,按产品类型划分,Pico Neo 32022年的销量接近60万台,Pico 4在下半年上市,销售数量近20万台。这两款车都是针对家庭市场推出的,在价格上也与家用车型相当。然而,PICO表示,外在数据不够精确。
Pico 2022年的销售目标并不令人满意,最重要的原因是Pico 4并没有像人们所期望的那样扛起销售的旗帜。背后有渠道的问题、产品节奏以及其他因素共同影响。
从2016年VR元年至今,VR行业在销售方面具有以下特征:线上渠道和线下分销商销量比例为3:7,线上线下渠道商成为VR销售主力。并且在Pico 4于去年上市后,Pico通过自营渠道进行直销,利用抖音直播间这种自有的线上渠道进行引流,“线下渠道商当时没有得到有利的进货价,进货积极性不高”,有业内人士称。
二是还和Pico产品节奏有关。因此,在这个时候我们可以考虑增加新版本来弥补这一不足。2022年上半年Pico Neo 3销量表现得太好了,而在下半年上市的Pico 4中,在硬件参数的差距方面并未出现明显的拉开,由此造成前代产品透支部分用户购买力。而VR行业目前的情况正好如此,主力玩家也是游戏的使用者,还没有进入大众圈层,存量用户的换机周期较短。
现在,Pico明显认识到这一点,并进行了重新安排。虽然没有完全改变过去的策略,但是却更加注重产品和营销模式上的创新。例如渠道政策中的Q4问题等,Pico恢复了渠道商提货的做法,刺激了销售,华东华南核心渠道商,贡献巨额销售。
然而渠道也有其威力,一位业内人士对36氪记者表示,Pico在本年度降低了销售目标,还和今年线下渠道商拿货不够主动有关系。“今年第一季度五大线下渠道商(宽恒科技、凌丰智能、长虹佳华、伟士佳杰、翰林汇)尚无提货计划,因为Q4进的Pico 4的货还没卖完”,有VR渠道商人士称。
从新产品来看,2023年Pico产品节奏也随之放慢。之前就被媒体注意到了,Pico将会在年内推出新产品。然而,有多名内部人士表示,“今年发售的新品其实是伪新品”——作为pico 4的变形,主打卖点在于价格的进一步下调。“高通XR2的芯片太贵,没有降价空间,Pico正在接触MTK的芯片”,一名VR行业的高级供应链人士表示。上述内部人士表示,Pico 4新一代迭代产品即将于明年发布。
从并购到现在,字节对Pico的投入过大,有营销的,有人的,有内容的等的。然而VR行业具有发展慢、起伏大等特征。它还测试了字节对Pico在操作上的耐心。一些靠近字节上层的人对36氪表示,字节对Pico的耐心是,3年投资300亿。
从购买锤子制作手机、然后是购买Pico作为VR头显的历史,字节在硬件入口上的积极性有增无减。但是,这个互联网公司却一次又一次地认识到,硬件和软件的业务远非人们所认为的简单。


