2026年10月31日刊| 总第4500期
过去两年,短剧是整个文娱行业为数不多的确定性增量,极大地占用了国民的休闲时间,同时有效拉动短剧类应用用户使用时长增长。
在短剧这条赛道上,红果凭借庞大的内容供应以及精准的算法投喂,已然成为行业的执牛耳者。
今年7月份以来,腾讯推出了绿泡泡短剧小程序,其依托微信生态,月活迅速破亿。
围绕短剧展开的红绿大战已经打响。
绿泡泡的推出恰逢其时
先来看一组数据。
QuestMobile最新发布的数据显示,红果8月份用户规模达到了4.1亿,而绿泡泡的活跃用户规模也达到了1.43亿,约为红果的三分之一。
绿泡泡的起势速度与用户规模,放在当前的流量环境中算得上十分亮眼,这也是李亮反驳秦朔的依据之一。
历经数年发展,短剧平台已基本覆盖国内下沉市场用户,免费短剧的增量空间逐步收窄;加之监管政策日趋规范,曾靠跑马圈地扩张的短剧行业正转向精细化运营。
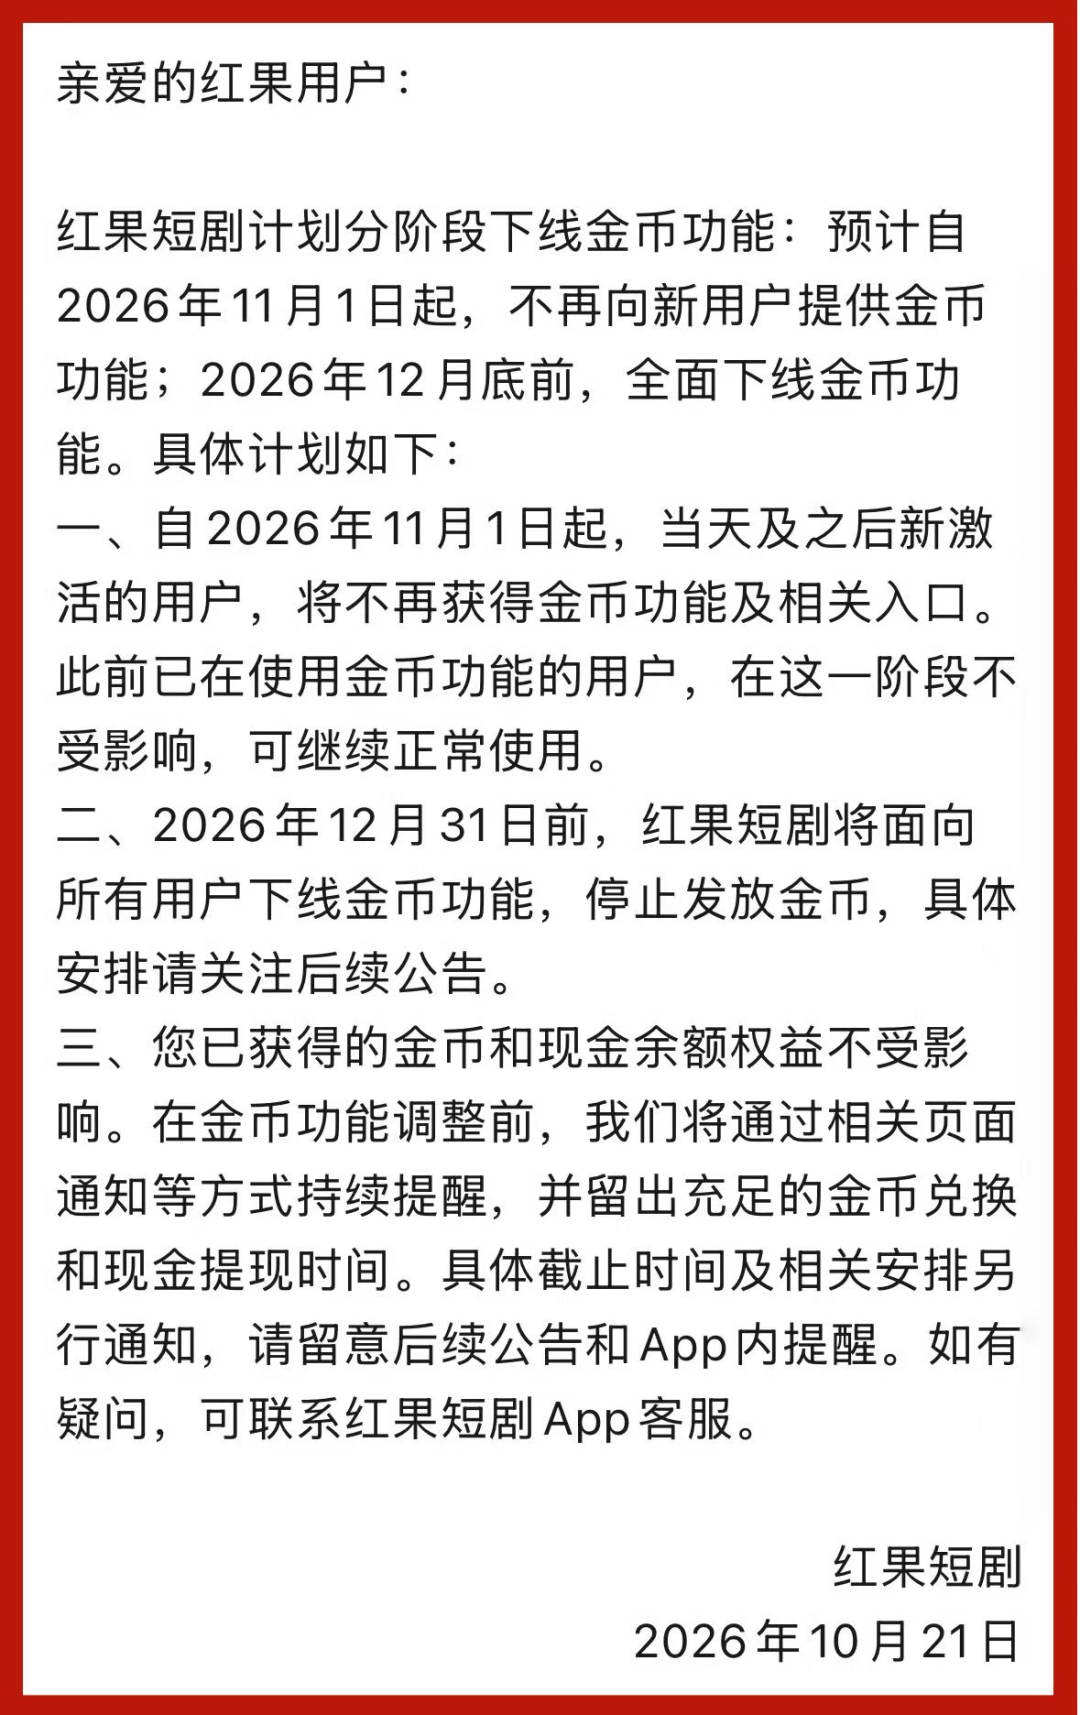
红果在不久前主动下线了金币功能、新增了防沉迷功能,就是这一变化的明确信号。
![]()
恰逢短剧赛道的转型期,加上腾讯给予的大力扶持,绿泡泡得以快速起势,也拥有了和红果正面交锋的底气。
绿泡泡的优势,至少体现在四个方面。
其一,小程序形态门槛低,用户便利度高。
比起需要下载APP的其他平台,绿泡泡在微信就能观看,不占存储空间,追剧门槛被压到最低。
![]()
其二,依托微信形成流量闭环,拉新成本低。
绿泡泡背靠微信十亿量级的流量池,公众号还新增了短剧推广入口,加上视频号的切片推广,整个流量都在微信生态内部循环,节省了从外部买量推广的成本。
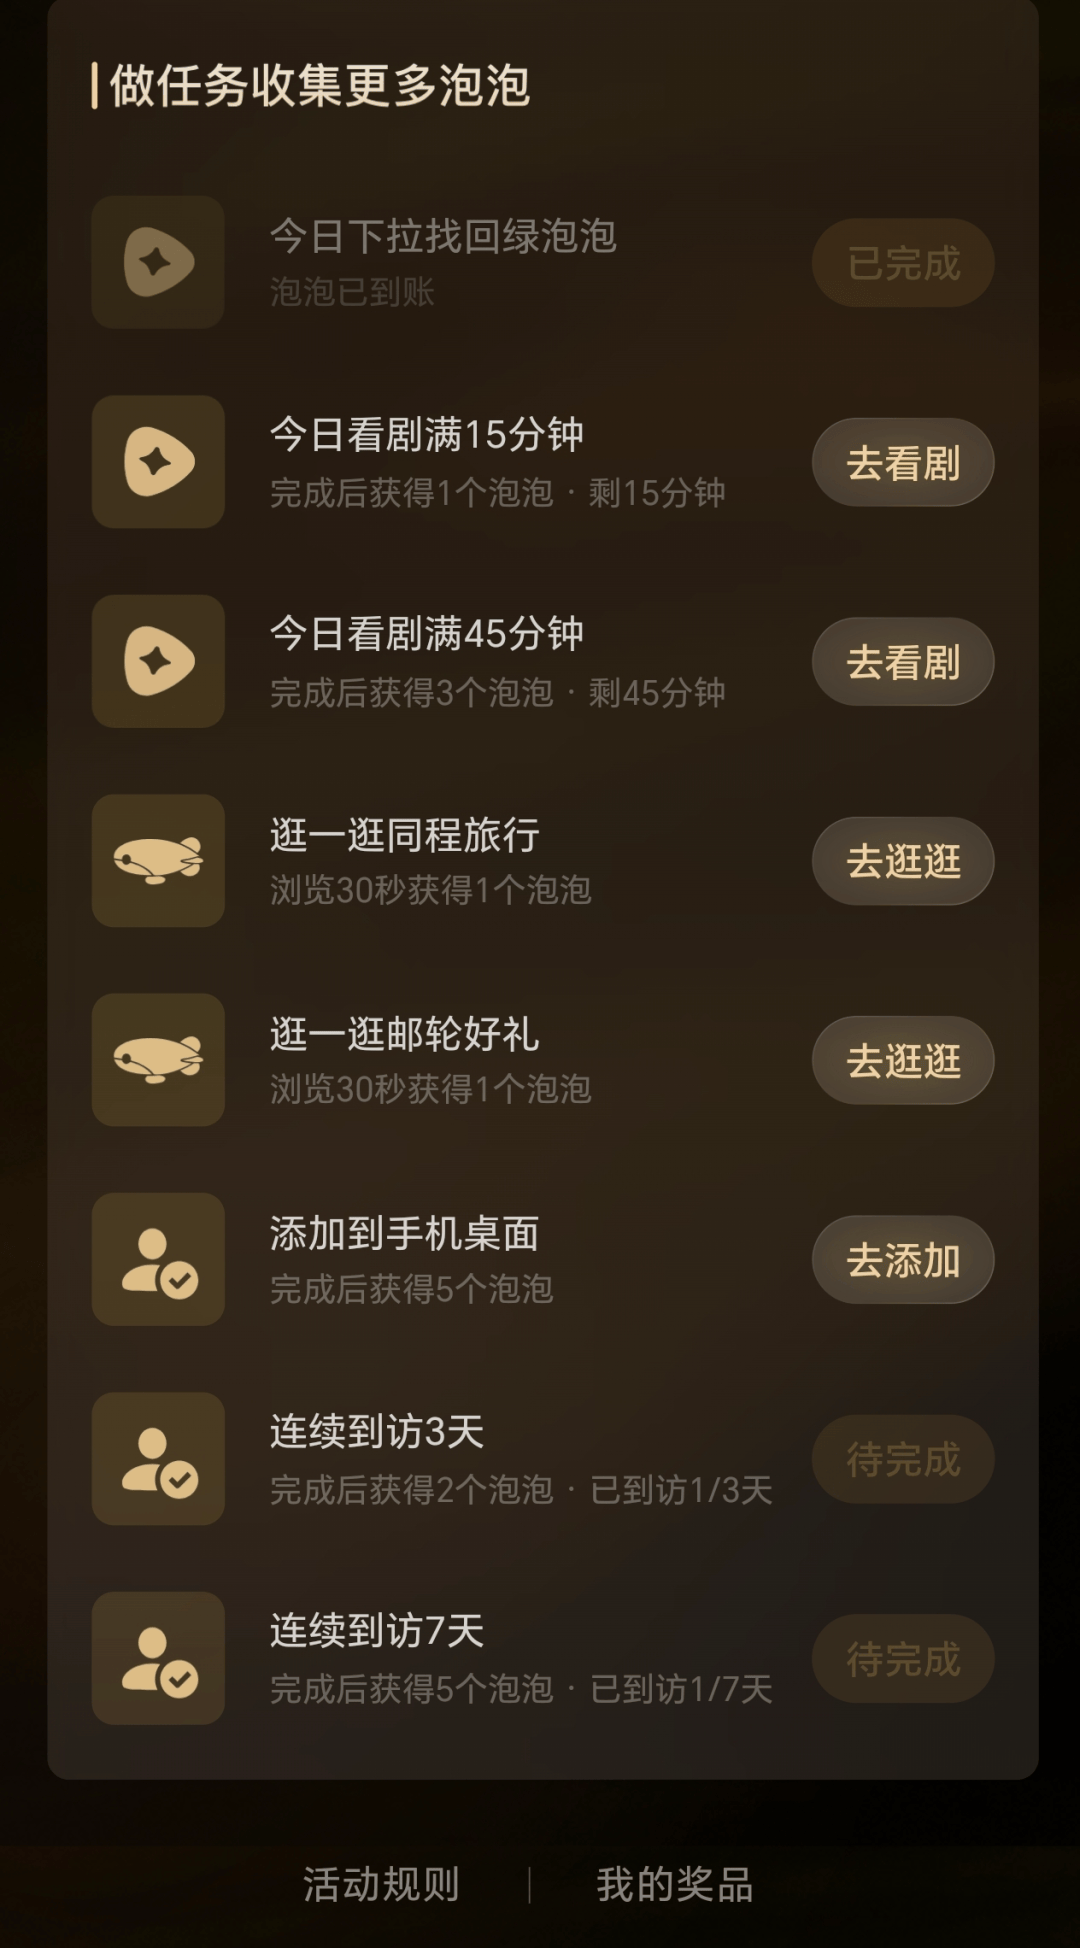
另外,绿泡泡虽然没有金币功能,但是现阶段开启了“看剧领泡泡”的活动,积累泡泡可以参与抽奖,是有效的拉新手段。
![]()
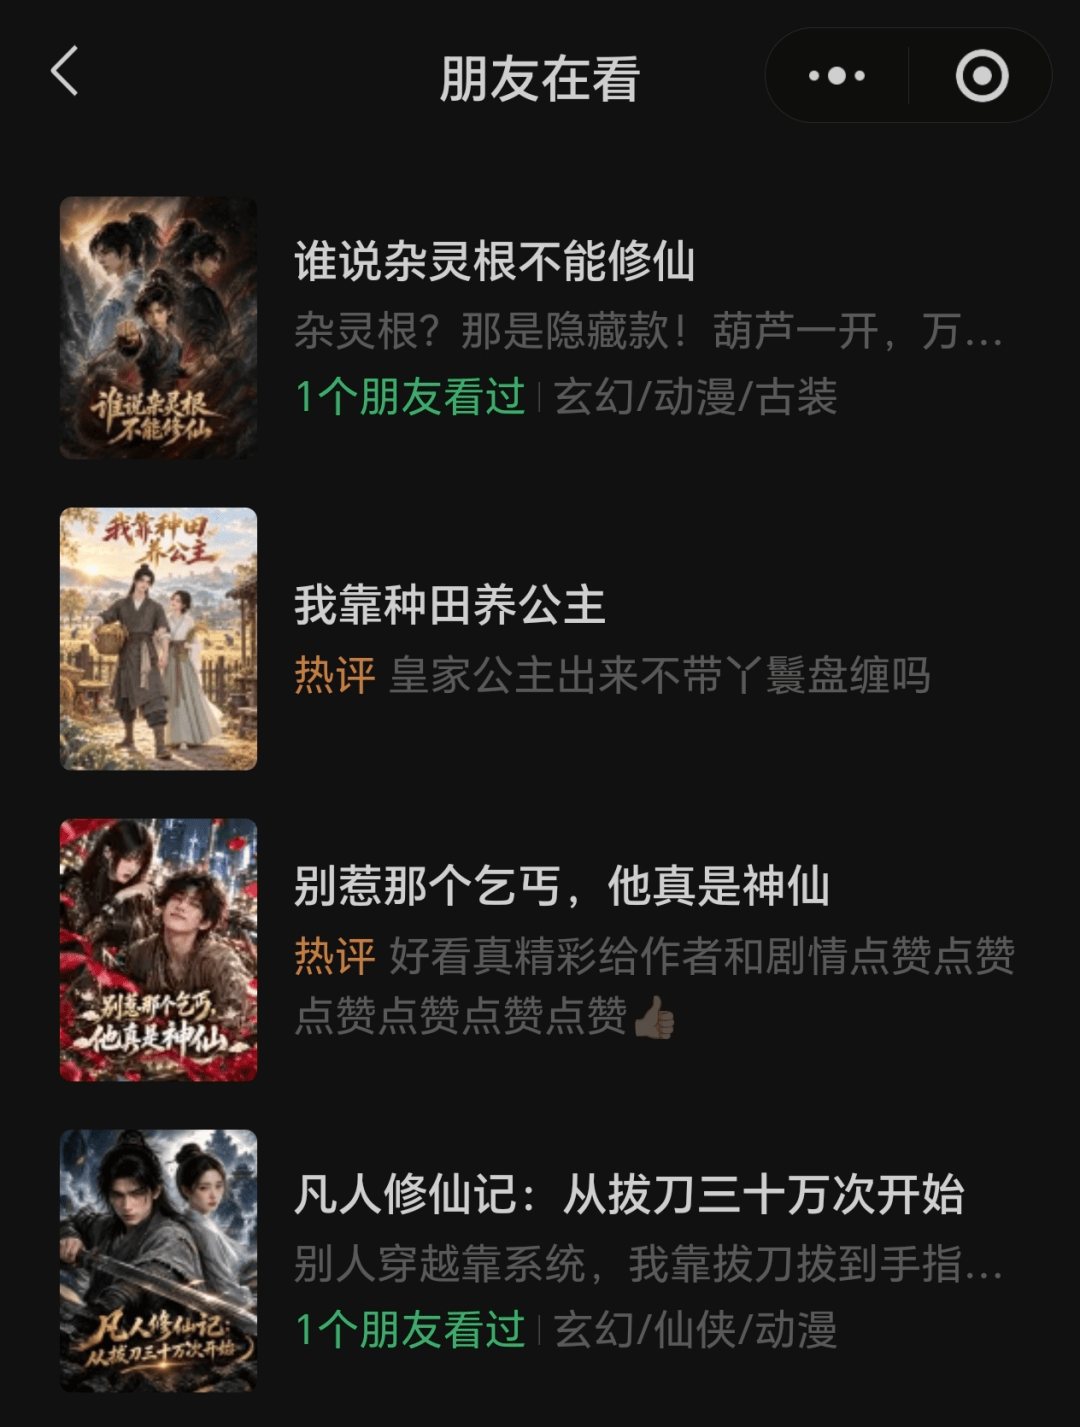
其三是基于社交展开的“朋友在看”功能,熟人推荐自带信任感。
绿泡泡专门设置了朋友在看界面,用户可以看到哪些短剧在朋友圈中热度较高,这种基于社交的设计,可以为平台带来源源不断的自然增量。
![]()
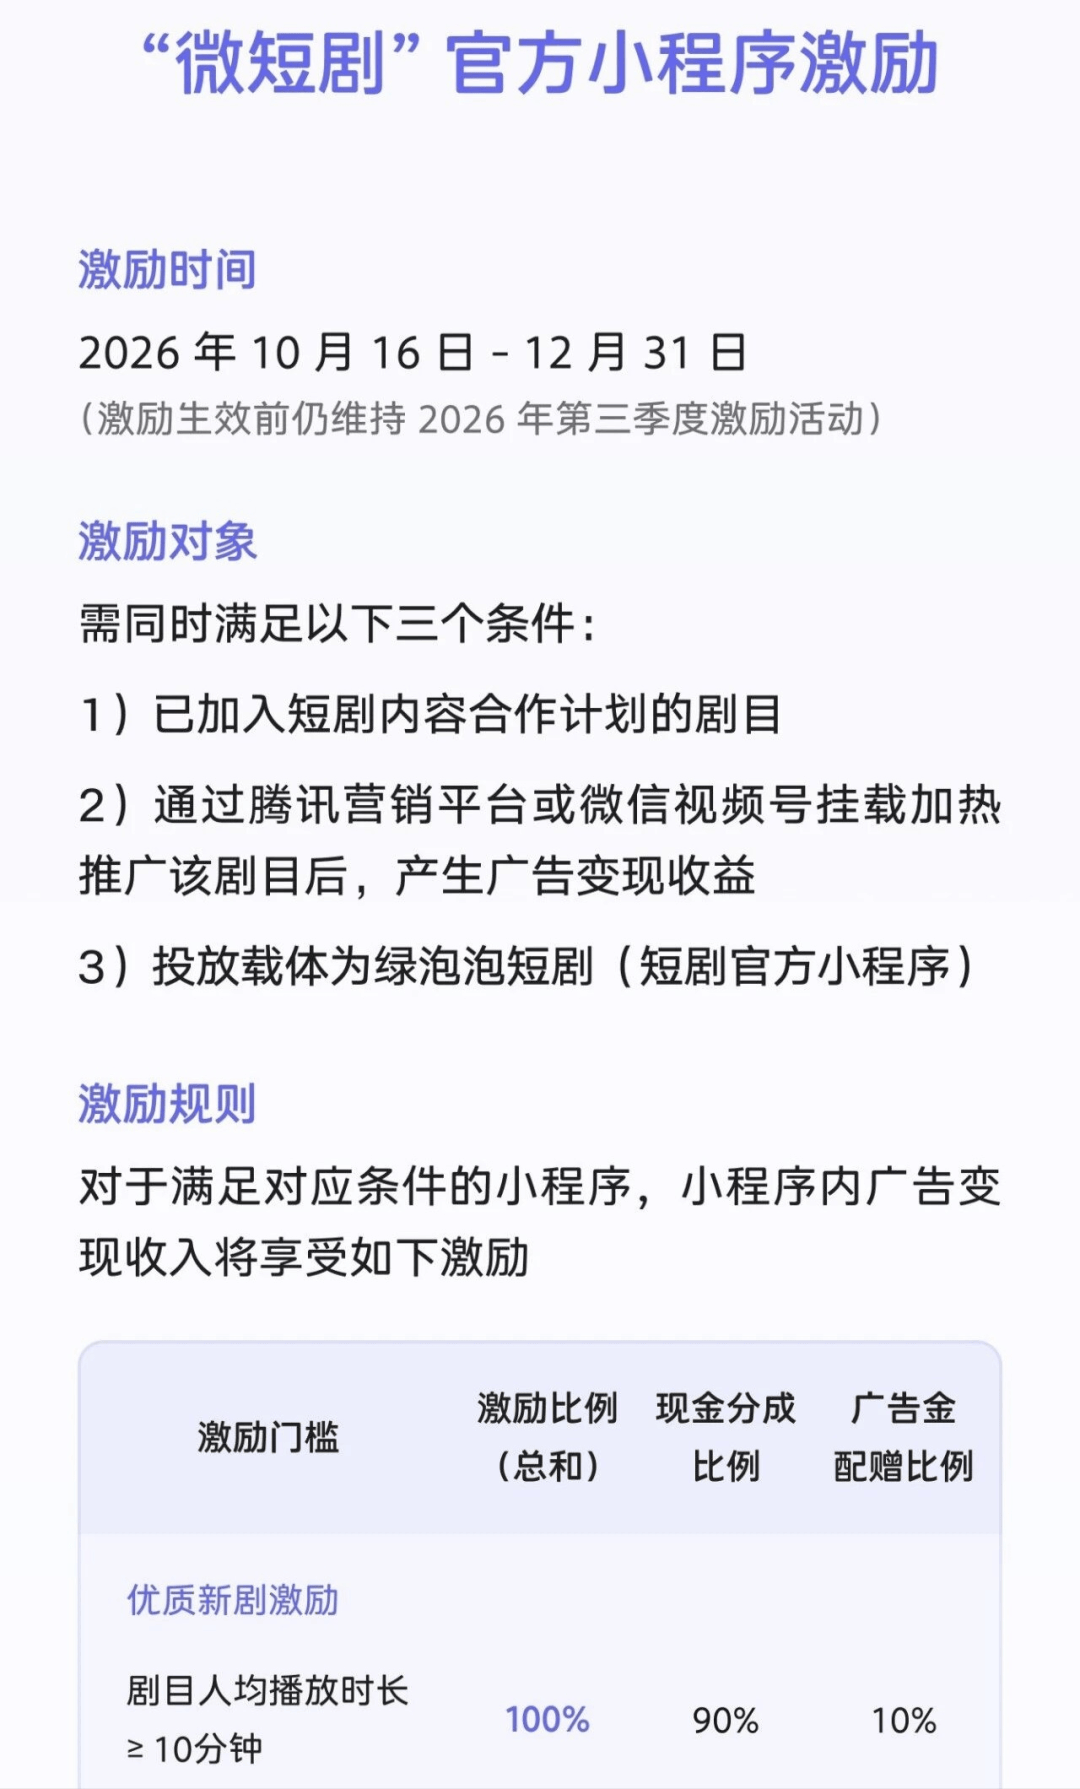
其四是高分成政策,这点对于外部创作者有较高的吸引力。
为了调动内容方加入绿泡泡的积极性,绿泡泡给出了极为优惠的激励政策:入选优质新剧并且人均播放时长超过10分钟的剧目,激励比例可达100%。
普通剧目人均时长超过10分钟,分成比例为85%;低于10分钟,分成比例低于50%。
![]()
在这样的政策吸引下,绿泡泡跑出了一些具有代表性的作品。
比如AI仿真人短剧《影后芽芽》,上线60天完播率超过70%。
AI仿真人短剧《花都神医:杏林仙师入红尘》上线60天内,平均ROI(投资回报率)为121%,单日最高ROI达179%。
可以说在补全腾讯的内容短板、挑战红果在短剧领域的影响力方面,绿泡泡已经初见成效。
多轮试验,终于柳暗花明
腾讯不是短剧赛道的新人,绿泡泡能够在短期内获得快速增长,和平台之前在短剧赛道的多轮试错密不可分。
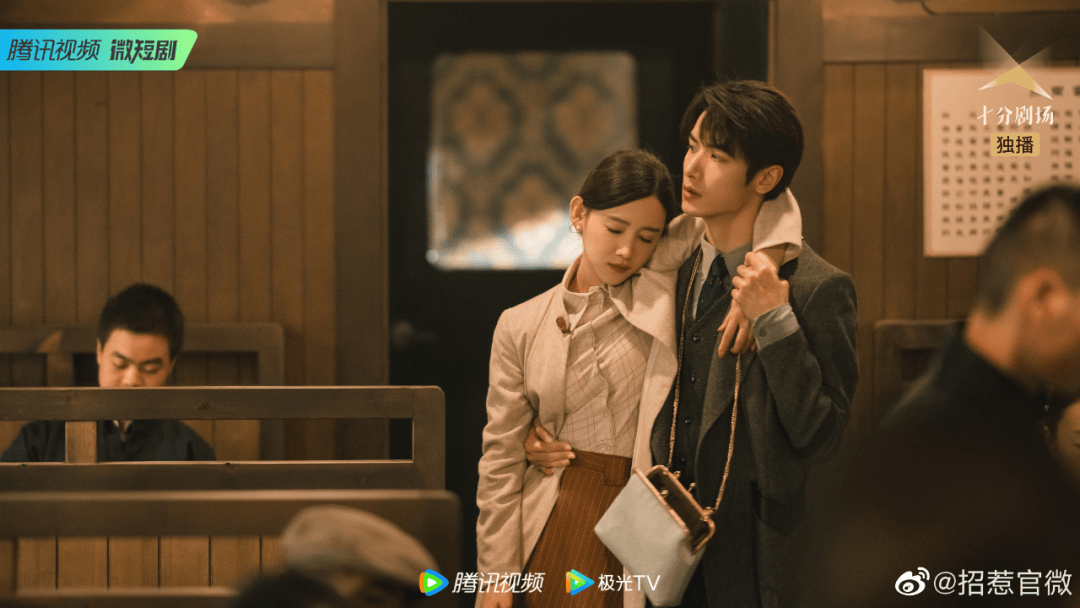
在短剧浪潮初起的2021年,腾讯视频推出了“十分剧场”,这是微短剧行业的首个厂牌,可谓抢占了先机。
但是“十分剧场”只是作为长视频APP内的栏目,主打精品化横屏短剧,定位更接近于长剧的补充。
腾讯视频横屏短剧虽已形成数亿级的年度分账规模,但对比上新节奏更快、用户粘性更高的竖屏短剧,根本不是一个赛道。
![]()
在2025年,腾讯先后上线了名为“火星短剧社”和“短剧”的官方小程序,主打免费的竖屏短剧。
同时腾讯旗下的阅文集团也推出了“阅文短剧”,侧重付费模式。然而“火星短剧社”内容上新慢,用户体验不佳,规模始终难以突破,逐渐被人遗忘。
“短剧”小程序的处境也与之类似,“阅文短剧”的声量,更是与阅文在网文领域的行业体量极不匹配。
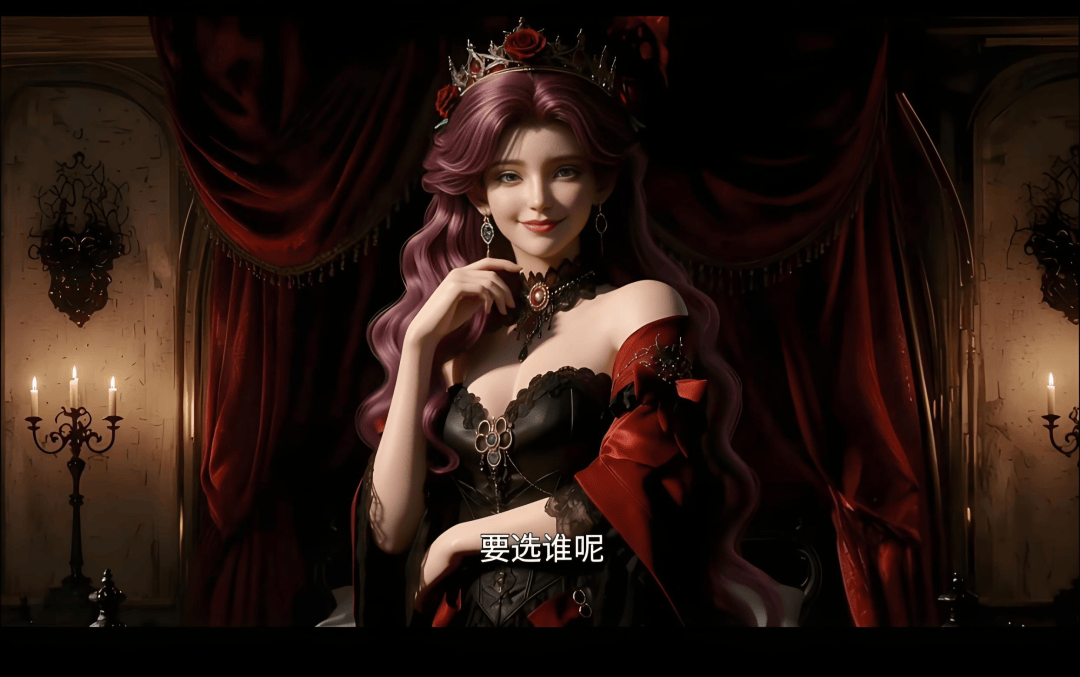
2026年2月,腾讯推出了漫剧APP火龙漫剧。把重心放在AI漫剧赛道,对标红果漫剧。
但是独立APP的窗口期已过,虽然火龙跑出了以《大小姐,您给恶魔执事调成啥了》为代表的爆款,积累了一部分创作者与作品,但是月活只维持在一千万左右,始终无法向外破圈,没能成长为可以抗衡红果的国民级产品。
![]()
《大小姐,您给恶魔执事调成啥了》
厂牌、小程序、独立APP这三条路都走过一遍之后,腾讯开始转变思路,扬长避短,借用微信的生态,尝试走一条和红果不一样的短剧路线。
不难看出,这次优化了此前的小程序运营打法,实际上绿泡泡正是由“短剧”小程序更名而来。
红果的获客逻辑是借助抖音从公域引流,然后通过算法沉淀用户,属于向外挖掘。
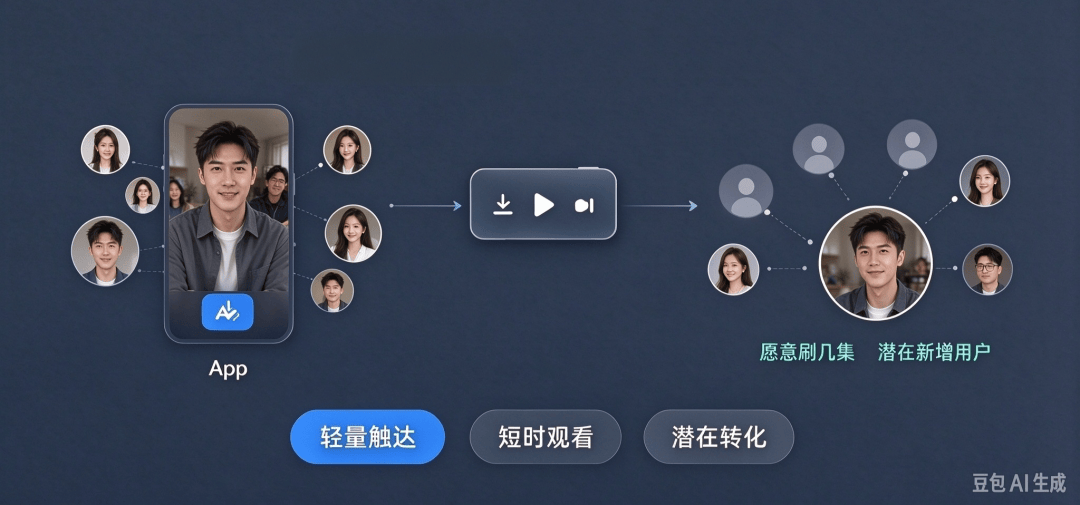
绿泡泡的获客逻辑则与之相反,依托微信的存量,从日常社交场景切入,靠社交和轻量化来获取用户。
在短剧受众增长速度放缓的当下,那些没有下载短剧APP但又愿意刷几集的观众,有望成为新的增量。
![]()
其实微信小程序是一个被忽视的流量池。
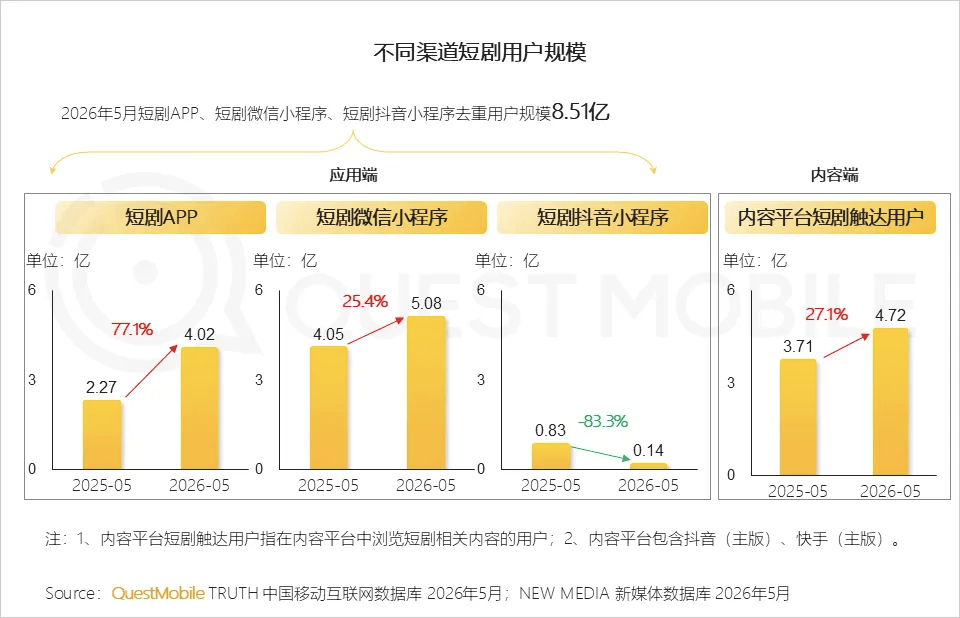
按照QuestMobile对短剧各渠道的用户规模统计,截至2026年5月,短剧APP用户规模为4.02亿,而微信小程序的用户规模则达到了5.08亿。
如果腾讯可以有效整合微信小程序的短剧受众,再造一个规模堪比红果的短剧平台并非不可能。
这一次,腾讯在短剧赛道找到了适配自身资源的打法。
![]()
红绿大战,鹿死谁手?
绿泡泡杀进场,给短剧市场带来了新的变数。对整个短剧行业来说,多一个重量级玩家入局,是好事。
过去免费短剧的发行渠道高度集中,内容方议价权很弱,只能被动接受平台的规则。这就造成了平台规则的变化极易在供给量上造成波动。
绿泡泡为创作者提供了新的选择,内容方的议价空间也随之提高。
![]()
绿泡泡对短剧的大力扶持,可以吸引更多的制作团队入场,加速短剧的工业化生产,让内容成本下降,供给更为多元化。
从宏观层面来看,绿泡泡的出现说明了短剧行业仍有更多的可能。过去其他平台都在紧跟红果的脚步,算法投喂、金币拉新等手段大同小异,而绿泡泡靠社交分发跑出了规模,证明了短剧不止算法一条路,整个赛道的想象空间,一下就打开了。
只是打法对了,并不意味着平台一定能拿到渴望的“大结果”。绿泡泡要想成长为能和红果双雄并立的短剧平台,还要克服自身的一些缺点。
首先是社交分发自带天花板。
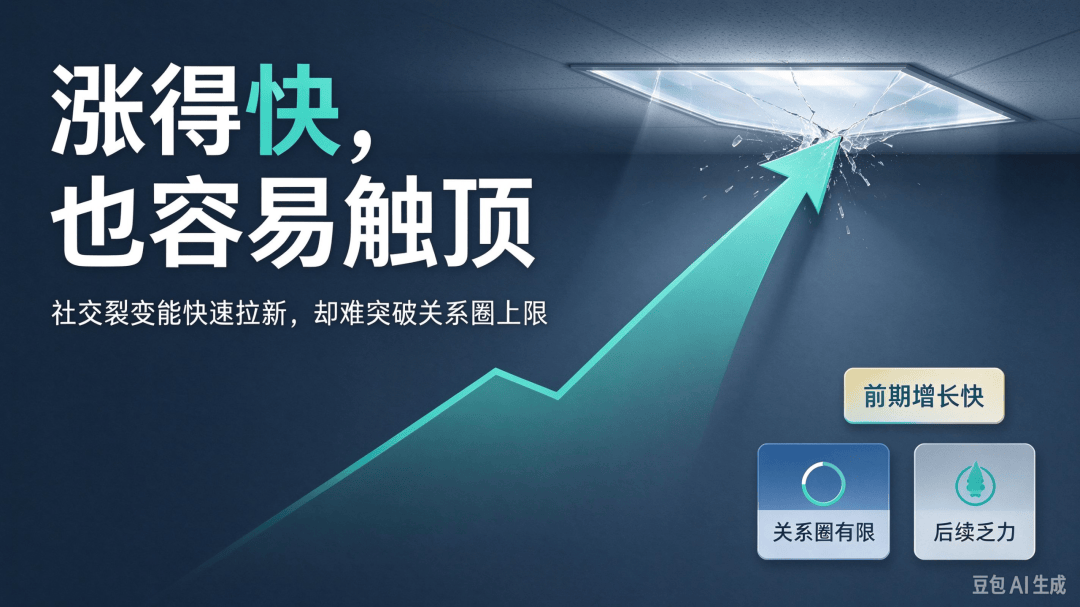
短剧本质是偏私人的娱乐内容,很多用户并不愿意别人知道自己在看什么,主动分享的意愿有限。靠社交裂变拉新,往往用户前期涨得快,但很快就会触顶。
而且社交推荐容易陷入同质化,都是身边人爱看的类型,很难像算法那样挖掘用户的小众喜好。
![]()
其次是打通内部生态链路。
在微信小程序上,有着超过5亿的短剧观众,但是他们被分散在几十上百个不同的小程序中,如何把这些分散的观众聚拢到一起,是绿泡泡未来要考虑的关键。
在10月29日,腾讯透露即将上线微信短剧内容中心,统一管理微信上不同渠道的短剧,以此来打通视频号、小程序等多端流量,摆脱各自为战的局面。这一举措是否有效,还要等微信短剧内容中心上线之后看。
再次就是内容储备的问题。
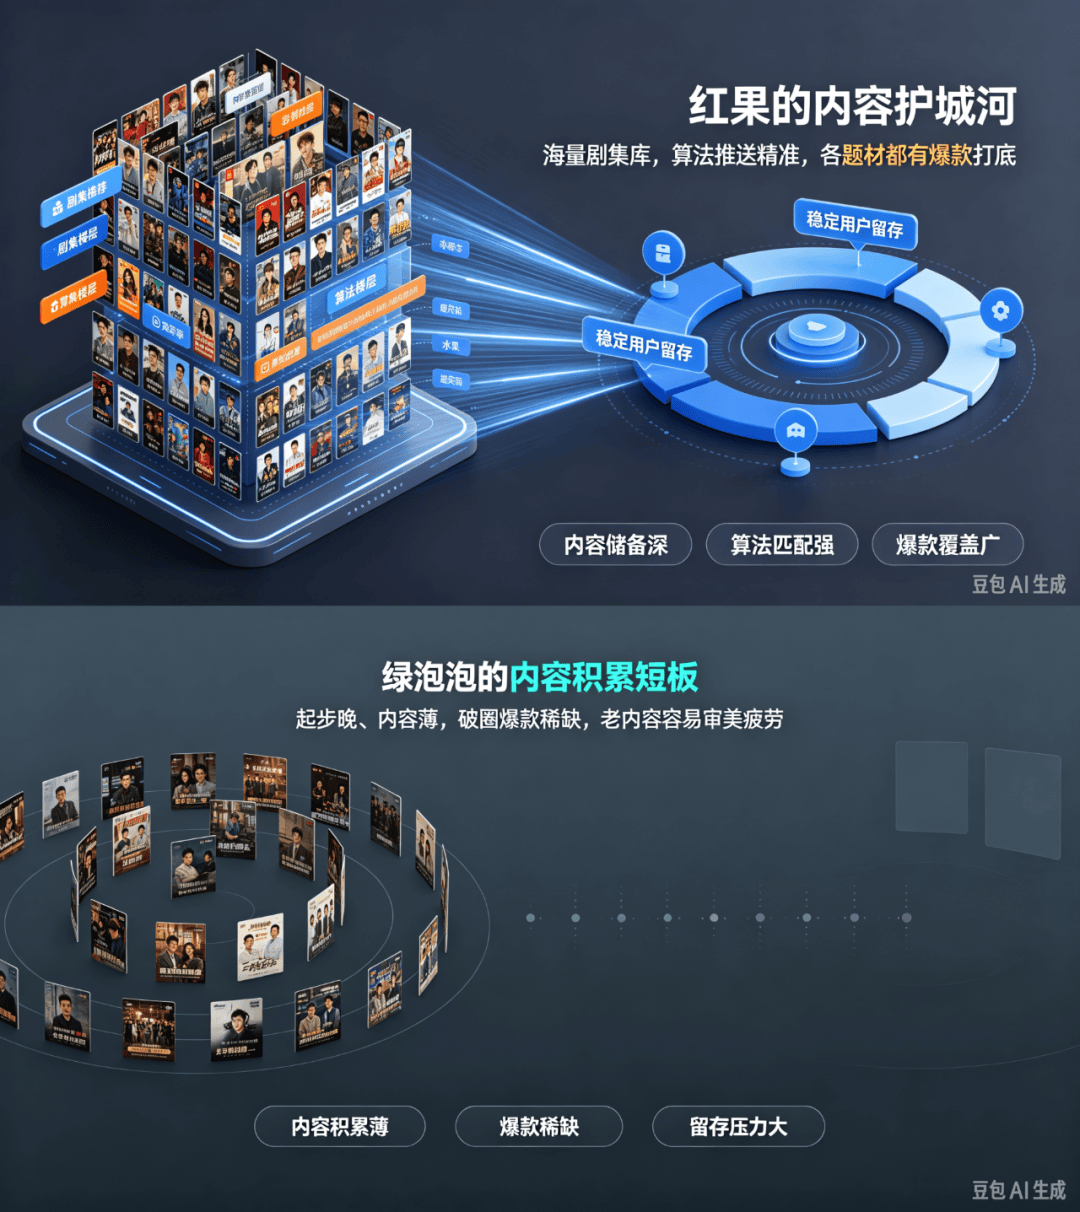
短剧平台拼到最后,一定是内容方面的比拼。红果拥有庞大的内容库和精准的算法推送,这些年攒下了海量剧集库,各个题材都有爆款打底,内容护城河极深。
绿泡泡起步晚,内容积累薄,真正能破圈的爆款更是稀缺,用户刷来刷去都是老内容,很容易审美疲劳,留存是个大问题。
![]()
最后还有一些微观层面的个体感知。
用户在绿泡泡刷剧时遇见的广告明显多于红果,这点比较影响用户体验。
绿泡泡有点赞、比心、转发、评论等不同维度的数据显示,但是观众对于最重要的热度却不清楚是如何计算出来的。
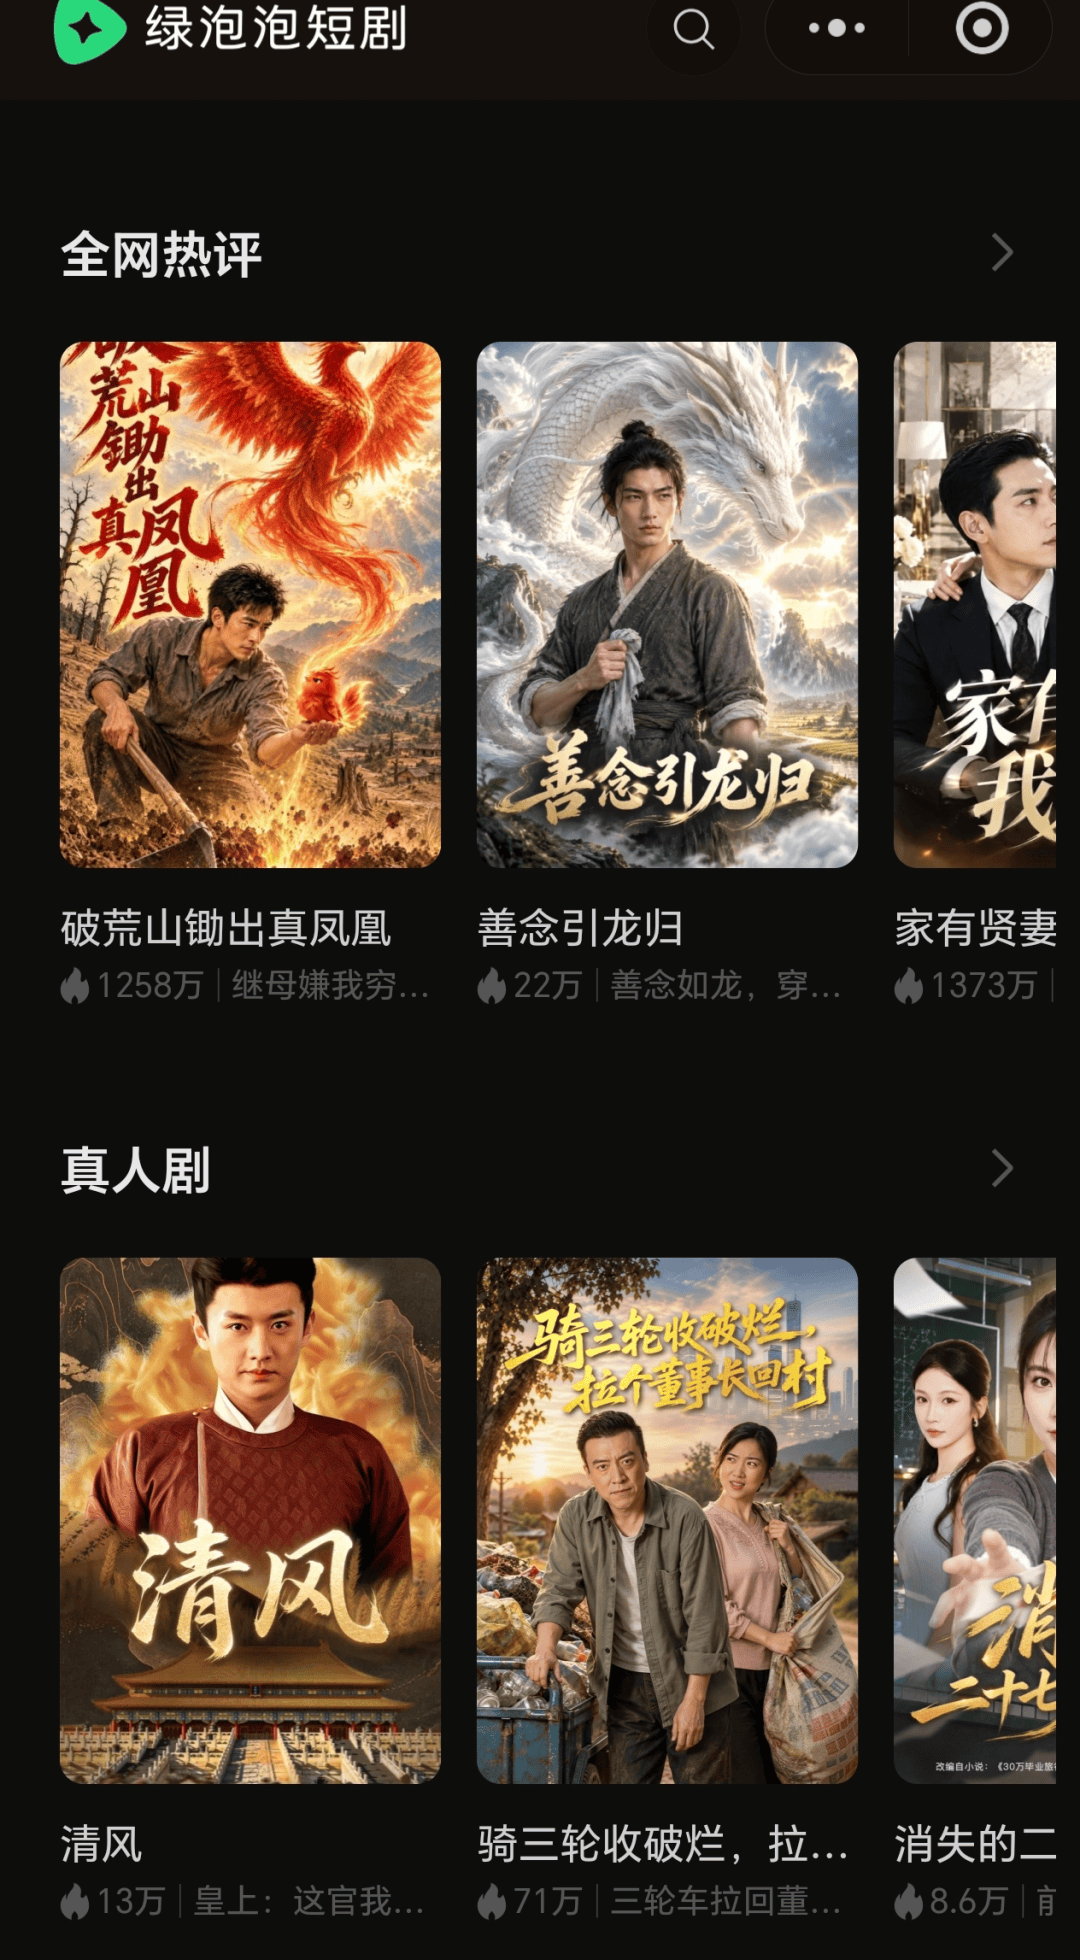
直观来看,不同作品间的差距非常大,比如《窝是米宝哇》的热度达到了2亿,但是一般新剧的热度只有几十万。
甚至在同一榜单上,前后排列的作品热度相差近百倍,这就造成了观众无法感知作品的质量水位,缺乏对比的坐标系。
在这点上,绿泡泡的热度远不如红果的热度值清晰。
![]()
绿泡泡中的不同作品热度差距悬殊
短期来看,靠着微信的流量池,绿泡泡还会保持增长,但中长期看,如果绿泡泡不能克服自身的缺点,很难撼动红果的地位。红果的算法能力、内容库、用户心智,这些护城河不是“一招鲜”能攻破的。
这场红绿大战的结果如何,我们不得而知,但希望短剧行业会在更充分的竞争里,走向更成熟的阶段。而最终受益的,终究是内容创作者和每一个普通观众。
【文/忠犬七公】