•中国共产党第二十一次全国代表大会将于2027年下半年在北京召开
•中国再次对成品油价格实施调控
•7只主动ETF宣告成立,首批产品已启动建仓
•美国对伊朗“双管齐下”: 副总统万斯推动重启谈判,美军汇报军事选项
•美国第三季度GDP年化增长3.4%创一年新高,AI资本开支成核心驱动力
•欧洲央行如期维持利率不变,行长拉加德宣布将于明年2月提前卸任
•亚马逊、英特尔发布最新财报,盘后股价集体大跌
•三星电子第三季度业绩喜忧参半,预警存储紧缺将延续至2028年
•“易中天”三季报出炉,公募、险资纷纷加仓
•碳酸锂期货破位大跌,失守9万元关口
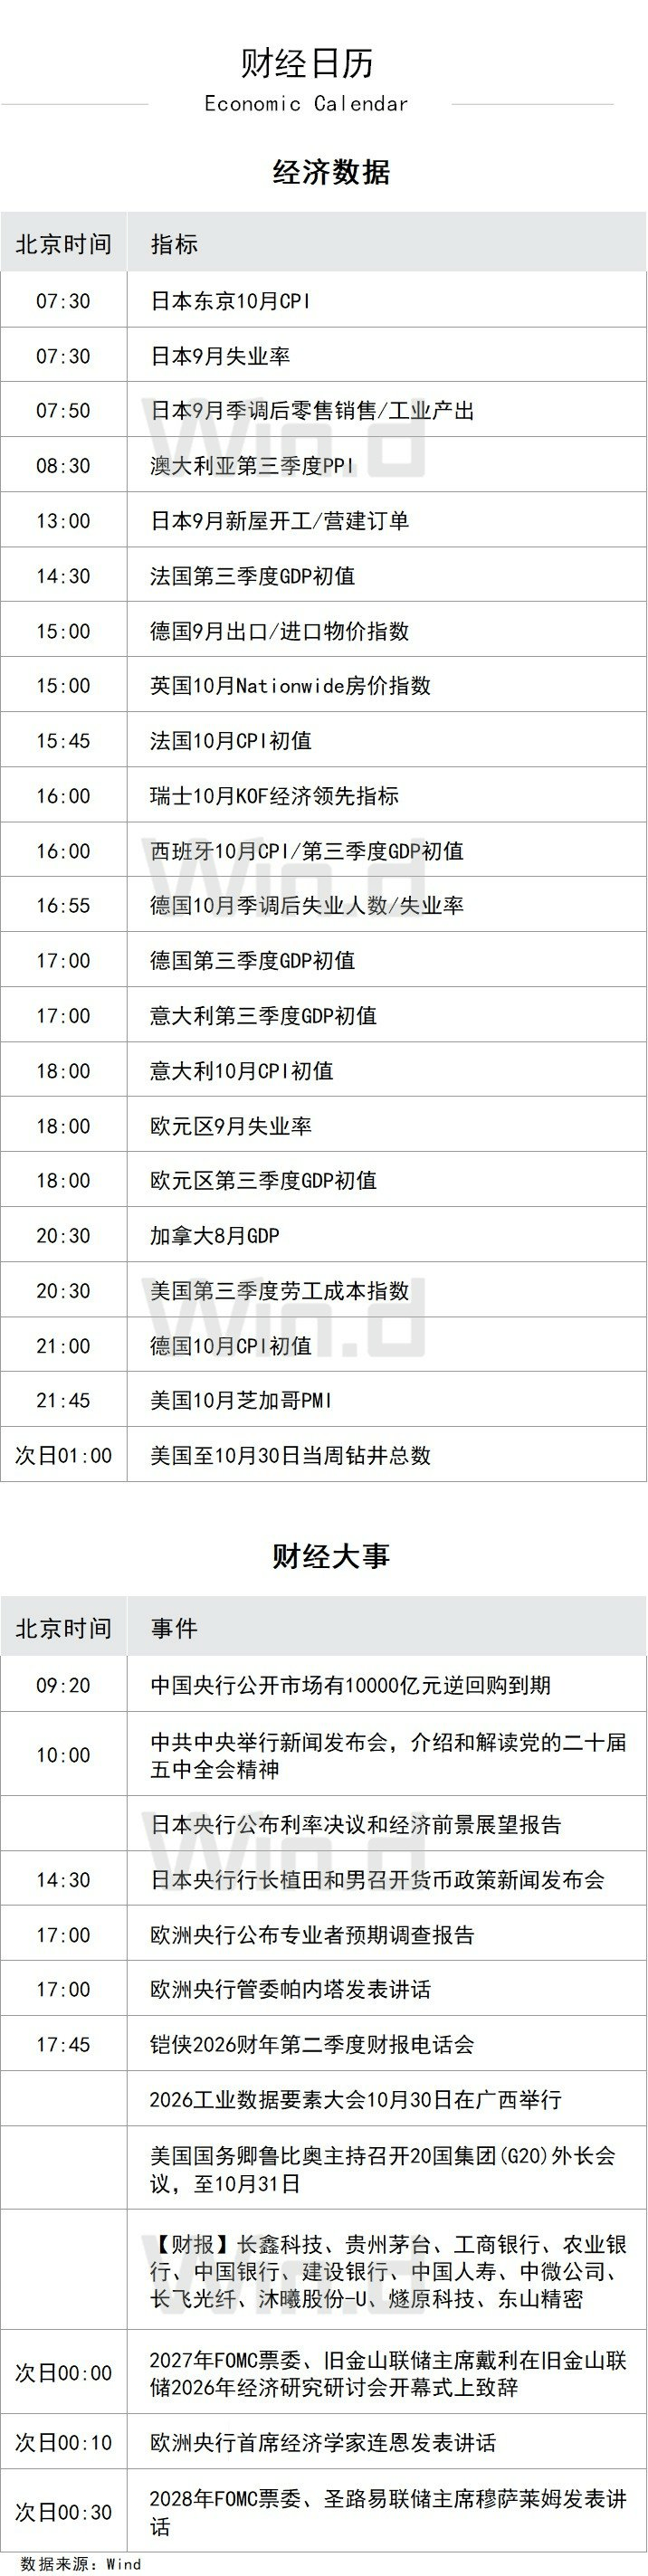
1、中国共产党第二十届中央委员会第五次全体会议,于10月26日至29日在北京举行。中央委员会总书记习近平发表重要讲话。全会听取和讨论了习近平受中央政治局委托所作的工作报告,审议通过了《中共中央关于持之以恒推进全面从严治党若干重大问题的决定》。全会决定,中国共产党第二十一次全国代表大会于2027年下半年在北京召开。中共中央将于10月30日上午10时举行新闻发布会,介绍和解读党的二十届五中全会精神。
2、美国副总统万斯已致信伊朗最高国家安全委员会秘书雷扎伊,试图重启谈判。此举旨在探寻美伊能否找到足够的共同点,从而避免美国未来几周内对伊朗再次发动打击。伊朗方面称已收到该信函,但尚未作出回应,同时强调美国必须落实伊朗提出的七项条件。
3、美军中央司令部司令布拉德·库珀向美国总统特朗普汇报了针对伊朗的军事行动选项。此次会谈正值特朗普政府评估是否恢复针对伊朗的大规模军事行动之际。美国官员近期已向部分海湾国家发出信号,要求为中期选举后可能展开的一场短期、高强度军事行动做好准备。与此同时,美方也在继续推动外交接触。
4、受AI投资热潮拉动,美国第三季度实际GDP年化季环比增长3.4%,超出市场预期并创一年来最快增速。数据同时显示,美国9月核心PCE物价指数同比升3.1%,环比升0.3%,均符合市场预期。美国上周初请失业金人数下降1000人至19.4万人,低于预期的19.9万人。
5、亚马逊第三季度营收2019.4亿美元,同比增长12%;稀释后每股收益(EPS)下降约3.1%至1.89美元;经营利润率逼近14%,创历史新高;云计算业务AWS收入为459.8亿美元,同比增长39.3%,创近四年半以来最高单季增速;自由现金流负424亿美元。公司预计第四季度净销售额2400亿至2470亿美元,同比增长12%至16%。公司维持今年资本支出指引2200亿美元不变,对自由现金流形成持续压力。亚马逊盘后股价一度跌超10%。
6、英特尔2026财年第三季度营收165.1亿美元,同比增长21%;调整后每股收益0.52美元,远超市场预期的0.41美元。分业务看,数据中心与AI收入超73亿美元,远超预期的66亿美元,成为核心增长引擎;代工业务收入67亿美元,同比增长58%,高于预期的61亿美元;客户端计算收入81亿美元,低于预期的88亿美元,受PC需求疲软拖累。公司预计第四季度营收150亿至160亿美元,远低于市场预期的170.5亿美元。英特尔盘后股价一度跌逾22%。
7、三星电子第三季度营业利润同比增783.1%至107.44万亿韩元,销售额增长126.9%至195.25万亿韩元,均连续四个季度创下单季最高纪录;净利润同比增514.6%至75.14万亿韩元,但低于市场预期。三星电子表示,存储紧缺可能延伸至2028年。三星大幅上调资本开支计划,同时将股东回报方案推迟至明年1月披露。
1、欧盟方面正研究将中欧在混合动力汽车领域达成的贸易谅解安排,延伸至化工等领域。商务部就此回应表示,如果欧方一意孤行,对中国产品采取歧视性限制措施,中方必将采取一切必要措施,坚定维护自身利益和企业合法权益。
2、美国国土安全部宣布将3家中国实体增列至“维吾尔强迫劳动预防法”实体清单。商务部对此回应称,中方对此强烈谴责,坚决反对。中方将采取必要措施,坚定维护自身利益。
3、四部门印发《关于进一步提高海南自由贸易港贸易自由化便利化水平的通知》,从推动货物贸易优化升级、促进服务贸易自由便利、创新贸易新业态新模式三方面提出了16项具体举措。
1、A股震荡收低,上证指数收跌0.82%报3651.43点,创业板指跌4.45%,深证成指跌2.92%,万得全A跌2.13%,大市成交1.57万亿元。AI硬件侧再遭抛售。银行、煤炭等全天强势,工商银行、建设银行、交通银行、中国神华齐创新高,中国石油续创18年新高。
2、恒生指数收跌0.59%报22958.65点,恒生科技指数跌2.84%,恒生中国企业指数跌0.46%。人工智能主题板块深度调整,光模块、光通信、PCB概念跌幅居前;银行、煤炭股走高,工行、建行再创新高。南向资金净卖出超33亿港元。
3、南方基金、华泰柏瑞基金、华夏基金、平安基金10月29日发布公告,宣布旗下主动ETF成立,全部达到20亿元首次募集规模上限。目前,在境内首批18只主动ETF中,已有7只产品宣告成立。业内透露,首批成立的主动ETF已开始陆续建仓。
4、上交所科创芯片ETF(588200)即将通过沪港ETF互挂实现出海。跟踪该ETF的港交所互挂基金已于10月28日获批,预计将于11月6日在香港联交所上市,境外投资者可在香港市场直接交易,便捷配置科创板芯片产业链资产。
5、“易中天”三季报全部出炉。中际旭创今年第三季度净利润85.87亿元,同比增长173.74%;新易盛第三季度净利润38.43亿元,同比增长61.15%;天孚通信第三季度净利润为8.79亿元,同比增长55.30%。今年第三季度以来,光模块板块回调。从前十大流通股东披露来看,险资与公募逆势加仓,“牛散”章建平退出中际旭创前十大流通股东之列。
![]()
1、国家继续对成品油价格采取临时调控措施。根据现行价格机制计算,自10月29日24时起,国内汽、柴油价格每吨分别应上调440元、420元,调控后实际上调345元、335元,折合92号汽油、95号汽油、0号柴油每升分别上调0.26元、0.28元、0.28元。
2、工信部召开加快新一代通信网建设发展座谈会,要求统筹推进基础网络、空间网络、国际网络、融合网络建设,解决好用地、用电、管线、廊道、频率等多方面要素保障问题,优化项目支持、考核激励、财政金融等方面政策。
3、中指研究院发文称,10月以来,二手房成交保持活跃,新房市场仍处调整期。根据中指数据监测,10月(1-28日)重点20城二手住宅成交套数同比增长20%,增幅较上月有所扩大,重点30城新建商品住宅成交面积同比下降13%。
4、《上海市出租汽车条例(草案)》公开征求意见。其中提出,依法有序推动自动驾驶技术在出租汽车行业的安全应用。交通、公安等部门依法加强指导和服务。运用大数据、区块链、人工智能等现代信息技术,拓展开发应用场景。
1、对于伦敦金属交易所(LME)计划将其香港仓库中持有的金属转化为可用于融资的数码资产的传闻,LME发言人回应称,交易所正处于探讨非仓单(off-warrant)金属库存代币化以支持业务融资的初级阶段。
1、微软计划发行10个期限档次的债券筹资至少250亿美元,期限从2年至40年不等,以为人工智能(AI)投资提供支撑。这将是微软自2017年以来首次在美国发行高评级债券。其中,40年期债券初始定价指引为较美国国债溢价最高135个基点。
2、知情人士透露,美国司法部已就英伟达以129.3亿美元收购开源平台Hugging Face的交易展开问询,以了解这笔交易将如何影响人工智能领域的竞争。
3、腾讯正式发布面向个人用户的跨应用AI协同体系——Buddy One。该体系打通腾讯文档、腾讯会议、腾讯网盘、ima等办公协同产品,共享WorkBuddy Agent底座,统一账号、统一积分池,未来还将实现记忆共享。
4、受中国和中东市场下滑拖累,丰田汽车9月份全球汽车销量同比下降2.2%至86万辆,为连续第三个月出现下降。其中,中国市场销量同比下降19.7%,连续第八个月下滑。中东市场销量暴跌29.8%。
5、美国外卖平台DoorDash已同意收购生鲜配送平台Instacart,交易作价170亿美元,其中约75%对价以现金支付,剩余部分采用DoorDash股票支付。
1、也门胡塞武装宣布对沙特境内目标实施六次军事行动。也门武装部队胡塞武装称,已使用弹道导弹和无人机打击沙特拉斯坦努拉炼油厂、沙特阿美布盖格设施、利雅得哈立德国王机场、达曼法赫德国王国际机场、拉比格炼油厂及纳季兰地区军事集结指挥部,并称袭击造成机场航空运行中断及沙特军方人员伤亡。
2、以色列议会选举进入最后计票阶段。随着约99%的普通选票完成统计,总理内塔尼亚胡领导的右翼阵营暂时领先,但仍未获得组建多数政府所需的61席;反对派阵营同样未能过半,阿拉伯政党则有望获得创纪录的19席,成为左右组阁谈判的关键力量。随着43万至48万张特殊选票开始清点,最终席位分配仍存变数,以色列下一届政府的组成也尚无定论。
3、欧洲央行如期维持三大关键利率不变,同时强调能源价格持续上涨,对通胀前景构成上行风险,对经济增长前景构成下行风险,但不会预先承诺特定的利率路径。知情人士透露,欧洲央行已做好在12月加息的准备。与此同时,欧洲央行行长拉加德决定,将于明年2月7日卸任该行行长职务,提前近9个月结束任期。
4、乌克兰外长瑟比加公开表示,乌总统泽连斯基愿与俄罗斯总统普京对话,磋商领土等最为复杂、敏感的核心议题。他认为,俄乌元首会晤有望推动和平谈判取得实质性进展。
5、韩国首尔高等法院就前总统尹锡悦涉嫌发动内乱案举行结案庭审,特别检察组再次请求法庭判处尹锡悦死刑。特别检察组指出,尹锡悦因2024年12月3日宣布紧急戒严,被控涉嫌发动内乱罪,一审获判无期徒刑,量刑过轻,应依法判处死刑。
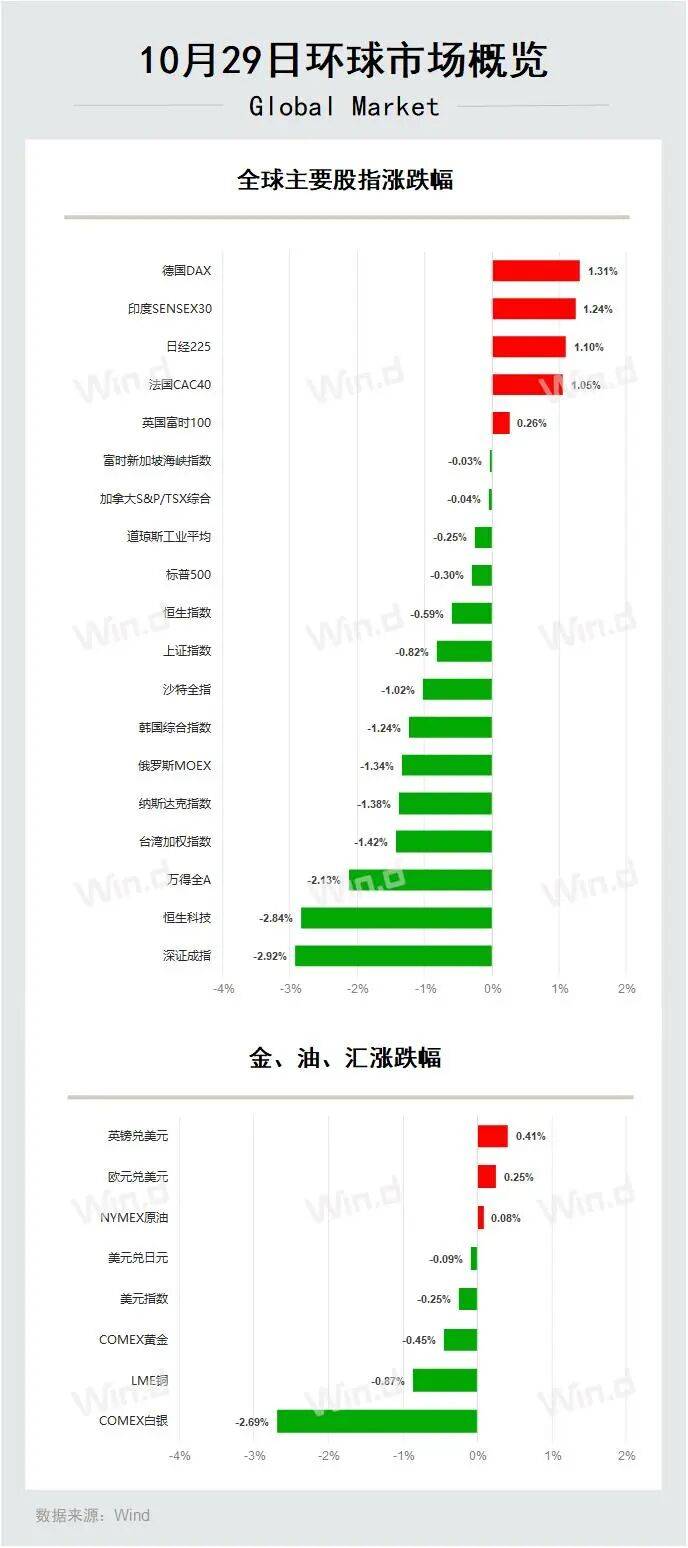
1、美国三大股指全线收跌,道指跌0.25%报52342.56点,标普500指数跌0.3%报7720.39点,纳指跌1.38%报26184.72点。谷歌跌超12%,卡特彼勒跌逾9%,领跌道指。存储板块走低,闪迪跌超5%,美光科技跌近5%。万得美国科技七巨头指数跌2.3%,亚马逊跌超4%,英伟达跌0.8%。纳斯达克中国金龙指数涨0.2%,亚朵涨超7%,禾赛科技跌逾6%。
2、欧洲三大股指收盘全线上涨,德国DAX指数涨1.31%报26039.68点;法国CAC40指数涨1.05%报7970.00点;英国富时100指数涨0.26%报10722.07点。欧洲央行如期维持利率在2.50%不变并承认融资条件收紧,壳牌、阿迪达斯财报超预期带动能源与消费股领涨。
3、亚太主要股指收盘涨跌互现。日经225指数涨1.1%,报64659.47点;爱德万测试涨6%。韩国综合指数跌1.24%,报5937.66点;三星电子绩后跌超4%,SK海力士涨近3%。印度SENSEX30指数收盘涨1.24%,报74151.04点。
4、礼来第三季度营收244亿美元,调整后每股收益7.48美元,均远超市场预期。减重药Zepbound与糖尿病药物Mounjaro销售也高于预期。礼来上调全年销售指引,但下调全年调整后每股收益指引,主要是受并购交易费用拖累。
5、大众汽车第三季度营收752.8亿欧元,低于市场预期。营业亏损58.6亿欧元,营业利润率为-7.8%,均逊于市场预期。今年1至9月,大众在华交付量约137.9万辆,同比下滑30.2%。
6、闪迪公布2027财年第一财季营收110.3亿美元,预估106.9亿美元;调整后每股收益49.51美元,预估46.36美元;每股收益52.60美元。闪迪预计第二财季营收122亿至126亿美元,预估121亿美元;预计调整后毛利率84.5%至85.5%,预估84.8%;预计调整后每股收益55至57美元,预估52.72美元;预计调整后运营费用5.4亿至5.6亿美元。
1、中国银行间债市继续走强,主要利率债收益率纷纷下行,3-7年期品种表现更为强势。国债期货普升,30年期主力合约上扬0.09%且盘中再创年内新高。央行开展1150亿元7天期逆回购操作和1万亿元隔夜逆回购操作,单日净投放1150亿元,银行间市场资金面宽松舒适。
2、美债收益率集体下跌,2年期美债收益率跌11.2个基点报4.592%,3年期美债收益率跌10.57个基点报4.671%,5年期美债收益率跌9.78个基点报4.739%,10年期美债收益率跌8.48个基点报4.937%,30年期美债收益率跌4.84个基点报5.300%。
1、周四碳酸锂期货主力合约破位下跌,失守90000元/吨关口,收报88360元/吨,跌幅8.4%,创2025年11月以来新低。分析指出,供给宽松、需求走弱是近期碳酸锂期货价格再度下行的主要原因,但当前价位暂不建议继续追空。
2、美油主力合约收涨0.08%,报102.86美元/桶;布油主力合约跌0.04%,报111.60美元/桶。美国能源部宣布授予合同,从战略石油储备中交换超过4000万桶原油。美国总统特朗普表示石油和汽油价格将大幅下跌。
3、国际贵金属期货普遍收跌,COMEX黄金期货跌0.45%报4033.30美元/盎司,COMEX白银期货跌2.69%报52.22美元/盎司。美联储按兵不动且释放后续或温和加息信号,地缘局势引发的避险情绪有所消化,市场风险偏好小幅回升带动贵金属价格下行。
4、伦敦基本金属多数下跌,LME期铅涨0.68%报1911.5美元/吨,LME期锌涨0.25%报3873.0美元/吨,LME期铝跌0.16%报3068.0美元/吨,LME期镍跌0.58%报15515.0美元/吨,LME期铜跌0.87%报14352.0美元/吨,LME期锡跌1.79%报49810.0美元/吨。
5、法国经济部长罗兰·莱斯屈尔宣布,作为平抑油价承诺的一部分,欧洲将在未来三个月向市场投放4200万桶石油储备,其中一半为柴油。
1、周四在岸人民币对美元16:30收盘报6.6621,较上一交易日上涨48个基点,刷新2022年6月以来新高,夜盘收报6.6612。人民币对美元中间价报6.7147,较上一交易日升值18个基点,续创2023年2月以来新高。
2、纽约尾盘,美元指数跌0.25%报101.89,非美货币多数上涨,欧元兑美元涨0.25%报1.1181,英镑兑美元涨0.41%报1.3379,澳元兑美元跌0.34%报0.7029,美元兑日元跌0.09%报157.6970,美元兑加元跌0.06%报1.3989,美元兑瑞郎跌0.48%报0.8242,离岸人民币对美元涨46个基点报6.6570。
![]()
![]()