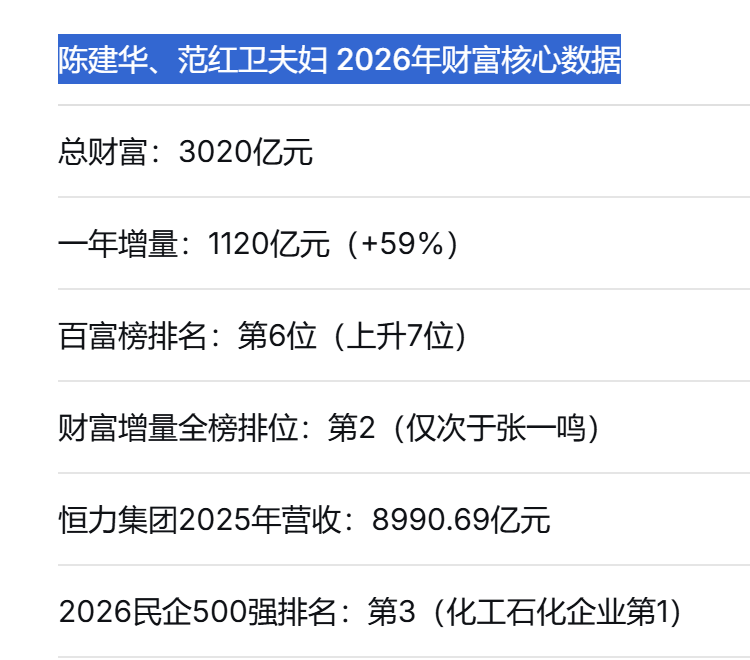
10月27日,2026胡润百富榜发布。张一鸣以6700亿第二次登顶,钟睒睒缩水1200亿退到第二。胡润在发布会上专门点了一个名字:苏州做化纤和石化的陈建华、范红卫夫妇。原话是,“今年最令我意外的是苏州恒力陈建华、范红卫夫妇”。
意外在哪?AI和半导体批量造富的年份,一个炼油、纺丝、造船的传统制造业老板,财富一年增加1120亿,总身家3020亿,第一次挤进前十,排第六,把李嘉诚家族和马云家族都甩在了身后。增量在全榜排第二,只输给首富张一鸣。
泥瓦匠出身,会计起家,这八个字不是修辞。陈建华1971年出生在苏州吴江,家里穷到几块钱学费都要东拼西凑,13岁辍学,到建筑工地上做泥瓦匠,一做就是四年。
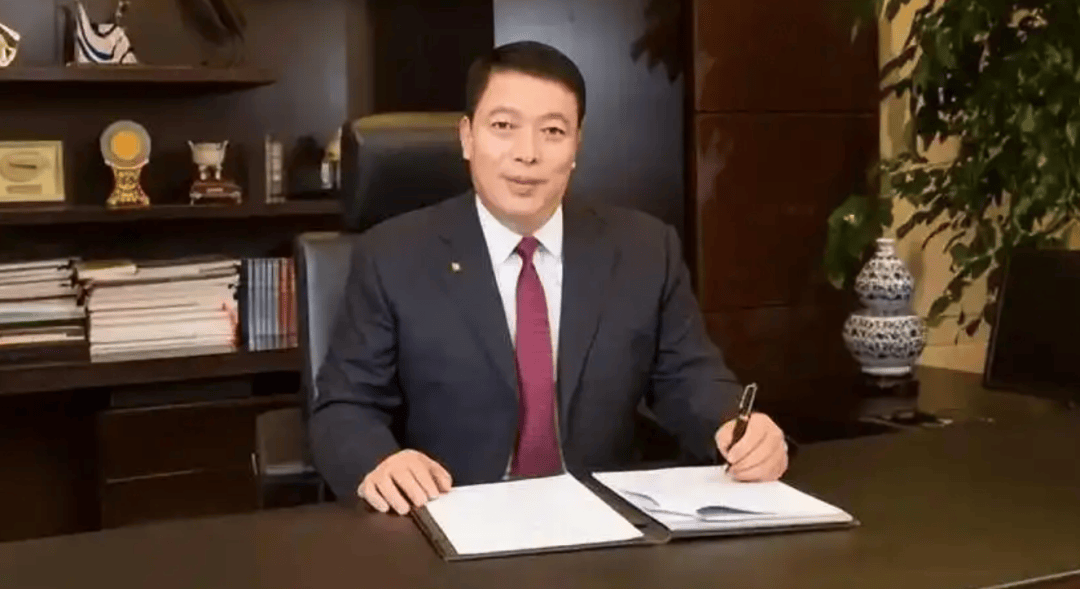
17岁那年从高处摔下来,腰椎落了病,泥瓦匠做不成了,转头去收纺织厂的废丝乱丝,靠倒卖蚕丝攒出第一桶金,20岁手上已经有了百万资产。范红卫比他大四岁,大专毕业,在当地纺织厂做会计。
两个人一个跑市场收原料,一个守厂里管账目,1994年凑了369万,买下一家濒临倒闭的镇办织造厂。那年陈建华23岁,范红卫27岁。
三十一年后,财富曲线在一条完全不属于互联网的赛道上陡然拉陡。这件事值得拆开看。不是因为数字大,是因为数字背后的结构,比“努力”和“风口”这两个词都复杂。
![]()
数据来源:2026胡润百富榜、全国工商联2026民企500强
1120亿是从哪冒出来的
胡润的统计口径是夫妇在“恒力系”上市平台的持股价值。A股两块核心资产:恒力石化,和松发股份。两块资产贡献增量的方式,完全不是一回事。
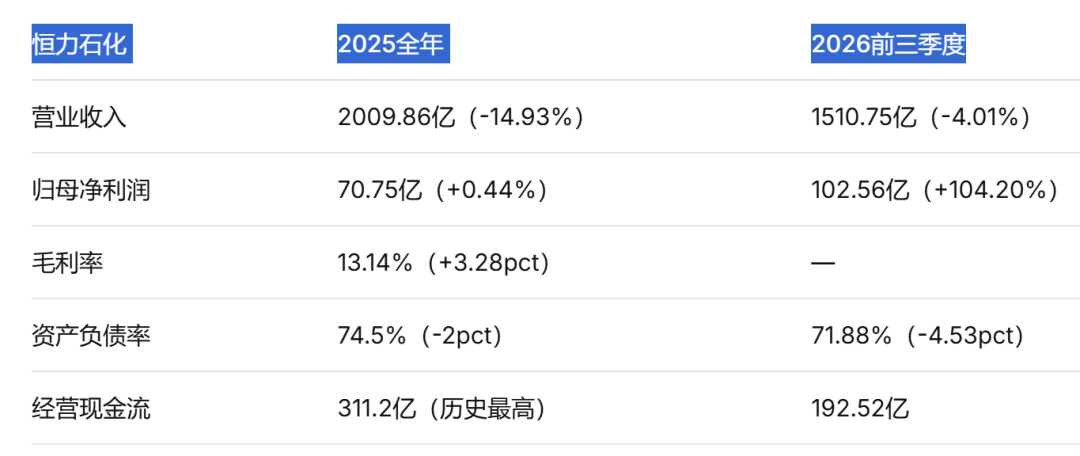
恒力石化是底仓。2025年全年营收2009.86亿,同比掉了14.93%,归母净利润70.75亿,只微增0.44%。
单看这张表,不像能催出千亿财富的样子。
但利润的质量在变。毛利率从上一年的9.86%修复到13.14%,经营现金流冲到311.2亿的历史最高,资本开支砍了67%到71亿,资产负债率降了2个百分点到74.5%。
一家重资产化工企业在周期底部把现金攥紧了。
到了2026年,价差修复的弹性砸出来了。前三季度归母净利润102.56亿,同比增长104.2%,营收还在降,降4.01%。
炼化这个行业,利润从来不在“量”里,在“差”里。PTA加工价差、芳烃价差、聚酯价差同步回暖,恒力的一体化布局把几个环节的修复一口吃下,煤化工又对冲了一部分原油波动。
恒力石化近一年市值从千亿出头修复到1600亿上下,贡献的是数百亿级别的增量。
![]()
数据来源:恒力石化2025年报、2026三季报
真正把曲线拉陡的,是另一张表。
松发股份。很多人到今天还以为它是个做陶瓷的潮州企业。2018年恒力集团花8.2亿买下这个壳的时候,它确实就是。当时市场看不明白,做化纤和石化的人,买个陶瓷上市公司干什么。
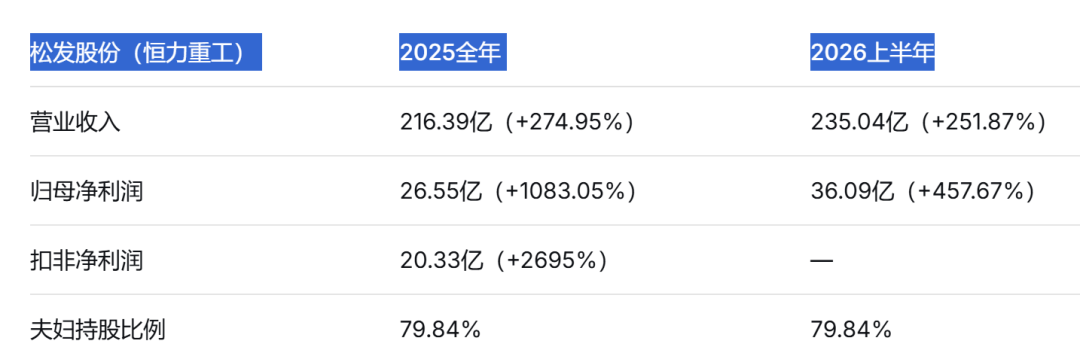
答案等了六年。2022年恒力设立恒力重工,17.29亿拍下原韩国STX在大连的破产船厂。2024年10月,松发宣布剥离陶瓷资产,置入恒力重工100%股权。2025年重组落地,夫妇对松发的持股从30%出头拉到79.84%。一个壳,装了八年,装进去的是一个造船平台。
装进去的时间点,撞上了造船业自2008年以来最猛的一轮周期。
工信部数据,2026年前三季度中国新接造船订单17529万载重吨,同比增长163.2%,占全球总量的81.8%。松发2025年营收216.39亿,同比增长275%,归母净利润26.55亿,同比增长1083%。
2026年上半年营收235.04亿,净利润36.09亿,增速还在加速。截至10月底,松发市值超过1700亿,重组筹划前不过百亿上下。夫妇持股79.84%,对应市值在1300亿量级。这一块,贡献了增量的大头。
![]()
数据来源:松发股份2025年报、2026半年报
他们不是风口来了才站过去的
2018年买壳,2022年接破产船厂,2024年装资产。每一步都在行业情绪最冷的时候动手。2022年全球造船业什么光景?
韩国船厂破产重整,产能出清,没人觉得这是个好生意。
他们接了。1994年369万买镇办织造厂,2008年金融危机后上炼化项目,行为模式一样:在别人算短期账的时候算长期账。胡润说“意外”,放在这对夫妻三十年的习惯里,不意外。
但话得两头说。尊重归尊重,生意的质地归质地。
恒力石化2025年营收2009亿,净利润70亿,净利率3.5%。2026年前三季度利润翻倍到102亿,净利率也不过6.8%。资产负债率从74.5%降到71.88%,在改善,但在制造业里仍然是偏高的水位。利润对油价、对价差、对下游需求的敏感度摆在那里。一年1120亿的增量里,有周期给的价差,有资本市场对造船资产的重新定价,有重组带来的持股比例跳升,没有一条是可以线性外推的直线。
松发这边也一样。恒力重工手持订单361艘、1348万修正总吨,交船期排到2030年,2026年VLCC新船订单全球市占率超过80%。
订单饱满是真的。但造船业的收入确认按交付节奏走,2026年的高增长里有多少是前期积压订单的集中释放,需要再看几个季度。
79.84%的持股比例放大了上涨的弹性,同样放大了未来波动的敞口。
整个民营大炼化板块都在吃景气修复的饭。恒逸石化前三季度净利润增速超过30倍,荣盛石化增长超过800%,都是从更低的基数上弹起来的。恒力不是跑得最快的那一个,它跑得最“重”,产业链最长,所以修复的确定性高一些,弹性反而不是最大的。
结尾
1120亿,是一对泥瓦匠和会计用三十一年时间,在化纤、炼化、造船三个完全不性感的行业里,一次次在冷场时进场换来的。
这个数字里装着判断力、耐心和胆量,也装着周期、杠杆和时机。把功劳全归给“努力”是鸡汤,全归给“风口”是偷懒。
更诚实的说法是:他们在正确的行业里,用足够重的方式熬到了正确的时间,市场一次性把过去几年的等待折成了现价。
至于下一年还能不能多出1120亿,是另一个问题。