据证券之星公开数据整理,近期万年青(000789)发布2026年三季报。截至本报告期末,公司营业总收入25.37亿元,同比下降23.75%,归母净利润-1.28亿元,同比下降1812.17%。按单季度数据看,第三季度营业总收入8.74亿元,同比下降21.68%,第三季度归母净利润-7985.42万元,同比下降139.91%。本报告期万年青三费占比上升明显,财务费用、销售费用和管理费用总和占总营收同比增幅达33.83%。
本次财报公布的各项数据指标表现不尽如人意。其中,毛利率14.42%,同比减7.95%,净利率-6.46%,同比减1358.14%,销售费用、管理费用、财务费用总计4.31亿元,三费占营收比16.99%,同比增33.83%,每股净资产7.82元,同比减3.19%,每股经营性现金流0.15元,同比减71.14%,每股收益-0.17元,同比减1821.65%
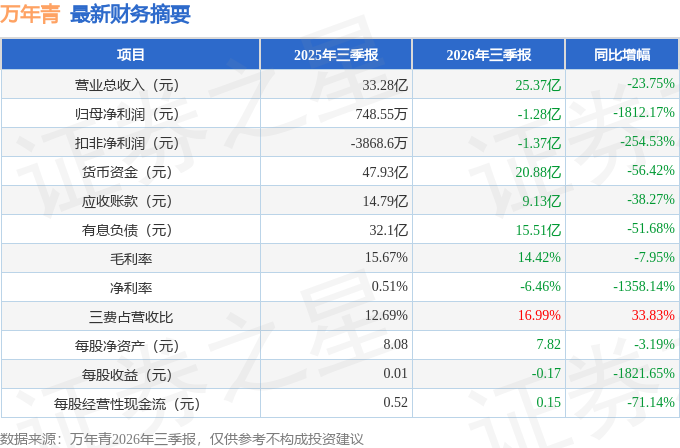
证券之星价投圈财报分析工具显示:
财报体检工具显示:
- 建议关注公司应收账款状况(当期应收账款/年报归母净利润已达3146.73%)
分析师工具显示:证券研究员普遍预期2026年业绩在3170.0万元,每股收益均值在0.04元。
最近有知名机构关注了公司以下问题:
问:请下半年公司主要的需求支撑和业绩增长点有哪些?
答:您好,上半年江西省基础设施投资增长6.2%,是公司水泥、商砼等产品的核心需求支撑,公司将紧抓省内高铁、水利、港口等基建项目机遇,主动增加中热水泥等特种水泥产销量,应对市场需求结构的变化。同时,公司“水泥+商砼+骨料+瓷砖胶”全产业链布局成效显著,其中骨料业务上半年营业收入同比增长19.67%,毛利率提升4.49%,是当前业绩增长的重要板块,全产业链一体化销售与配送模式不仅降低了物流成本,更能为大客户提供一站式建材供应服务,提升了客户黏性与市场竞争力,形成独特的协同优势,这一协同优势也将持续为下半年业绩赋能。此外,公司深化大客户战略已成功入围多家央企集采供应商,将为下半年及明年业绩保障提供重要支撑。公司也将持续依托全产业链布局优势,坚持降本增效,通过改革创新与数字化转型持续提升运营效率,挖掘业绩增长潜力感谢您对公司的关注。
2.报告提到公司主动增加了中热水泥等特种水泥的产销量,目前已有四家企业获得中热水泥生产许可。请问特种水泥这块业务下半年的放量空间有多大?主要对接哪些水利、港口项目?
您好,下半年特种水泥需求量将视工程进展而定。主要的水利、港口项目是赣江部分航道拓宽、鄱阳湖水利枢纽,以及抽水蓄能电站等项目。
3.想了解一下"水泥+商砼+骨料+瓷砖胶"全产业链布局未来的发展规划?
您好,公司未来将持续深化“水泥+”战略,围绕全产业链布局推进高质量发展一是充分发挥当前已构建的“矿山资源-熟料生产-水泥制造-商砼搅拌-骨料加工”完整产业链的协同优势,持续推行“水泥+砂石+商砼+瓷砖胶”建材一体化销售模式,进一步提升客户黏性与产品附加值,摆脱单纯价格竞争,巩固区域市场地位;二是继续拓展水泥窑协同处置固危废业务,积极拓展固废衍生燃料(RDF)、建筑垃圾资源化利用等产业链延伸项目,完善全产业链布局,挖掘新的利润增长点;三是加快产品结构升级,持续提高高标号水泥、特种水泥等高附加值产品占比,结合全产业链优势实现差异化竞争,同时深化数字化转型,进一步提升全产业链运营效率;四是依托全产业链协同优势,持续深化大客户战略,更好对接省内大型基建项目需求,同时借助全产业链布局分散单一产品的市场风险,增强公司在行业调整期的盈利韧性;五是探索无机非金属新材料领域,培育第二增长曲线。感谢您对公司的关注。
4.报告特别提到公司成本管控有效,制造成本进一步下降,较好对冲了销价压力。想请管理层具体介绍一下,降本主要降在哪些环节?下半年还有多少降本空间可以释放?
您好,上半年公司坚持以效益为核心,将降本增效融入生产经营的全过程,降本主要体现在多个环节首先是通过精益化管控生产流程、完善对标考核机制,强化生产环节的精细化管理;其次公司加大了原材料集中采购与物流运输环节的管控力度,降低了采购与物流环节的成本;此外公司通过科学制定设备维护保养方案,提升设备运维效率,降低运维费用等,最终推动公司制造成本进一步下降,较好对冲了行业需求下行带来的销价压力。关于下半年的降本空间,公司将持续通过节能降耗、市场拓展等举措强化降本增效,相关成效请您关注公司后续披露的定期报告。感谢您对公司的关注。
5.请问公司大客户战略下半年的推进计划是怎样的?
您好,2026年下半年公司将持续深化大客户战略实施,重点围绕大客户集采与重大工程项目投标相关工作一是持续巩固与现有战略伙伴的深度合作,不断完善集采供应商服务体系,进一步提升服务响应速度,重点跟进江西省“十五五”规划中的高铁、水利港口等重点基建项目,紧抓江西省基础设施投资机遇,积极参与省内重大工程投标,充分发挥公司中低热水泥产品优势,深度参与水利等重点基础设施建设。二是持续依托“水泥+商砼+骨料”全产业链优势,深化一体化配送模式,为大型项目提供一站式建材解决方案,同时持续优化物流成本控制,加快干粉砂浆等新产品研发进度进一步丰富服务矩阵,增强大客户粘性,提升全产业链服务市场和价值创造能力。三是坚持发挥全产业链营销优势,持续深化“大客户”战略,进一步加强与央国企建立战略合作,紧抓省内基建投资带来的需求红利,扩大公司在省内大型基建项目中的市场份额,依托稳定的大客户订单保障公司销量稳定性,巩固公司业绩稳健发展的支撑。感谢您对公司的关注。
6.请问公司绿色转型方面下半年还有哪些重点项目?环保优势怎么进一步转化为竞争优势?
您好,公司将持续推进低碳替代燃料使用、氮氧化物超低排放、光伏发电、余热发电等,提升清洁能源占比,稳步推进熟料生产线超低排放改造,加快节能降碳技术的落地应用,持续扩大炭黑气化渣等替代燃料在熟料生产中的应用,进一步完善绿色制造体系公司将从以下方面把绿色发展优势转化为竞争优势一是依托现有的18家省级及以上绿色工厂、绿色低碳产品“三认证”的合规及品牌优势,在下游重大基建项目、绿色建材采购需求中抢占份额,进一步强化差异化竞争能力;二是通过持续扩大替代燃料应用、提升清洁能源占比,降低生产环节的碳排放成本与能源成本,在碳交易监管趋严的行业背景下巩固成本优势,对冲行业周期波动的影响三是将绿色转型与产业链延伸相结合,依托现有水泥窑协同处置能力,进一步拓展固废衍生燃料生产、建筑垃圾资源化利用等绿色业务,开辟新的盈利增长点,把绿色产能优势转化为业务增长动能。感谢您对公司的关注。
7.关注到公司购专用证券账户目前持有3846.78万股、占总股本的4.82%,是公司第三大"股东",说明公司在真金白银报投资者想请问购的股份未来的用途是怎么安排的?后续还会不会有新的购计划?
您好,公司购股份用于维护公司价值及股东权益,所购股份将在披露购结果暨股份变动公告后三年内完成出售,若公司未能在上述期限内完成出售,未实施出售部分股份将履行相关程序予以注销。后续若有新的购安排,公司将严格履行信息披露义务感谢您的关注。
8.公司主要市场在江西,也辐射福建、浙江、广东、湖北。想了解一下省外市场的拓展思路是什么?未来会不会重点深耕某一两个周边省份?
您好,关于市场拓展,公司将坚持以需求为导向、以销售利润最大化为原则开展相关工作。感谢您对公司的关注。
9.上半年经营活动现金流净额为负,相比去年同期大幅下滑,主要是什么原因,公司准备通过哪些举措改善经营性现金流,预计什么时候恢复正向经营现金流?
您好,公司上半年经营性现金流为负,同比下降明显,主因是水泥市场量价齐跌。尽管公司内部已全力推进降本增效,但外部市场冲击幅度较大,短期难以完全对冲,导致现金流阶段性承压。针对现金流管理,公司当前已推进多项改善举措一是紧抓省内大型基建项目机遇,主动增加中热水泥等特种水泥产销量,积极应对市场变化;二是持续推进降本增效,进一步降低制造成本,对冲销价下行压力;三是依托“水泥+商砼+骨料+瓷砖胶”全产业链布局优势,通过一体化销售与配送模式降低物流成本,提升客户黏性与市场竞争力;四是加大货款清收力度,推行月结、现金交易模式转变传统垫资销售模式,提升资金流动性,改善经营性现金流入情况。感谢您的关注。
10.当前公司股价低于每股净资产,作为中小股东,关心股东报规划。结合当下盈利承压现状,公司如何看待未来分红条件;如果后续经营暖,分红方面有怎样考量?
您好,公司现金分红政策严格遵循《公司章程》规定,在充分考虑企业未来项目并购、对外投资等资金需求及日常经营需要的同时,兼顾投资者报。未来,公司将尽量保持分红政策的连续性和稳定性,具体方案将结合公司盈利状况、资金需求及可持续发展等因素综合制定。感谢您的关注。
本文数据来源于万年青2026年三季报,仅供参考不构成投资建议。
