大家好,我是探险家!
美国砸了几百亿美元,签了160项矿产协议,折腾了两年,终于把中国稀土精炼份额从2023年的90%以上“打”到了2025年的85%。听起来是不是赢了?
可同一份数据说,除了稀土之外,中国关键矿产精炼平均份额从70%涨到了72%。 钱花了,协议签了,怎么越忙活越被动?
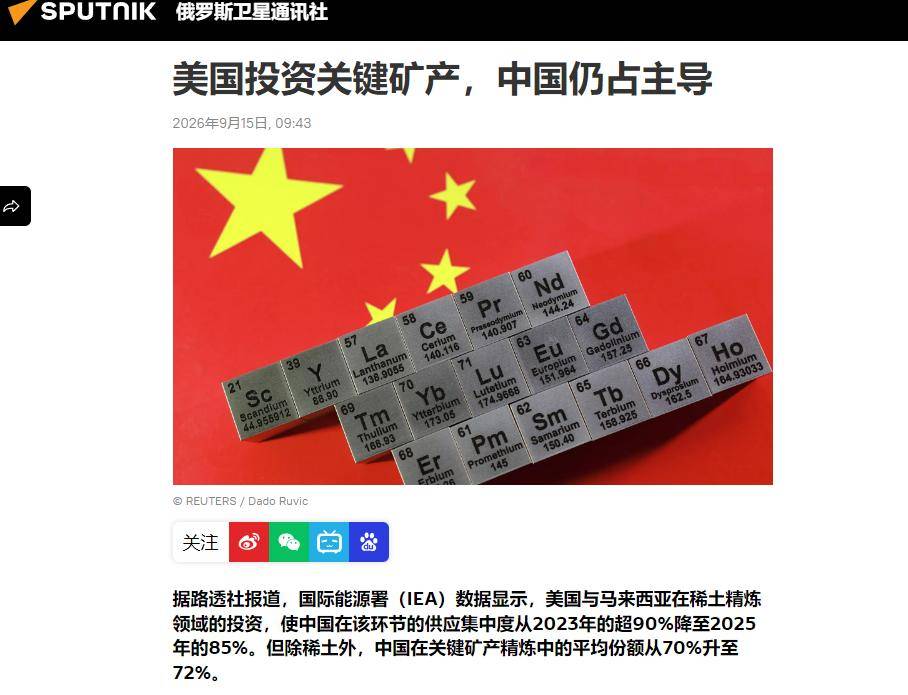
我看到这组数据的第一反应是——这就像一个人拼命减肥,体重掉了5斤,结果体脂率反而涨了。
问题到底出在哪?今天咱不聊事件本身,聊它背后的连锁反应。美国这400亿到底买到了啥?又买不到啥?
![]()
华盛顿的逻辑很简单:中国有矿,我就去别处找。巴西有稀土,非洲有钴,澳洲有锂,于是满世界签协议、入股矿企、拉拢伙伴。
这套打法说白了,就是把关键矿产竞争简化成一场“抢矿游戏”,好像只要矿源找齐了,问题就能解决。
![]()
我给你翻译一下这个逻辑的漏洞。矿只是棋盘上的棋子,下棋的手在精炼厂里。你抢到了矿,不等于你能把矿变成能用的材料。
你有面粉,不等于你能做出面包。你得有磨坊,有烤箱,有会操作这些设备的面包师。而美国恰恰缺的,就是那个“面包师”。
![]()
据估算,美国在稀土分离、高端冶炼这类细分领域,具备工业化实操经验的资深工程师不足百人,而且整体年龄偏高,青年技术人才出现明显断层。
美国全国矿业类院校每年合计仅能培养约300名矿业工程师,而美国认证院校的矿业项目每年毕业的矿业工程师不到170人,现有矿业劳动力中有一半将在未来3年内退休。
![]()
我再给你看一个更扎心的数据。花旗发表研究报告指出,该行与一家美国稀土生产商(MP Materials)管理层通话后认为,美国稀土供应链要真正成熟且具商业竞争力,需时远超五年。
你花400亿可以买矿、可以建厂、可以补贴企业,但你买不回一条已经断掉的人才管道。
![]()
那中国的优势是怎么来的?我带你把时间线拉长一点看。中国从1950年代开始布局稀土产业,1970年代徐光宪院士的串级萃取理论打下技术底子。
几十年下来,40多个专业稀土实验室,至少11所大学和职业院校开设稀土专业,每年招收500多名学生。
![]()
这些学生从大一开始就泡在萃取、分离、提纯的实验环境里,毕业进场继续干同样的事,一代一代攒出一个庞大的有实战经验的技术人才池。
据观察者网报道,中国已培育出数千名专业稀土分离技术人才,人才储备雄厚,而美国同类工程师不足百人。我给你算笔账:几千人对不到一百人,这不是差距,这是代差。
![]()
再看技术和成本。全球58%的稀土专利掌握在中国手中,中国企业的稀土提炼成本仅为美国的四分之一,同时能稳定保持99.99%以上的纯度。
以钕铁硼永磁材料为例,中国企业良品率比美国高30%左右。这意味着什么?意味着就算美国把精炼厂建起来,产出来的氧化钕镨也比中国货贵一大截。
![]()
终端制造商不会为“美国制造”多掏腰包,除非政府强制采购或者长期补贴——可长期补贴意味着这个产业永远长不出自己的竞争力。
我认为,这才是真正的壁垒。不是矿山,不是资金,是几十年来积累的工艺经验和人才储备。基础分离提纯是化工领域最磨人的技术之一,上百级溶剂萃取串联,每一级的温度、酸度、流速、相比都要精确控制。
![]()
这些东西写在论文里很简单,但工艺参数怎么调、异常怎么处理、良品率怎么从60%爬到95%,靠的是几千个工程师在车间里泡出来的经验。你有钱,但你买不到这些经验。
![]()
那有人要问了,中国稀土精炼份额不是从90%以上降到85%了吗?这不是美国的“胜利”吗?我带你看清楚这5个百分点是怎么“掉”的。
国际能源署数据显示,美国与马来西亚在稀土精炼领域的投资,使中国在该环节的供应集中度从2023年的超90%降至2025年的85%。注意关键词——马来西亚。
![]()
这5个百分点靠的是马来西亚产能,不是美国本土产能。马来西亚工厂用的是谁的技术?控制权在谁手里?
这些问题华盛顿大概不愿意深究。它需要的是一个“中国份额在下降”的故事来证明400亿没白花。
![]()
可数字另一面不会说谎。除了稀土之外,中国在关键矿产精炼中的平均份额从70%升至72%。石墨、钴、锰、镍这些全球能源转型最依赖的矿产,中国不是在退,是在进。
IEA在《2026年全球关键矿产展望》报告中指出,即便全球所有已规划稀土精炼项目如期投产,到2035年中国在稀土精炼领域的份额预计仅降至70%至73%。
![]()
我给你翻译一下这个预测:你再怎么砸钱、再怎么建厂,十五年后中国的份额还是七成以上。这不是“追赶”,这是“望尘莫及”。
再看MP Materials的处境。MP Materials花了7年仍然无法量产高纯稀土,其非洲精炼厂因技术问题多次推迟投产。
![]()
公司2026年第二季度净亏损高于市场预期,主要原因是新投产的得克萨斯磁铁工厂产能爬坡缓慢。首席执行官在财报电话会上承认,摆脱加工技术瓶颈比最初预估要困难。
我认为,这不是MP Materials一家公司的问题,这是整个美国稀土产业的缩影。你建了厂,但你找不到足够熟练的工程师来运转它。
环保标准更高、废渣处理每吨多花4倍钱、能源成本更高、良品率更低——这些结构性劣势,不是靠400亿就能抹平的。
![]()
我最后说说这件事最核心的逻辑。美国真正该焦虑的不是中国有多少稀土矿,是中国有多少稀土工程师。前者可以靠签协议、砸钱来对冲,后者需要10年以上系统性投入,而且没有捷径。
中国从1950年代开始,今天的11所大学、每年500名毕业生、40多个实验室,是漫长过程的产物。
![]()
美国即便明天就决定在10所大学开设稀土专业,第一批有实战能力的工程师出来,估计也要到2035年。而到2035年,中国在这一领域的专利、工艺和人才储备又往前走了一代。
我给你打个比方:你在跑马拉松,人家已经跑了30公里了,你现在才系鞋带。你跑得再快,也得先把前面那30公里补上。可问题是,人家也在跑,不是站在原地等你。
![]()
花旗的报告说得很直白:美国稀土供应链要真正成熟且具商业竞争力需时远超五年。我认为,这个“远超五年”的潜台词是——十年起步,十五年不算夸张。
而在这十年到十五年里,中国不会停下来等你。中国企业在稀土提炼成本上的优势、在专利布局上的密度、在人才管道上的厚度,都在持续扩大。
![]()
美国这400亿买的是矿建的市场,但真正需要的东西——那些能在车间里调参数、能在异常时判断原因、能把良品率从60%推到95%的人——一个都买不到。
我最后说一句:这场关键矿产竞赛,比的不是谁矿多,是谁人强。而在这个维度上,美国落后了不止10年。 钱可以买到设备,但买不到时间;可以买到矿权,但买不到经验。中国用几十年建起来的人才管道,是美国用钱砸不开的护城河。


