报告要点
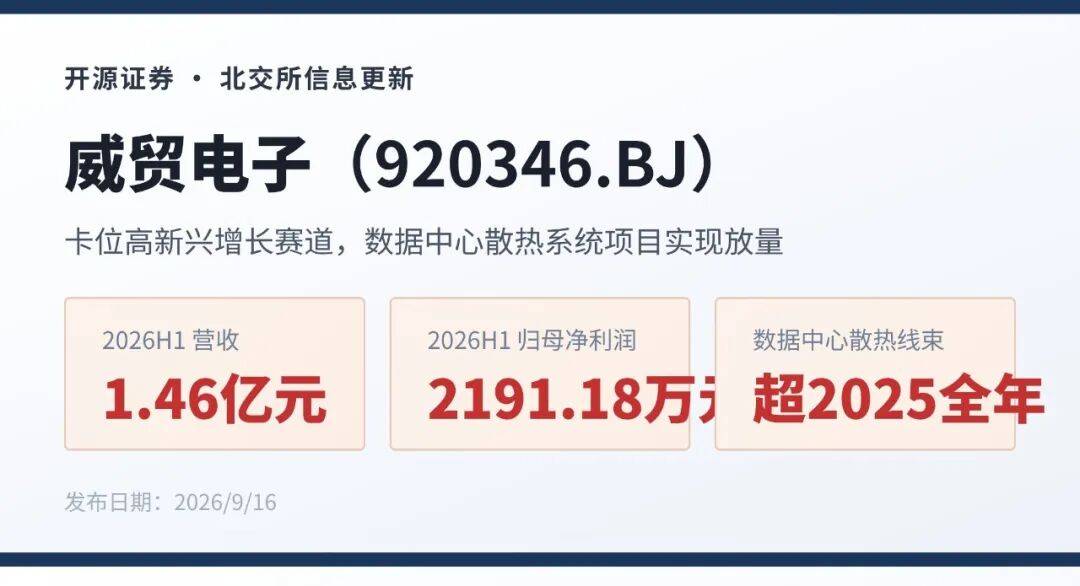
▍2026H1营收1.46亿元(+1.13%),归母净利润2191.18万元(-10.34%)
2026上半年公司实现营业收入1.46亿元,同比增长1.13%;归母净利润为2191.18万元,同比下滑10.34%;扣非归母净利润1829.29万元,同比下滑19.75%,毛利率27.52%。我们维持2026-2028年盈利预测,预计2026-2028年归母净利润分别为0.54/0.63/0.71亿元。EPS分别为0.67/0.78/0.88元,当前股价对应P/E分别为22.1/18.9/16.7倍,我们看好公司积极卡位新兴高增长赛道,数据中心散热系统项目实现放量,维持“增持”评级。
▍2026H1中国新能源汽车出口高增长,汽车线束行业发展空间广阔
据中国汽车工业协会统计,2026年上半年我国汽车产销量分别为1,499.3万辆和1,501.7万辆,同比分别下降4%和4.1%,其中,新能源汽车产销量为743.8万辆和744.6万辆,同比增长6.7%和7.3%,占新车总销量约49.6%。2026年中国汽车出海并未因全球经济波动而减速,反而跑出了超预期的加速度。2026年1-5月,中国汽车累计出口量同比增长53.8%,出口金额增长56.2%。其中,新能源汽车出口量同比增长78.5%,占整体出口量的71.6%,成为出海核心动力。此外,随着飞行汽车等新兴领域的出现,汽车线束行业有了更广阔的发展空间。
▍公司积极卡位新兴高增长赛道,数据中心散热系统项目实现放量
2026上半年公司线束与集成组件业务多点开花,核心新项目量产爬坡进展顺利。汽车电子领域,核心客户项目交付全面提速,大众VW313尾灯线束、理想L8线束、华为享界G9空气悬架线束等项目已实现批量交付。家电领域,新一代高端双色注塑电熨斗前盖组件、升级版吸附式手持电熨斗组件、手持无线吸尘器马达组件及商用咖啡机组件相继进入量产爬坡,持续驱动海外销售收入增长。工业领域,受益于AI算力建设带来的液冷需求增长,公司数据中心散热系统线束收入取得大幅增长,其2026年上半年营收已超2025年全年水平;同时,热泵及智能物流传输系统连接器组件等项目亦进入批量生产阶段,业务结构持续优化。
▍风险提示:原材料价格上涨风险、汇率波动风险、新品研发不及预期风险。
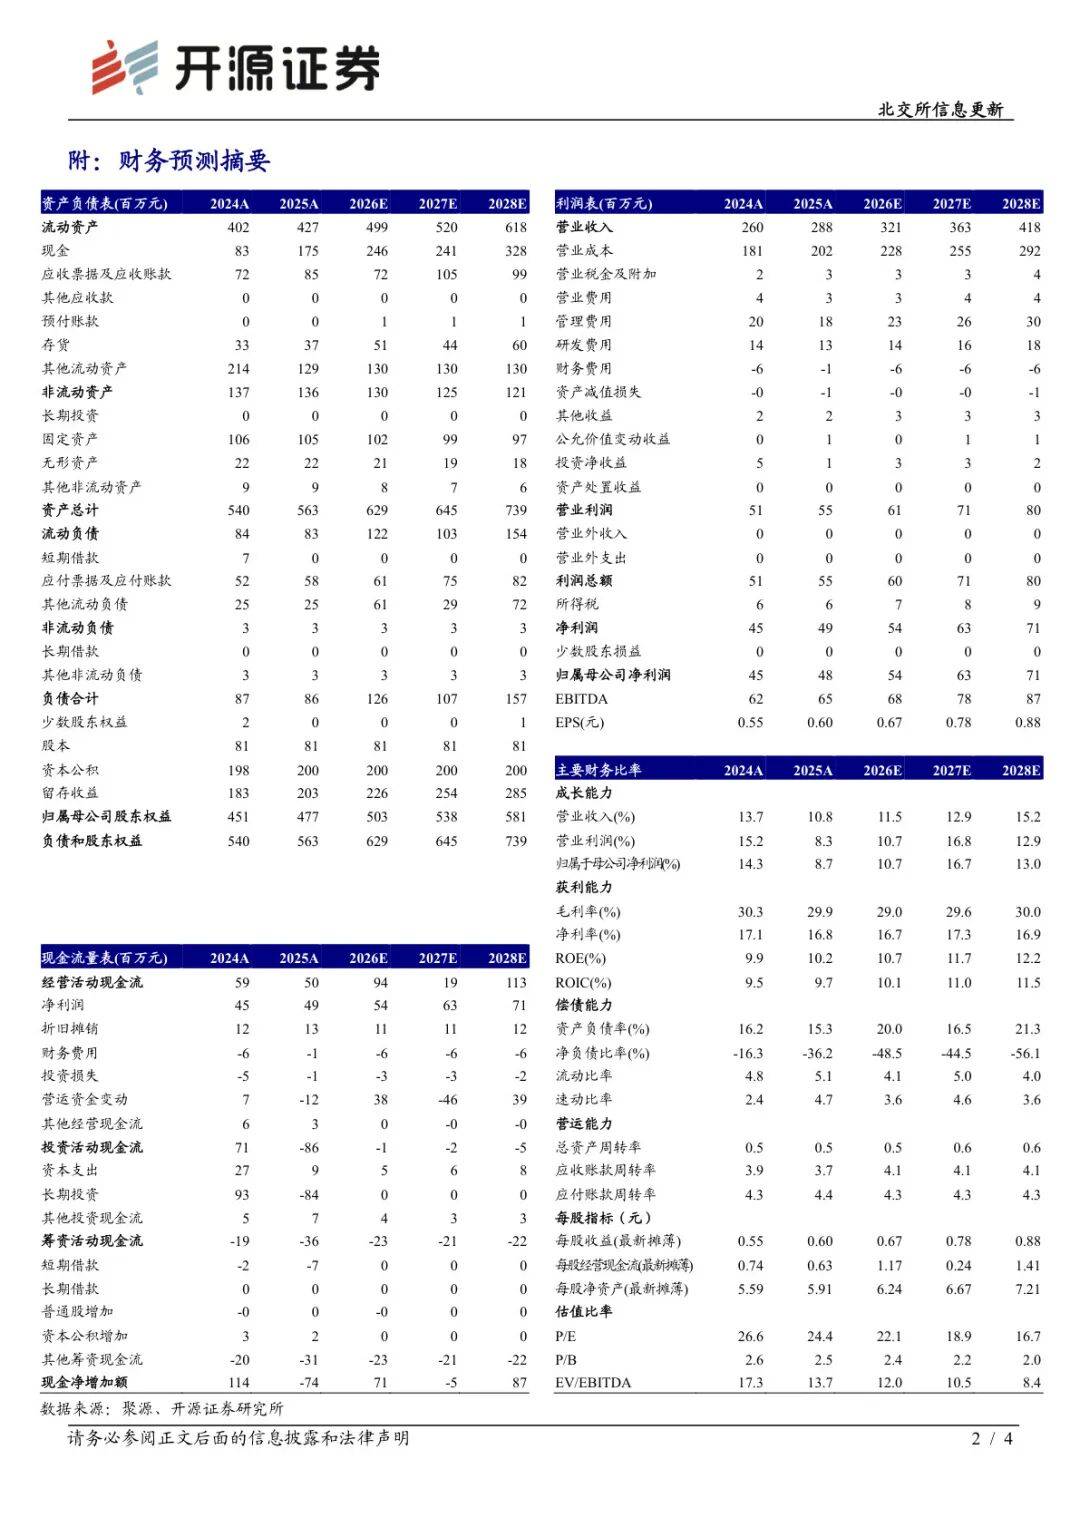
财务摘要和估值指标
指标 |
2024A |
2025A |
2026E |
2027E |
2028E |
| 营业收入(百万元) |
260 |
288 |
321 |
363 |
418 |
| YOY(%) |
13.7 |
10.8 |
11.5 |
12.9 |
15.2 |
| 归母净利润(百万元) |
45 |
48 |
54 |
63 |
71 |
| YOY(%) |
14.3 |
8.7 |
10.7 |
16.7 |
13.0 |
| 毛利率(%) |
30.3 |
29.9 |
29.0 |
29.6 |
30.0 |
| 净利率(%) |
17.1 |
16.8 |
16.7 |
17.3 |
16.9 |
| ROE(%) |
9.9 |
10.2 |
10.7 |
11.7 |
12.2 |
| EPS(摊薄/元) |
0.55 |
0.60 |
0.67 |
0.78 |
0.88 |
| P/E(倍) |
26.6 |
24.4 |
22.1 |
18.9 |
16.7 |
| P/B(倍) |
2.6 |
2.5 |
2.4 |
2.2 |
2.0 |
数据来源:聚源、开源证券研究所(下表为报告附:财务预测摘要)
![]()
特别说明
开源证券北交所研究中心是业内首个设立的专注北交所、新三板的研究中心,专注这一领域10年。深耕科技新产业、专精特新小巨人、新质生产力。首创北交所行业划分:高端制造、TMT、化工新材料、医药生物、消费与服务五大战略行业。覆盖公司广,研究跟踪久。