当房地产行业告别狂飙突进的黄金年代,我们站在 2026 这个时间节点回望, 2021 年出台的三道红线,早已不止是一套监管政策,它是一把锋利的手术刀,彻底剖开了过去二十余年地产行业赖以生存的底层逻辑。曾经全民信仰的房产增值神话被打破,房企的生存版图发生彻底置换,普通家庭手里的房产资产,也迎来一轮规模空前的账面重估。一边是房企赛道的国进民退,另一边是居民端房产价值的无声蒸发,两股浪潮交织在一起,共同塑造今天中国楼市复杂的现实。 很多人只看见房价数字的起落,却忽略这场变革本质上是整个社会财富分配逻辑的一次深度重构。
01
赛道重构:民营房企的落幕,央国企接过行业的主舵
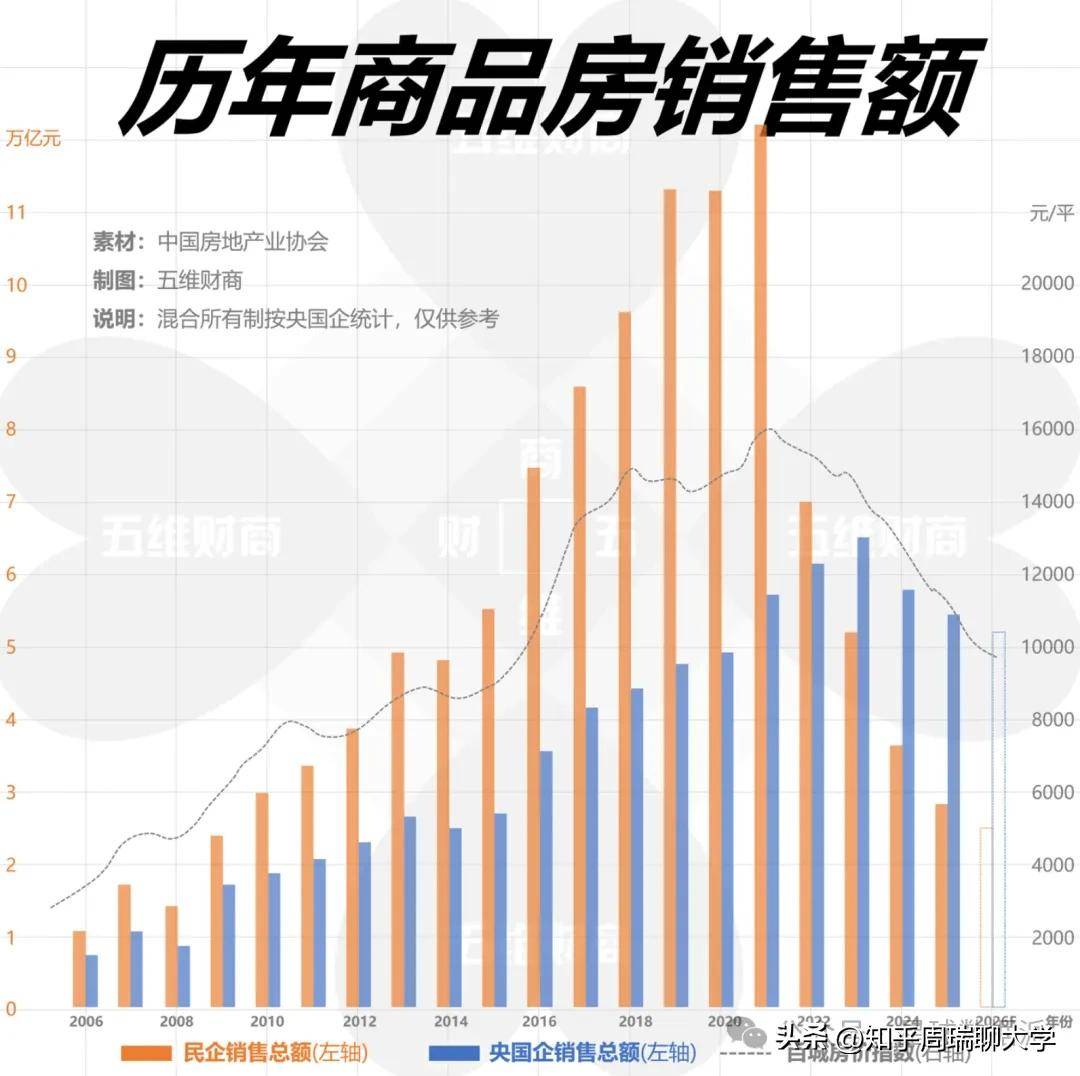
如果把时间拨回 2021 年,那是民营房企的巅峰时刻。全行业商品房销售攀上历史顶峰,民营房企一年拿下 12.2 万亿的销售规模,牢牢占据市场七成份额,高杠杆、高周转是行业通行的生存密码。无数民营房企依靠滚动负债快速扩张,拿地、盖楼、销售、再拿地,这套循环运转得如火如荼。三道红线的落地,直接给这套运转多年的商业模式按下强制减速键。融资渠道骤然收紧,过去可以无限滚动的债务链条难以为继,高杠杆的弊端集中爆发,整个民营房企群体开始大规模出清。
![]()
从 2021 到 2025 短短四年,民营房企的市场版图发生断崖式收缩。销售规模从 12.2 万亿萎缩至 2.94 万亿,仅仅剩下巅峰时期的 24%。头部房企榜单的变化更有说服力,TOP20 房企里面,民企占比从曾经的 60% 滑落至 15%,大量曾经耳熟能详的民营开发商退出主流市场,债务违约、项目停工成为行业的常见叙事。
市场的蛋糕总量虽然在收缩,但份额结构发生了戏剧性的反转。过去央国企房企长期只占据市场三成左右的席位,在民企退潮之后,它们顺势承接下大量市场空间, 2025 年央国企的销售占比飙升至 65%,销售总金额对比 2021 年仅仅小幅回落 5%。通俗来讲,楼市的市场大盘大致依旧维持三七的比例,只是从前七成属于民营资本,如今七成的市场已经被国资背景房企牢牢掌握。
![]()
![]()
这种格局的切换,并非简单的市场优胜劣汰。民营房企溃败根源,在于过去时代红利之下养成的负债扩张模式,在监管收紧之后失去生存土壤。而央国企拥有更低的融资成本、稳定的信用背书,在行业风险出清的周期里面天然具备抗风险优势。但我们也要看到,市场主体更迭之后,房地产行业的气质也随之改变。过去民企追求速度、规模、高周转,热衷于快速造盘快速扩张 ;而央国企主导的时代,行业整体转向保守,拿地更加审慎,更加追求项目安全与风险可控,过去那种大开大合的野蛮生长彻底成为历史。商品房销售总额的图表清晰记录这一变迁,民企的橙色柱状高台快速崩塌,央国企蓝色柱子稳步抬升,成为市场仅存的稳定支柱。
![]()
但行业的转换也附带新的现实问题。 民营房企大规模退场之后,市场竞争的活力有所衰减,部分城市土地市场高度依赖国资托底。曾经多元化的产品创新、灵活的市场打法慢慢变少,整个行业从冒险扩张,转向求稳避险。
02
白干榜的真相:房产账面回撤背后,家庭财富的无声冲刷
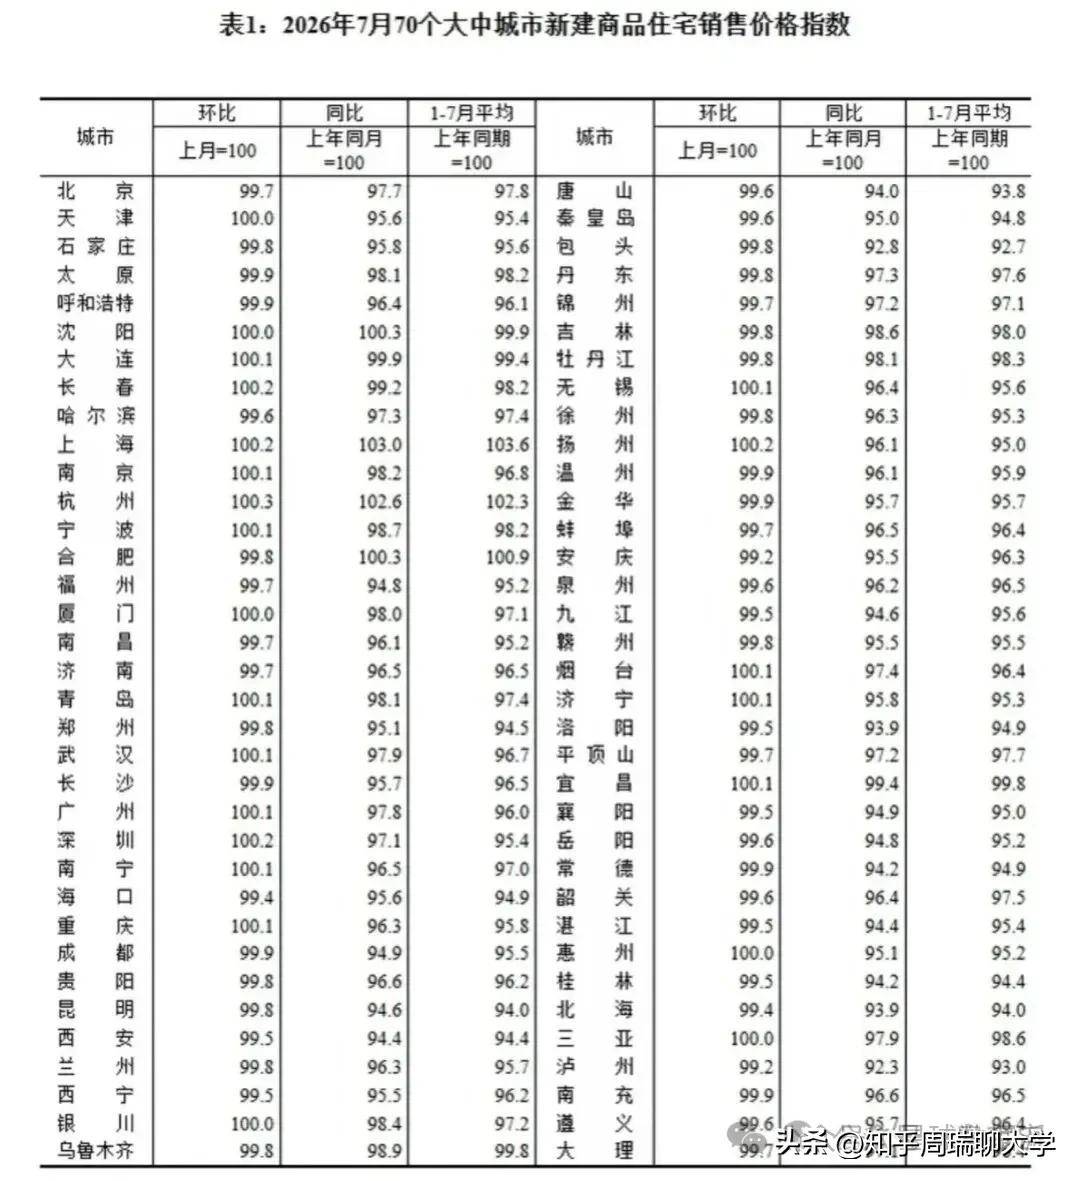
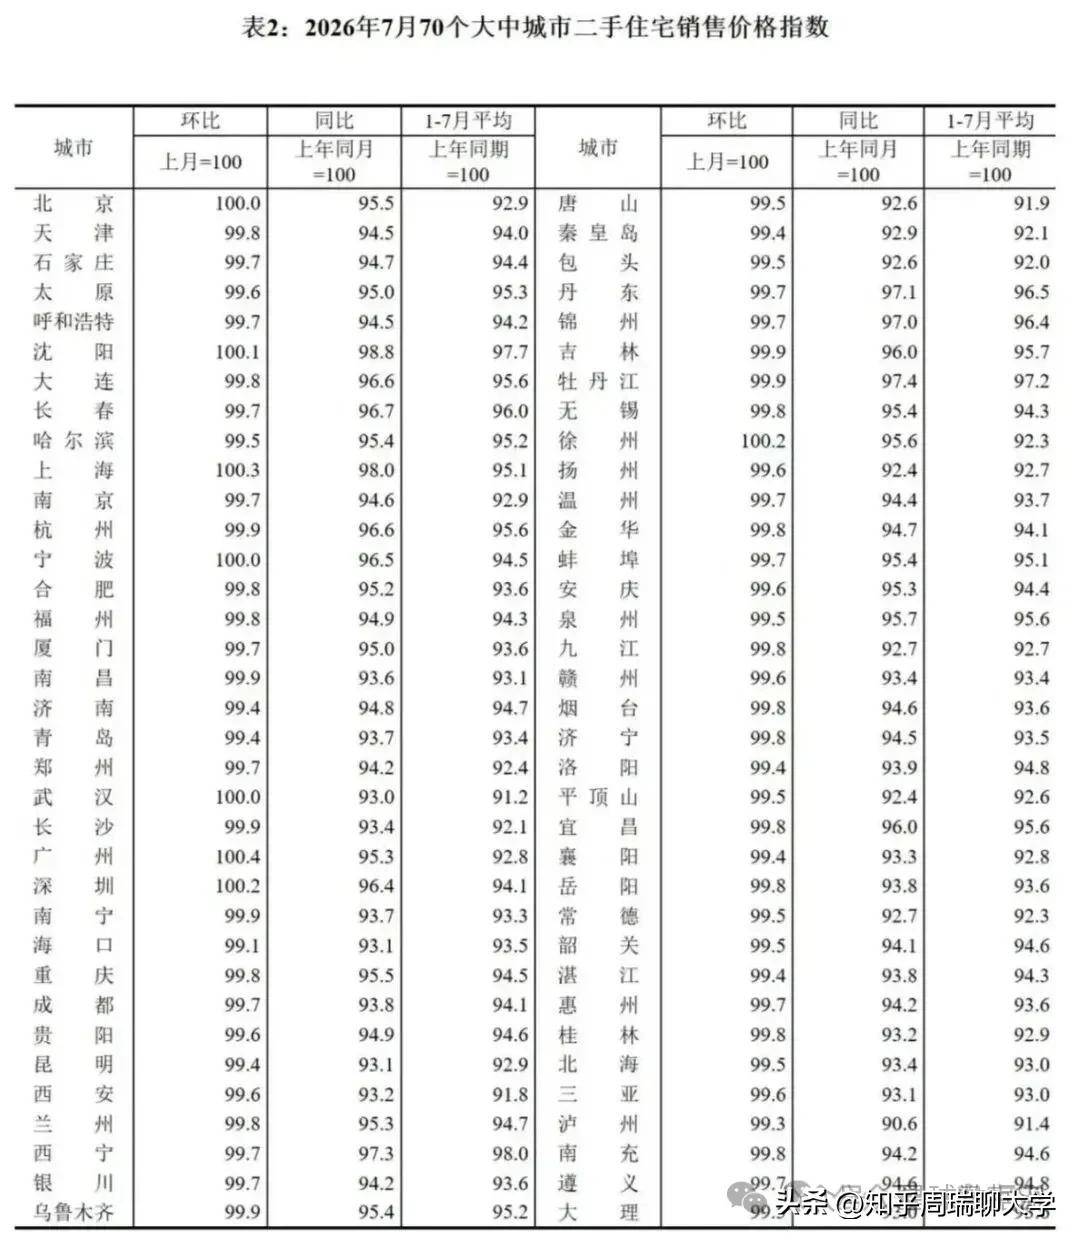
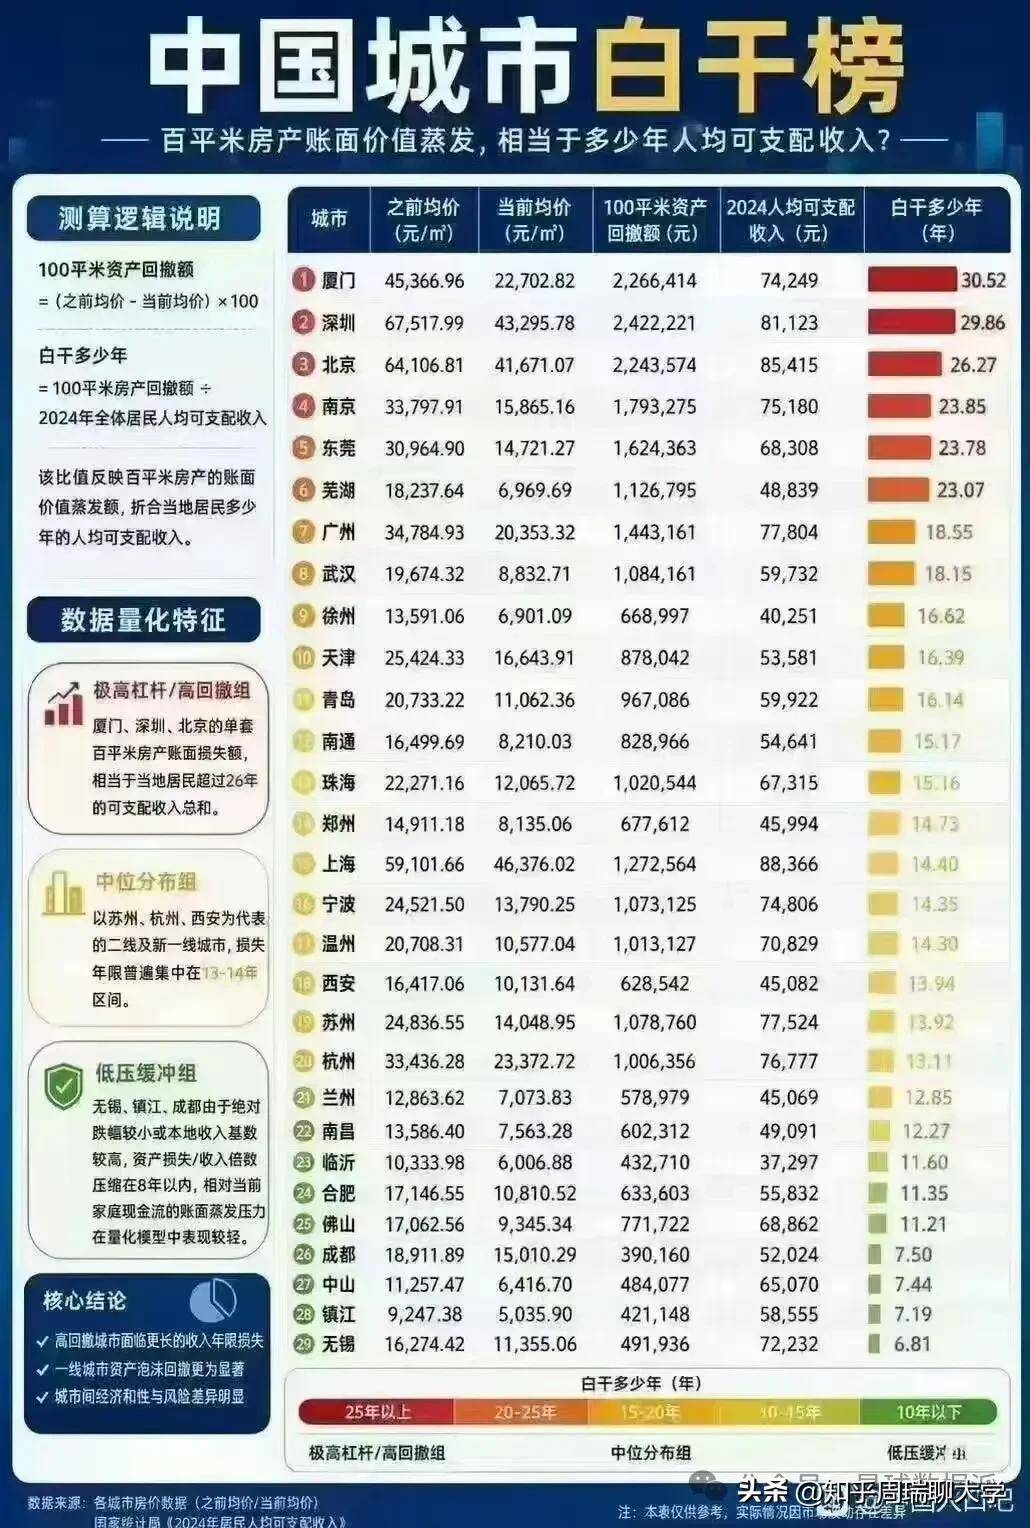
房企的变局传导到千万普通家庭,就变成一张张家庭资产负债表的改变。流传甚广的城市 “白干榜”,用一套百平米房产的价值回撤,折算成当地居民多少年的人均可支配收入,把房价下跌带来的财富冲击做了最直白的量化。 榜单之中,厦门、深圳、北京高居前列,一套百平米房产账面蒸发的财富,相当于当地居民二十六年到三十年的人均收入,意味着普通家庭几十年的劳动收入,在房产账面的波动之中悄然消失。
![]()
这份榜单最值得警惕的地方,并不在于纸面数字的下跌,而在于资产幻觉的破灭。过去二十多年,房产几乎等同于无风险增值资产,无数家庭把大半积蓄、未来几十年的收入都押注在房产之上。很多家庭的财富,本质上是房价持续上涨带来的账面财富,并没有真正变现。当房价回调,这部分财富就直接快速缩水。 高回撤的城市集中在过去涨幅巨大的东南沿海核心城市,厦门、深圳、南京、东莞无一例外,这些城市过去房价暴涨,居民加杠杆买房的力度也最强,周期反转之后承受的冲击自然最为剧烈。
当然,“白干多少年” 本质上只是一个账面测算指标,要区分账面浮亏和实际的真实损失。对于自住的家庭来说,只要不卖出房产,就不会把账面回撤转化为真实亏损。但这套指标依旧有极强的现实参考意义。一方面,大量家庭背负高额房贷,房屋资产缩水,债务却不会随之减少,直接造成家庭资产负债表的受损;另一方面,房产的财富效应逆转,直接改变居民的消费、储蓄决策, 大家看到房产不再稳赚,就会倾向于压缩开支、增加储蓄,进一步向内传导到宏观消费市场。
榜单同样展现出明显的分化。一部分一线与强二线城市站在极高杠杆回撤组,而兰州、成都、无锡这类城市,房产账面回撤对应的收入年限控制在 8 年以内,属于低压缓冲组。这也说明,本轮楼市调整不是全国一刀切,不同城市承受的资产冲刷力度天差地别。过去炒房热度越高、房价泡沫越大的城市,本轮要消化的回调压力也就越沉重。
03
旧时代落幕,楼市正在告别什么,又在迎接什么
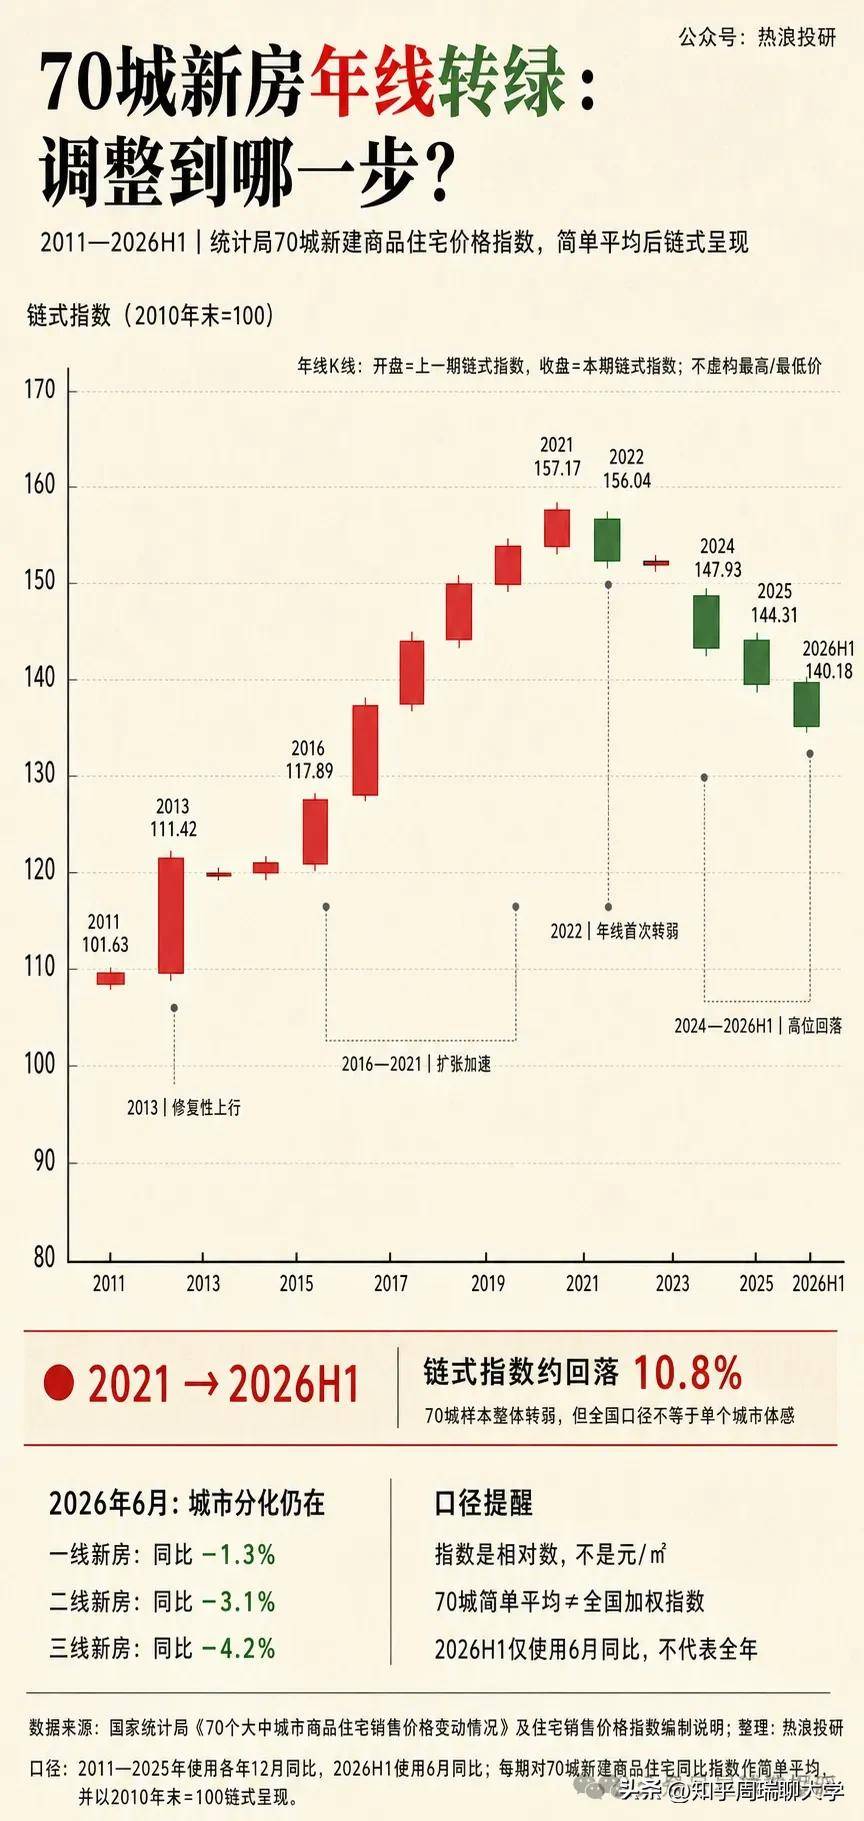
复盘这一轮长达数年的房地产调整,很多人简单把它归罪于三道红线政策本身。但我们需要看得更深,三道红线更像是一个催化剂,它加速暴露行业本就潜藏的顽疾。中国城镇化高速推进的阶段逐步走到尾声,住房总量已经告别普遍短缺,居民住房需求从 “有没有” 转向 “好不好”,房子不再是稀缺的硬通货。 就算没有监管政策的强力介入,高杠杆的地产模式,本身也已经走到生命周期的尽头。
![]()
民企集体退潮,央国企站上舞台中央,并不代表行业就此重回高景气。即便是手握资金优势的国资房企,也不再复刻过去疯狂拿地扩张的路径。整个行业的逻辑已经彻底改写: 规模扩张不再是第一目标,风险控制、现金流安全成为企业生存的第一要务。过去房企比拼谁做的更大,现在比拼谁活得更久。
居民端,房产信仰的瓦解带来更加深远的社会影响。过去一代人的认知里,买房是最优的家庭理财选择,如今这套认知正在被现实打破。白干榜折射出的,就是大众观念的巨大转向。购房者开始重新评估房产的价值,不再盲目相信房价永远上涨,买房决策会更加看重居住属性,警惕高杠杆带来的风险。
![]()
但我们也不能走向另一个极端,认定房地产就此彻底失去价值。庞大的存量住房市场,依然存在改善性的真实居住需求,核心城市优质地段的房产依旧具备坚实的底层支撑。 只是普涨时代彻底终结,城市分化、楼盘分化会成为常态,不同资产之间的表现会走出完全不一样的行情。
眺望 2026 之后的楼市走向,旧的增长引擎已经熄火,新的平衡还在缓慢建立。从供给端来看,央国企主导的市场格局会长期延续,民营房企很难再回到曾经的高光时刻,存活下来的民企大多会转向小而精的开发模式,不再追求全国性规模扩张。 行业整体开发总量,很难回到过去的销售顶峰,行业整体进入缩量时代。
需求端,居民资产负债表修复会是一个漫长的过程。经历资产回撤之后,居民加杠杆意愿的修复,不会依靠几次政策刺激就快速完成。房产的财富效应减弱,会长期约束购房的意愿。 城市之间的分化会进一步拉大,人口持续流入、产业扎实的核心城市,能够逐步消化调整压力;而人口流出、库存高企的城市,资产调整的周期还会持续拉长。
摆在整个行业面前的,还有一连串待解的现实命题。当市场大部分份额交给央国企,如何维持市场的竞争活力,避免产品同质化;如何处理庞大的存量问题,化解过去遗留的烂尾、债务风险;如何引导家庭理性看待房产,摆脱把房产当成投机工具的旧思维。这些问题,不会随着一两项政策出台就迎刃而解。
回顾这一场波澜壮阔的行业洗牌,它不只是房企的兴衰浮沉,更是千万家庭财富认知的一次洗礼。曾经的高杠杆造富时代已经一去不复返,房地产褪去金融属性,回归居住本源,这是阵痛,也是时代必经的转型。浪潮退去之后,整个行业、无数购房者,都要学着适应一个不再只涨不跌的楼市新世界。
![]()