文 |无羽
本文为深度观点解读,仅供交流学习
AI行业中颇具魔幻感的全新财报正式出炉——正是MiniMax上市之后发布的第一份半年报。
外行看热闹,只看到营收翻倍暴涨;内行看门道,一眼看穿这家头部大模型公司的彻底转型,以及大模型行业无解的盈利困境。
多数人对MiniMax的最初印象,其实都来自于它旗下的爆款C端产品海螺AI。
但现在,这家公司的赚钱逻辑已经彻底换道,从自己下场做产品、服务普通用户,变成给全行业企业、开发者提供底层模型工具,靠“给别人打工”实现营收飞跃。
先摆实打实的一组真实数据,来一起看这份矛盾满满的财报。
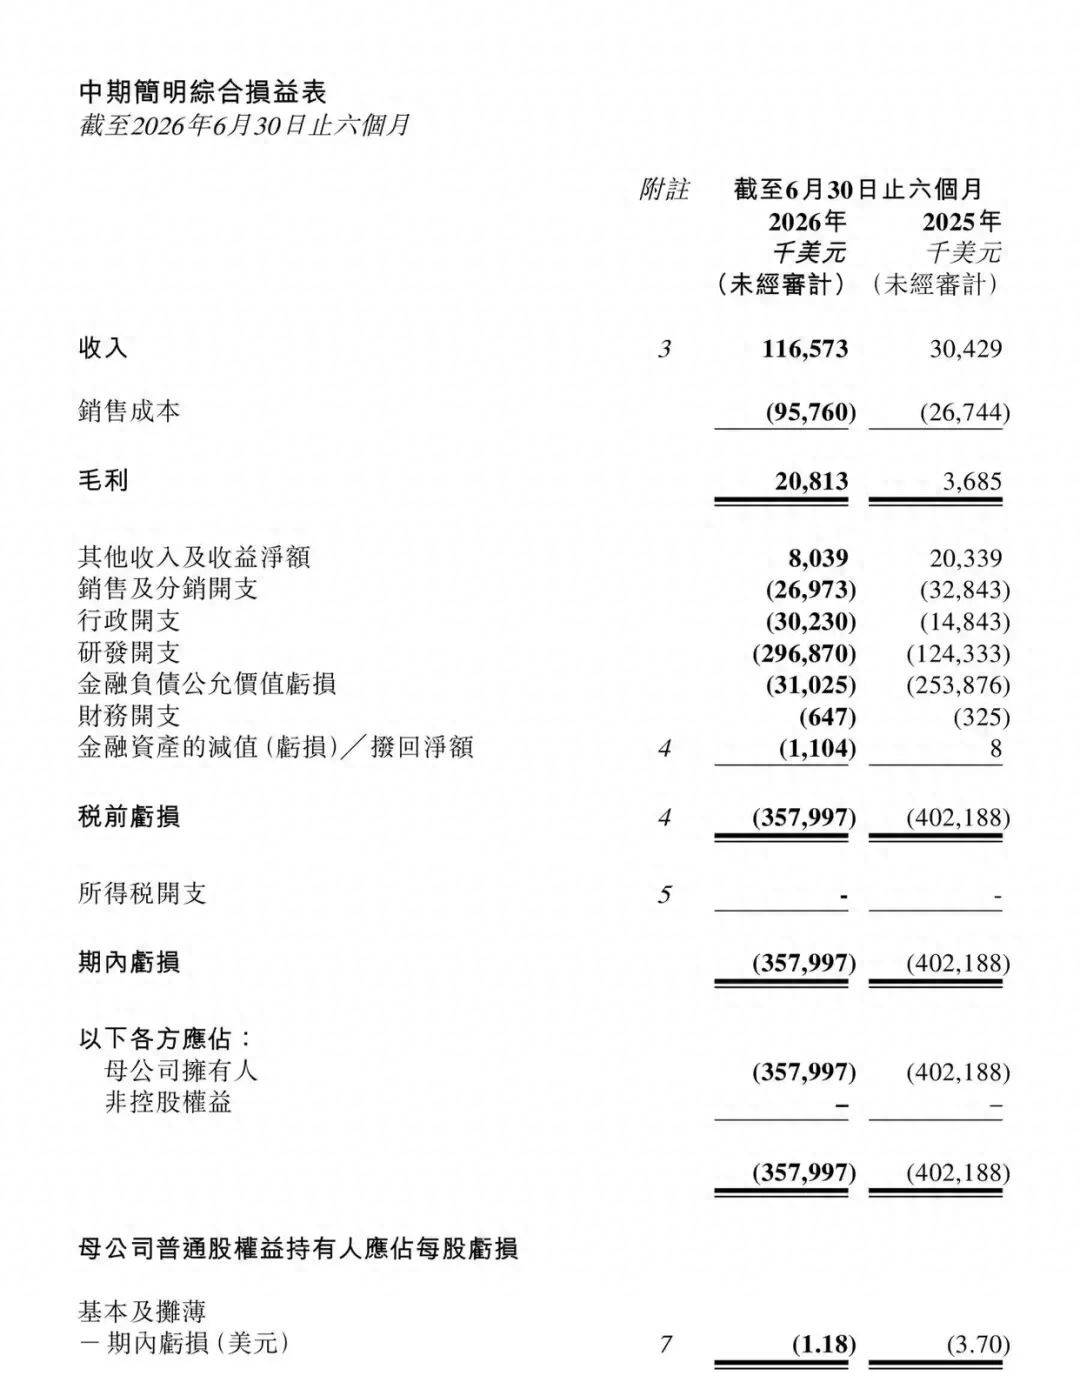
2026年上半年,MiniMax取得1.17亿美元总营收,同比大幅攀升283%,仅半年就超越了2025年全年的营收规模,整体增长态势十分迅猛。
不过即便有着十分亮眼的增长表现,却仍旧避免不了相应的亏损问题。
![]()
同期研发投入高达2.97亿美元,是营收的2.55倍,经调整净亏损2.93亿美元,亏损幅度同比扩大111.2%。
直白点说就是,赚的金额越高,日常花销反倒涨得更多,行事冒进冲得越急,最终产生的亏损就越惨重。
比盈亏更关键的,是彻底重构的收入结构,这也是这份财报最大的看点。
过去,海螺AI等个人用户产品是MiniMax的基本盘,贡献着大半营收。
如今格局彻底逆转,面向企业和开发者的开放平台、企业服务收入,已经成为绝对主力。
有人靠它赚钱,不代表它自己能赚钱,这就是当下大模型行业最真实的悖论。
不少人都感到不解:明明营收已经实现翻倍增长,为何亏损的规模却还在不断扩大呢?
核心在于大模型的特殊成本结构,和传统互联网生意完全不同。
![]()
MiniMax创始人兼CEO闫俊杰
传统软件完成单次开发后就可实现不限次数的重复使用,进入后续阶段后其边际成本几乎趋近于零。
但大模型是典型的“越用越花钱”,每一次问答、每一次视频生成、每一次智能体任务执行,都需要消耗昂贵算力。
客户越多、调用量越大、业务越繁忙,推理成本、部署成本、运维成本就越高,营收增长的同时,成本也在同步狂奔。
不过财报中也藏着值得期待的积极信号,公司盈利韧性正在悄悄提升。
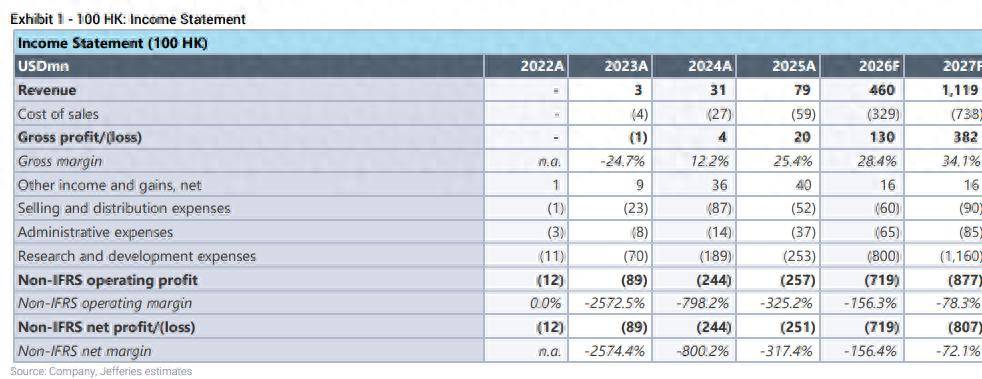
上半年MiniMax毛利从369万美元增至2081万美元,毛利率从12.1%稳步提升至17.9%。
![]()
这意味着每赚100美元营收,扣除直接生产成本后,能留存近18美元利润,证明 营收增速已经跑赢了基础成本增速,商业化效率正在持续优化。
如果说拼模型参数、刷榜单是大模型的第一阶段竞争,那比拼成本效率、精细化运营,就是行业下半场的生死局。
未来的竞争,早已不是谁的模型更强,而是谁能用更低的算力消耗、更少的无效token、更优的调度适配,交付同等甚至更好的服务。
热度层级由榜单直接决定,成本曲线的走向则完全左右企业的存续状态。
![]()
除此之外,MiniMax还有一个极具优势的独特标签:深度全球化。
今年上半年海外营收达7083万美元,占总营收的60.8%,业务触达全球超230个国家和地区,海外营收规模已反超国内。
AI模型的线上分发模式,让它跳过了传统企业出海的渠道、供应链壁垒,低成本触达全球开发者。
但高比例海外营收,也带来了汇率波动、数据合规、地域监管、内容安全等一系列全新难题,全球化红利背后,是更加复杂的经营挑战。
整体来看,这份财报交出了清晰的阶段性答卷。
MiniMax如今已迈过AI商业化的首个关口,既验证了市场存在切实的付费需求,也已经形成了规模化的企业级收入。
但它还没跨过最关键的第二道门槛:跑通盈利闭环,让自身业务自给自足。
![]()
资本市场早已看透本质,褪去上市初期的热度泡沫,目前千亿港元左右的市值,不再为行业故事买单,只看实打实的盈利能力。
AI行业早已告别“只要增长就够”的时代, 有人愿意买是起点,自己能养活自己才是终点。
未来MiniMax乃至整个大模型行业的终极考题,从来不是做出更强的模型,而是如何把顶级AI能力,变成一门可持续赚钱的长久生意。
参考资料:
《MiniMax上半年收入大增283%,闫俊杰:多模态是Coding之外第二战场》——澎湃新闻,2026-08-27;