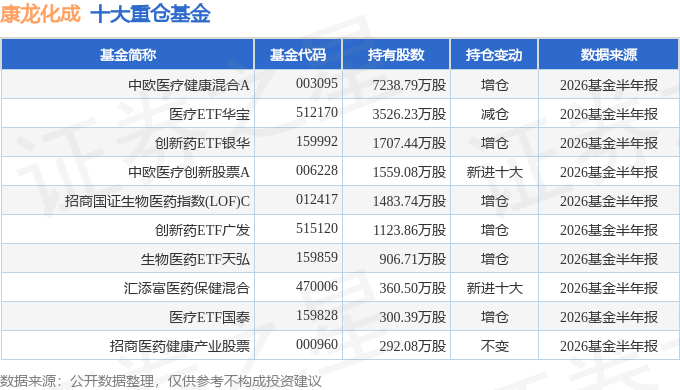
康龙化成(300759)2026年中报简析:营收净利润同比双双增长,公司应收账款体量较大

据证券之星公开数据整理,近期康龙化成(300759)发布2026年中报。截至本报告期末,公司营业总收入75.95亿元,同比上升17.92%,归母净利润7.5亿元,同比上升6.96%。按单季度数据看,第二季度营业总收入40.17亿元,同比上升20.19%,第二季度归母净利润4.15亿元,同比上升4.8%。本报告期康龙化成公司应收账款体量较大,当期应收账款占最新年报归母净利润比达171.64%。
本次财报公布的各项数据指标表现一般。其中,毛利率32.71%,同比减3.71%,净利率9.37%,同比减7.52%,销售费用、管理费用、财务费用总计13.04亿元,三费占营收比17.17%,同比增4.24%,每股净资产8.9元,同比增10.91%,每股经营性现金流0.59元,同比减25.46%,每股收益0.41元,同比增3.87%
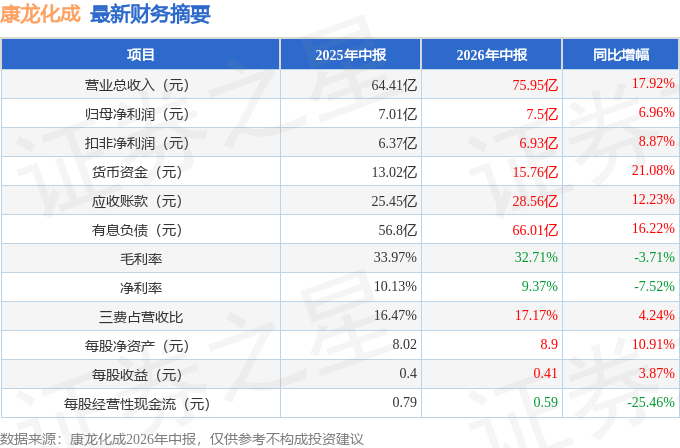
财务报表中对有大幅变动的财务项目的原因说明如下:
- 货币资金变动幅度为54.9%,原因:现金及现金等价物比年初余额增加人民币61,464.58万元。
- 存货变动幅度为31.41%,原因:原材料及合同履约成本增加。
- 衍生金融资产变动幅度为-93.57%,原因:衍生金融工具到期交割及公允价值波动。
- 应收票据变动幅度为-39.38%,原因:应收银行承兑汇票减少。
- 预付款项变动幅度为808.69%,原因:预付的存货采购款项增加。
- 其他流动资产变动幅度为-35.34%,原因:于其他流动资产列报的固定收益率理财产品减少。
- 其他非流动金融资产变动幅度为34.53%,原因:对非上市基金投资增加。
- 开发支出的变动原因:全病程管理系统进入开发阶段,符合资本化条件的研发支出增加。
- 衍生金融负债的变动原因:衍生金融工具公允价值波动。
- 应交税费变动幅度为-32.2%,原因:应交企业所得税减少。
- 其他应付款变动幅度为41.21%,原因:确认应付股利增加。
- 财务费用变动幅度为74.42%,原因:本报告期汇兑损失增加。
- 所得税费用变动幅度为33.94%,原因:应纳税所得额增加。
- 筹资活动产生的现金流量净额变动幅度为955.71%,原因:本报告期配售新H股取得现金折合人民币118,453.44万元。
- 现金及现金等价物净增加额变动幅度为248.15%,原因:筹资活动净现金流入增加。