导读
7月10日,中国石化宣布完成对中国航油的重组工作,中国航油正式成为中国石化二级全资子公司。这是2026年央企重组整合的标志性事件之一。
但这只是冰山一角。真正的大戏,发生在建筑行业。
一、建筑央企的“合并潮”:不是个例,是趋势
过去一年,建筑央企的重组动作密集得让人目不暇接。
先看中建系统。2025年7月,中建安装在南京召开战略整合大会,国际工程公司与苏杭公司正式合并。2025年11月,中建六局与中建丝路在天津召开战略性整合大会。2026年1月,中建八局将旗下东孚公司、投资发展公司、山东中建城发、华南投资公司四家平台重新划分为地产、城市发展、城市运营三大专业化板块。
2026年3月,中建一局总承包公司与北京公司宣布战略整合。中建八局与中建科技也完成了战略性整合。集团层面,12个区域总部压缩至8个,财务部与金融与专项资产管理部合并为财务资金部。
再看中铁建系统。2025年8月,中铁十九局一公司与广州公司合并重组。勘察设计院与检测公司合并成立设计研究院,投资开发事业总部、房地产公司和三家项目公司合并成立投资分公司。中铁建系统内各省重复布局的区域子公司、同城两家工程局属地分公司正在加速合并。
中交系统同样在动——中交地产更名“中交城市发展控股”,彻底剥离住宅开发,统一整合全国城市运营、片区开发资产。
这股整合风也不光在央企层面刮,地方国企的整合同样在加速。
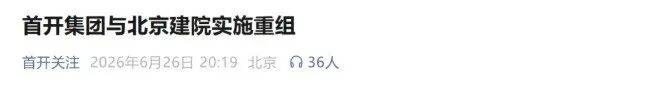
今年6月,首开集团发布公告,与北京市建筑设计研究院正式实施重组。
![]()
一方是北京房地产市场的国企主力,一方是老牌的设计大院,两家并在一起,从设计到开发到施工管理,全链条直接闭环了。
宁波那边的动作更干脆。2026年初,宁波建工股份有限公司发行股份。购买控股股东宁波交通投资集团持有的宁波交通工程建设集团百分之百股权,这一笔做完,宁波建工直接晋级三特三甲资质行列。
![]()
二、为什么都在合并?三组数据说清楚了
第一组:行业在收缩。2024年,八大建筑央企合计营收规模出现2013年以来的首次下降,同比减少3.55%。截至2025年三季度,八大建筑央企平均资产负债率达到77.02%。
第二组:内耗在加剧。八大建筑央企合计市占率仅21.4%,其中营收规模超2万亿的中国建筑市占率也只有6.7%。与轨交装备、民航、石化等行业龙头动辄50%以上的集中度相比,建筑央企的“大而不强”问题非常突出。同质化竞争严重——多个子公司在同一区域争项目、抢标段,不仅拉低了整体议价能力,也造成了巨大的资源浪费。
第三组:政策在推动。2026年1月国新办发布会明确,2026年国资央企要“大力推进战略性、专业化重组整合和高质量并购”。国务院国资委企业改革局局长林庆苗表示,将聚焦国有资本“三个集中”,以重组整合为抓手,扎实推进国有经济布局优化和结构调整。国务院总理李强在2026年政府工作报告中明确提出“推进国有经济布局优化和结构调整”。目标很明确:经过几年努力,要把央企88%以上的营业收入集中到20个重点行业里。
三、合并之后,市场结构在变
“合并潮”正在改变整个建筑行业的市场格局。
头部效应会更强。重组之后,建筑央企的资源整合能力、融资能力、抗风险能力都在增强。在重大基础设施、城市更新、区域综合开发等大型项目中,央企的优势将进一步放大。过去那种“跑马圈地”式的扩张模式正在终结。
分工更加清晰。央企加速向“投建营一体化”转型——向前端延伸参与投资、规划、设计,向后端延伸进入运营管理、资产管理。大型企业不再局限于施工,而是向高附加值环节延伸。国资委也在推动建筑央企差异化定位:铁路基建由中铁、中铁建主导,港口水运由中交主导,高端房建、新能源厂房由中建主导。
四、央企整合了,中小企业的机会反而更清晰了
有人问:央企都在合并收缩,中小企业还有活路吗?
恰恰相反——央企的整合,正在把配套工程的机会释放出来。
央企聚焦主业、剥离非核心业务后,大量的配套工程——施工便道、临时驻地、材料运输、现场杂项、维保配套、后勤服务——会分包出去。而城市更新、地下管网、老旧小区改造等细分领域,政策支持力度大、资金稳定,对企业规模和资质要求相对较低,更看重施工精细化程度。行业正从“同质竞争”走向“差异协同”,形成更加健康的生态体系。