2026年,造出初版信用卡的美国工程师与画出二维码的日本专家,若在中国菜市场看到大妈用手表断网秒结账,定会沉默。美日提供砖块,中国却建起降维打击的数字空间站,这就是过于先进的中国支付。
美国当初搞移动支付,走的是绝对的精英路线。苹果支付刚出来那会儿, 商家想要接入,得花大几百美元买专门的近场通信终端。
这种高门槛在纽约的高档餐厅行得通,但要是想推到街边卖烤冷面、卖豆浆的小摊贩那里,简直是天方夜谭。这也就注定了早期的美国移动支付只能在高净值人群里打转,很难成为全民基建。
中国是怎么破局的?直接把门槛砍到了零。
最早的时候,一张几毛钱打印出来的纸质二维码,加上一台普通的千元智能手机摄像头,就完成了一个商户的数字化改造。 这种极致的成本压缩,让支付真正做到了普惠。
到了2026年的今天,这种降维打击已经进化到了全新的高度。现在的线下商户早已换上了具备人工智能能力的收银终端。
![]()
全中国三千多万个线下点位,改造成本被平台补贴和规模效应压得极低。咱们拿街角那家卖了十年的李记早餐店算笔真实的账本。
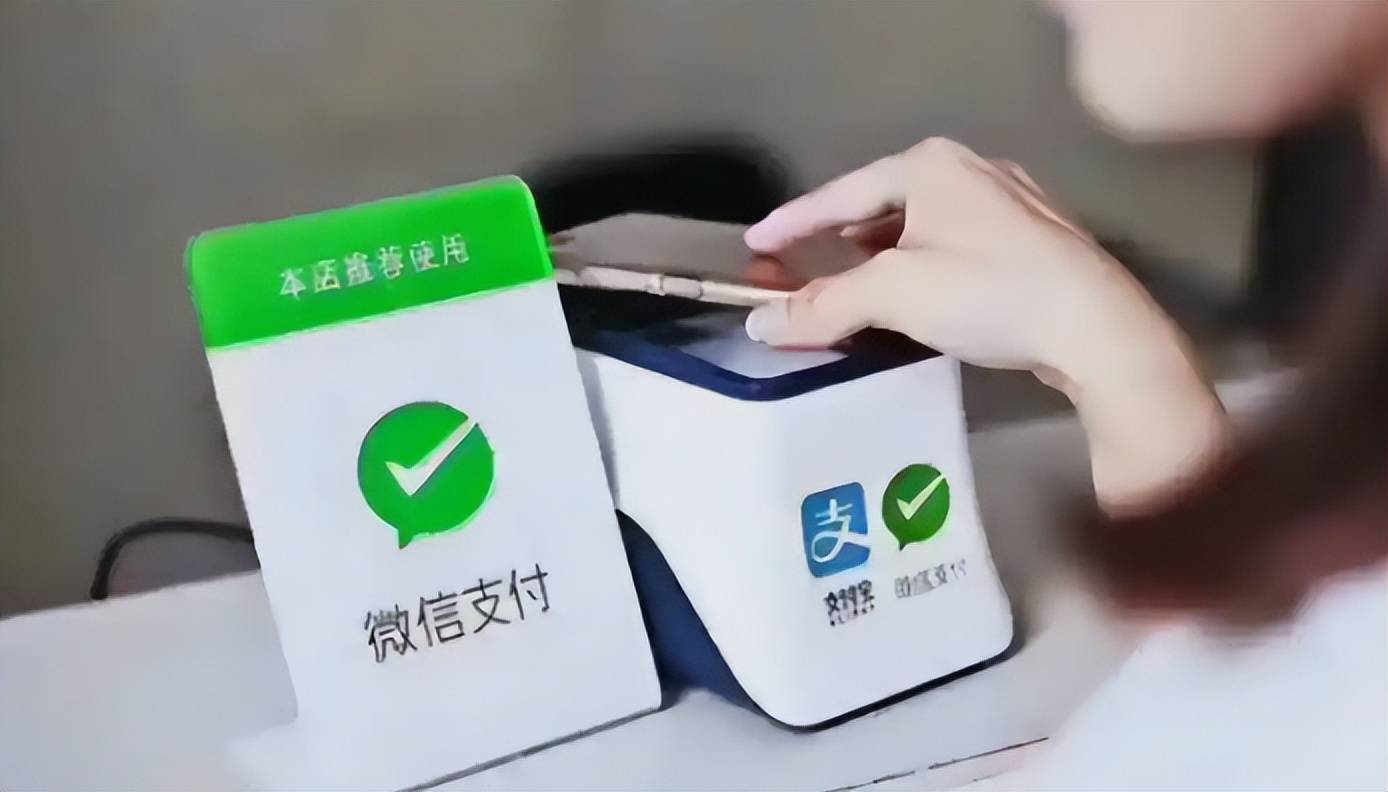
老板老李装了碰一下的设备后,不仅硬件没花多少钱,每天的早高峰更是发生了质变。顾客不用再解锁手机、打开软件、找扫一扫,直接拿手机碰一下设备就走。
每单省下来的这三五秒钟,在大家排队赶地铁的早高峰,硬生生把老李的翻台率和营业额拉高了百分之二十。这种实打实的利润增量,就是中国模式对商业神经最透彻的重构。
破除门派:条码与近场通信的超级大一统
如果你去拆解现在大家每天都在用的支付动作,会发现一件很有意思的事情。二维码是日本人为了管理汽车零件发明的,近场通信是美国人搞出来的。
![]()
这两项技术在过去十几年里,就像是武林中的两个门派,受限于各自的硬件和商业利益,谁也看不上谁。但在中国的支付生态里,这两派不仅握手言和,还被完美缝合在了一起。
现在的线下碰一下支付,本质上是把日本的条码逻辑,也就是大容量的信息承载方式,和美国的近场通道技术结合了起来。近场设备负责极速读取,条码系统负责后端结算,把昔日互相排斥的技术变成了互补的工具,打破了硬件壁垒。
不仅如此, 在这个超级大一统的生态里,还有数字人民币这块国家级的关键拼图。日常生活中咱们买单,讲究的是生态协同和便利。
但如果你身处地下三层的车库,或者去了偏远信号不好的山区,碰上没网没电的极端情况该如何处理?这时候数字人民币的双离线支付就顶上来了。
![]()
两台手机碰一碰,哪怕没有一格信号,钱照样能安全结清。这种多维度的系统韧性,放眼全球也很难找到第二个参照物。
看不见的防线:支撑亿万次秒付的智能风控黑盒
速度越快,大家心里其实越容易打鼓。不用开软件碰一下钱就出去了,这要是手机丢了或者被盗刷了,损失算谁的?
实际上, 中国支付系统最过于先进的地方,恰恰不在于前端肉眼可见的极速,而是后端深不可测的稳定。早年间的信用卡磁条,拿个小机器随便就能复制,盗刷案件层出不穷。
![]()
而现在咱们每一次看似随意的触碰支付背后,都有一个毫秒级的人工智能风控引擎在疯狂运转。当你拿起手机准备支付的那一瞬间,系统已经结合你的地理位置、设备专属指纹,甚至是你在屏幕上滑动的力度和日常握手机的姿势,完成了一次全方位的异常排查。
要是它发现这个手机出现在了一个完全陌生的城市,而且握持习惯跟平时截然不同,这笔交易立刻就会被静默冻结。商家端的数据同样被重重保护。
以前刷卡,商户能直接读取你的卡号信息。现在的底层逻辑建起了一道密不透风的数据防火墙。
![]()
你在便利店买瓶水,商家后台收到的只是一串脱敏处理过的临时支付标识,根本拿不到你的真实身份和银行信息。 庞大的智能网络在拦截黑产盗刷方面的成功率常年保持在极高的水平,这才是让普通人敢于把身家放在数字钱包里的核心底气。
真正的先进是不遗忘:数字适老化与无障碍基建
什么才是真正的科技进步?如果一项技术只能让年轻人享受便利,却把老年人和弱势群体挡在门外,那这种先进无疑是冷漠的。
中国式支付在这个问题上,交出了最具人情味的答卷。这几年,各大平台在消除数字鸿沟上花的心思,甚至超越了商业变现的优先级。
家里的长辈往往看不清屏幕,操作不利索。如今的支付系统里都配备了一键切换的长辈模式,不仅按键巨大,彻底清退了诱导性广告,还带上了大字版的无障碍播报。
如果老人连智能手机都不太会用,目前的基建同样给出了兜底方案。子女可以直接在自己的账户里给父母开通亲属付,设定好每月额度。
老人出门买菜,只需要戴一个具备支付功能的非智能手环,对着机器碰一下就结账,钱直接从子女的账户里自动核销。对于视障群体来说,无障碍基建也已经足够成熟。
![]()
通过精确的屏幕朗读和语音交互,完全看不见的朋友,也能在拥挤的菜市场依靠听觉提示,独立且体面地完成一次买单。不落下任何一个人,才是先进的最高级形态。
规则逆向输出:中国式支付重塑全球商业神经
当我们把国内的数字基建打磨到极致之后,技术的外溢就成了必然的历史进程。几年前,外国游客来中国,面对到处都是的二维码往往会一头雾水,手里的国际信用卡在卖糖葫芦的小摊面前完全失灵,寸步难行。
到了2026年的当下,情况发生了彻底的反转。随着入境游的全面铺开和支付系统的国际兼容,海外游客可以直接将他们的外国银行卡无缝接入中国系统,享受和国人一样流畅的线下极速支付体验。
今年的数据显示,就在刚刚过去的几个月里,境外游客在华使用本土智能支付方式的消费额激增了数倍。更深远的影响在于,我们已经从单纯的工具普及,走向了规则和底层逻辑的逆向输出。
基于人工智能的开放底座正在向全球开发者敞开大门, 这意味着海外的实体商家不需要再从头摸索移动支付的演进门道,他们可以直接复用中国已经验证过无数遍的智慧商业模式。
美国人造出了最初的信贷概念,日本人画出了基础的图形代码,而中国人用二十年的时间,制定了影响全球十亿人的底层商业结算规则。拥抱这波数字红利,我们可以马上落实以下四个行动。
![]()
实体商家请尽早申请部署具备人工智能能力的收银终端,重新设计早晚高峰的结账排队动线,利用收银省下的宝贵时间给顾客多做一次新品推介,把省下的时间变成真金白银。
为人子女的朋友,今晚不妨花五分钟帮父母把手机调整到长辈模式,或者直接绑定亲属代付,有条件的给老人配一个便捷的支付手环,彻底消除他们面对数字时代的无力感。
![]()
广大的小微企业主,请尽早拥抱智能商业服务平台,让支付沉淀下来的客流画像帮你精准分析周边人群的消费习惯,以后进什么货怎么备库存,全让真实的数据说了算。