【报告】2026年半年度策略之整车篇:下半年展望、行业总量、结构及行业竞争格局(附46页PDF文件下载)

(来源:汽车之地)
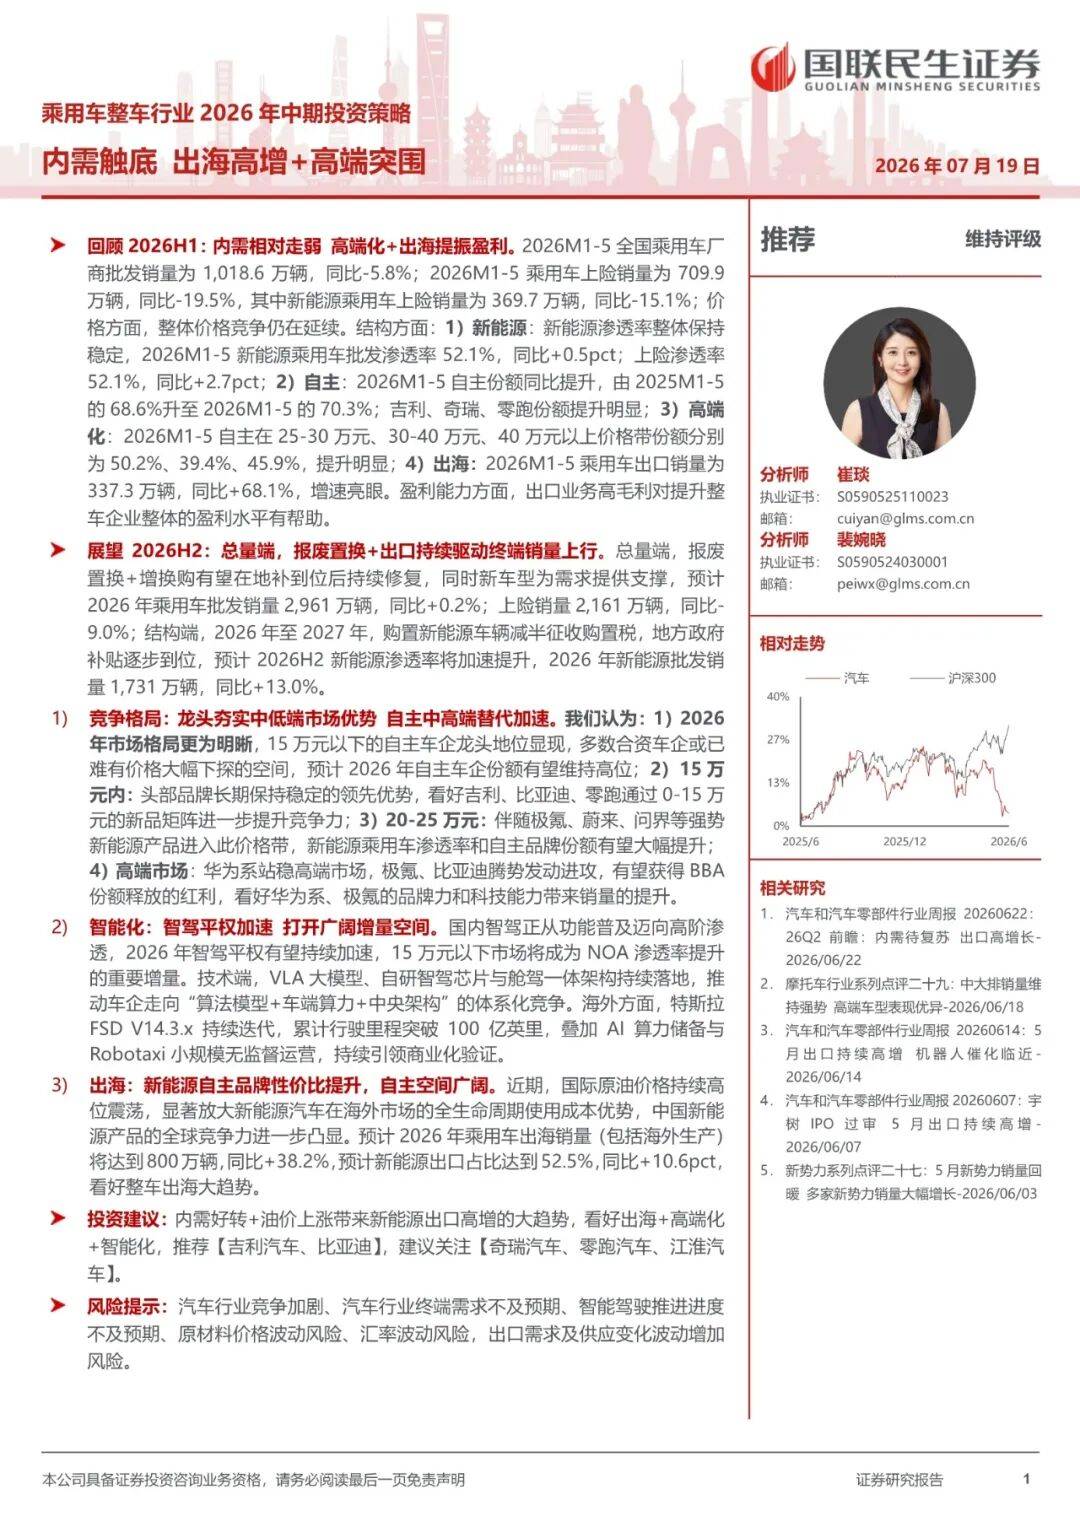
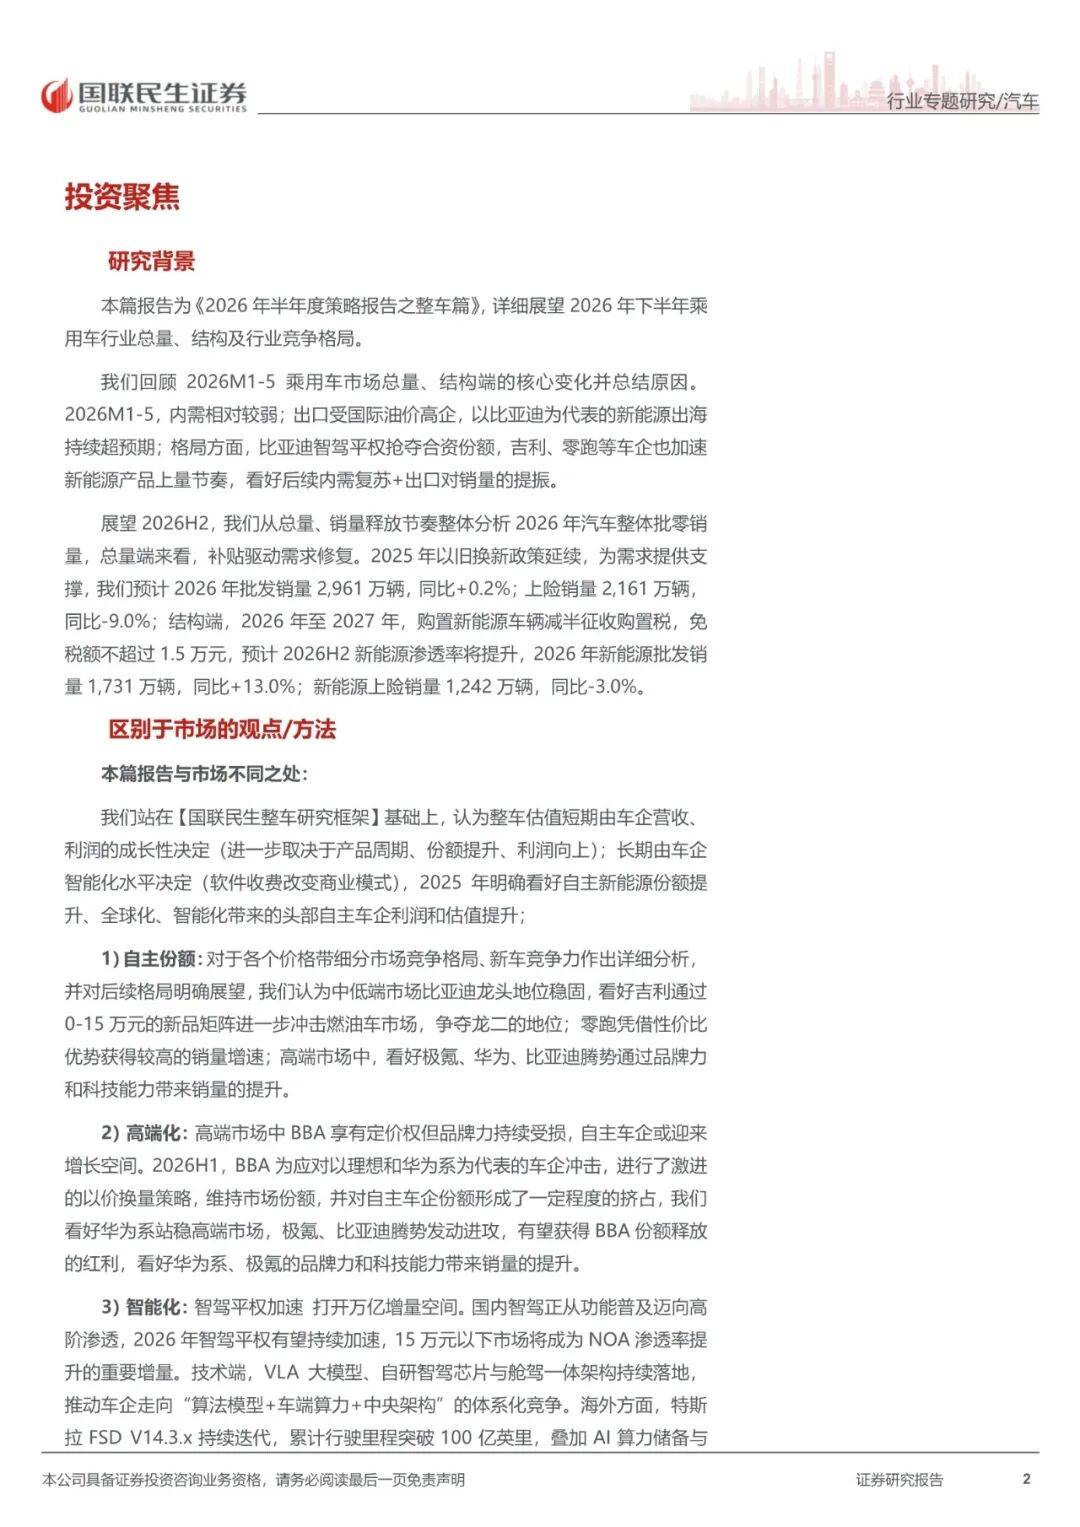
本篇报告为《2026年半年度策略报告之整车篇》,详细展望2026年下半年乘用车行业总量、结构及行业竞争格局。
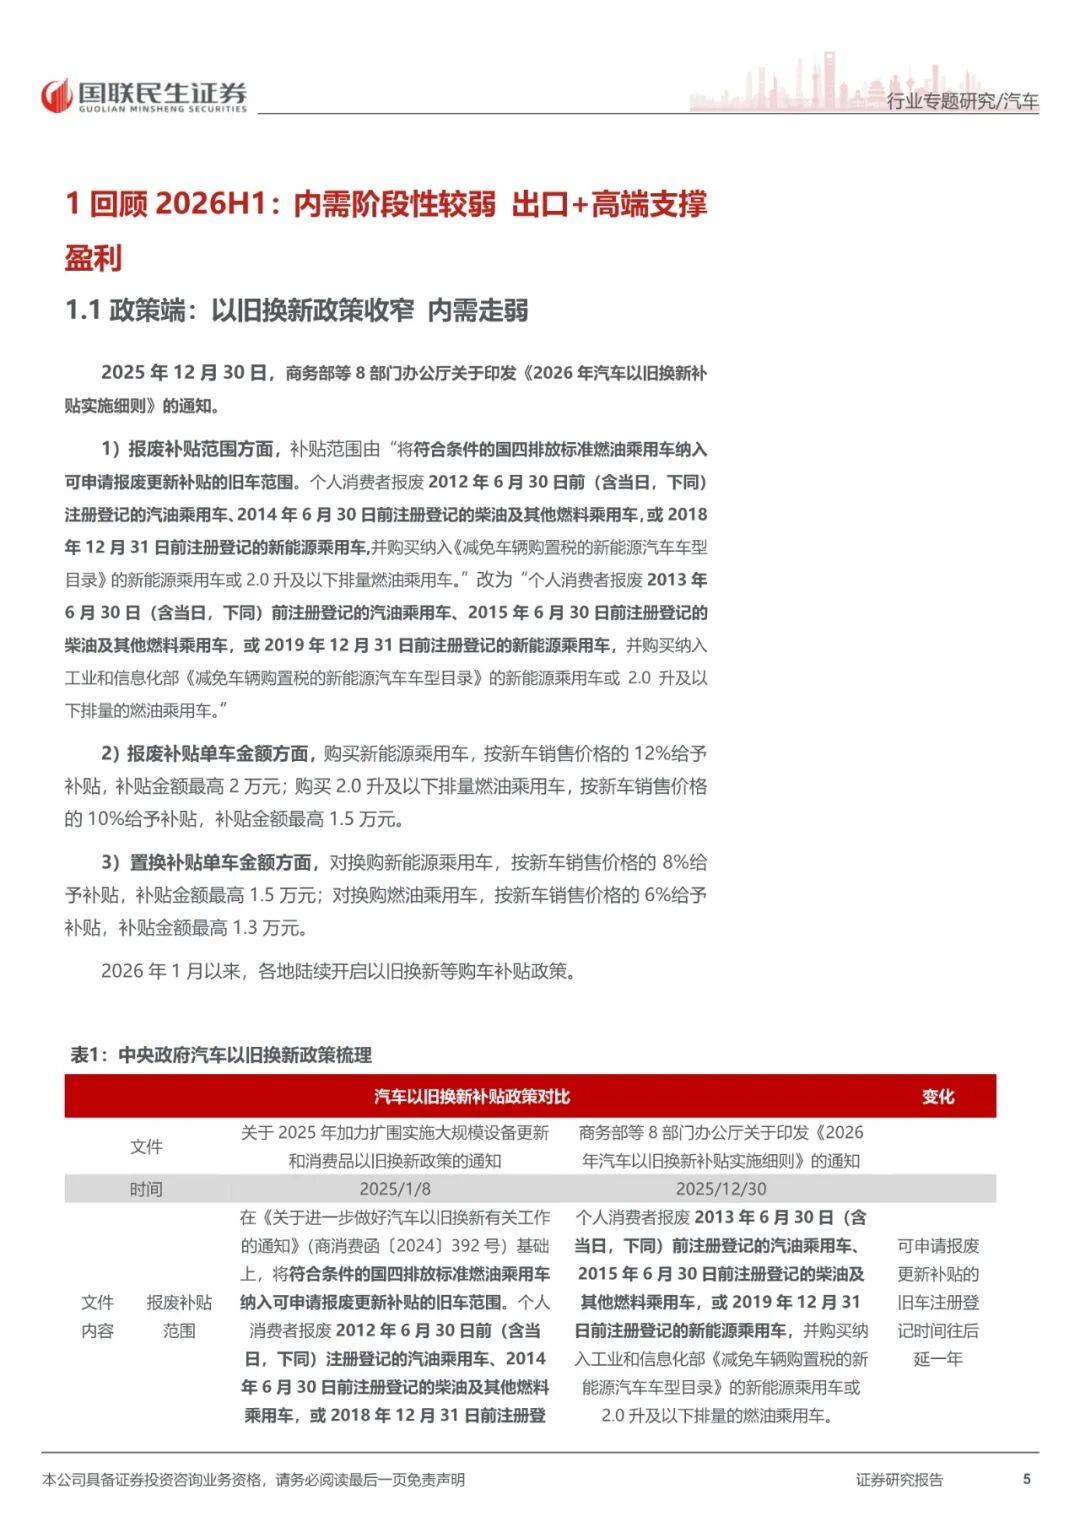
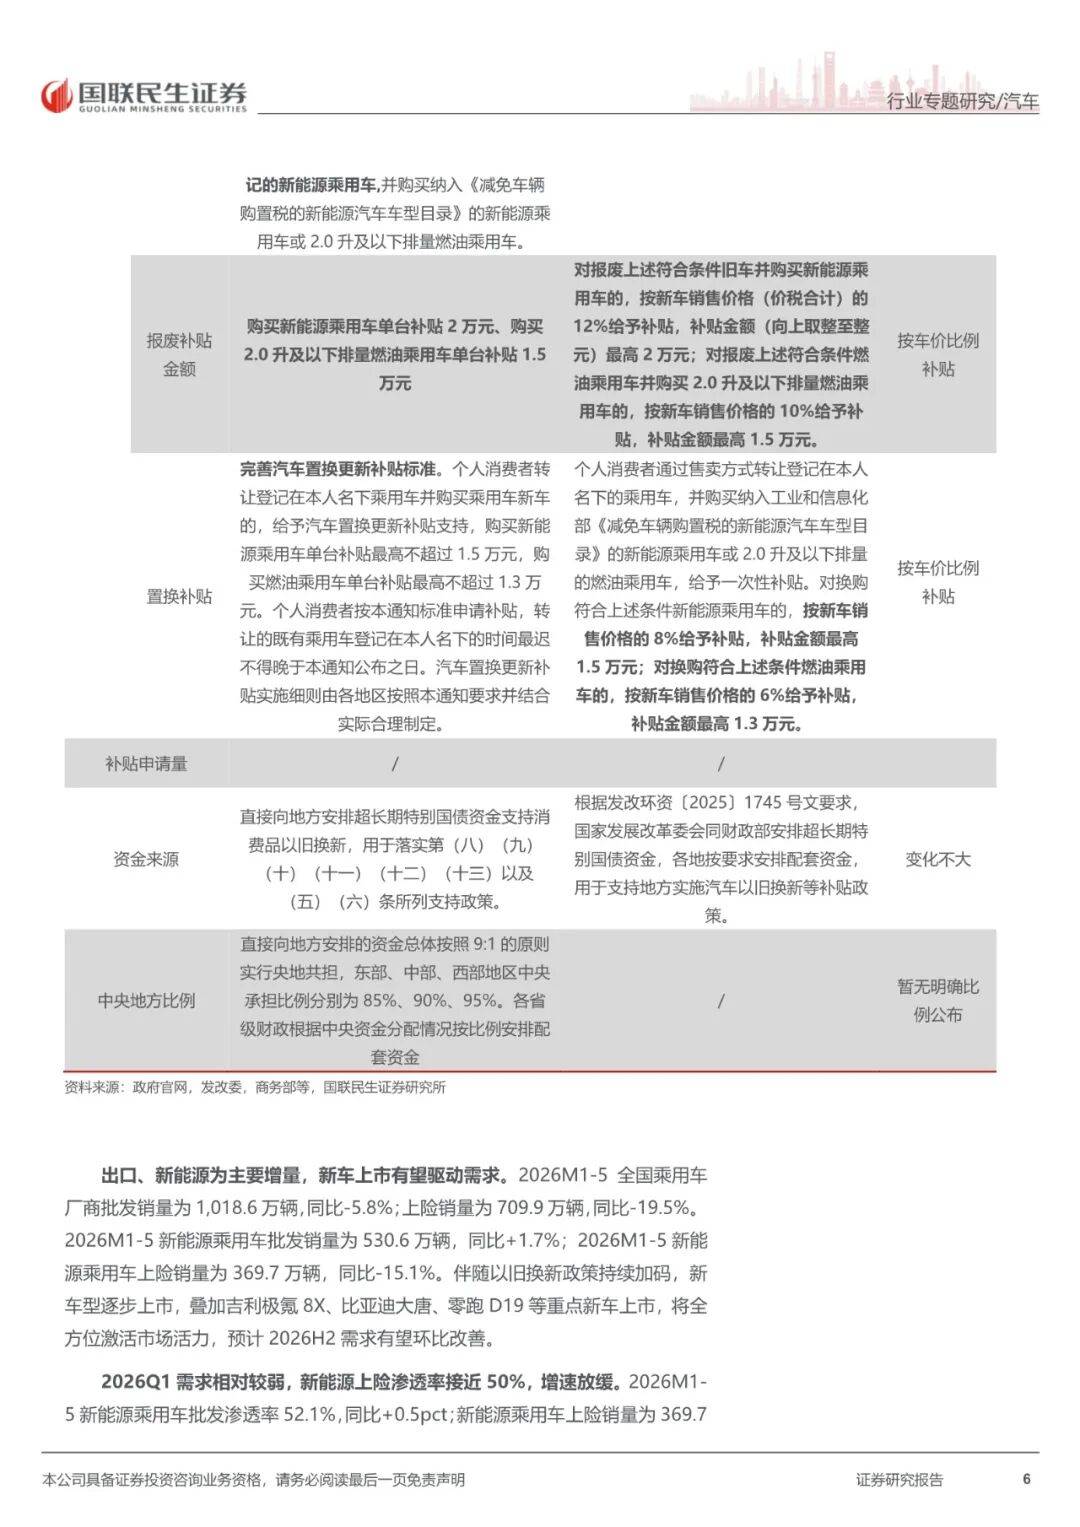
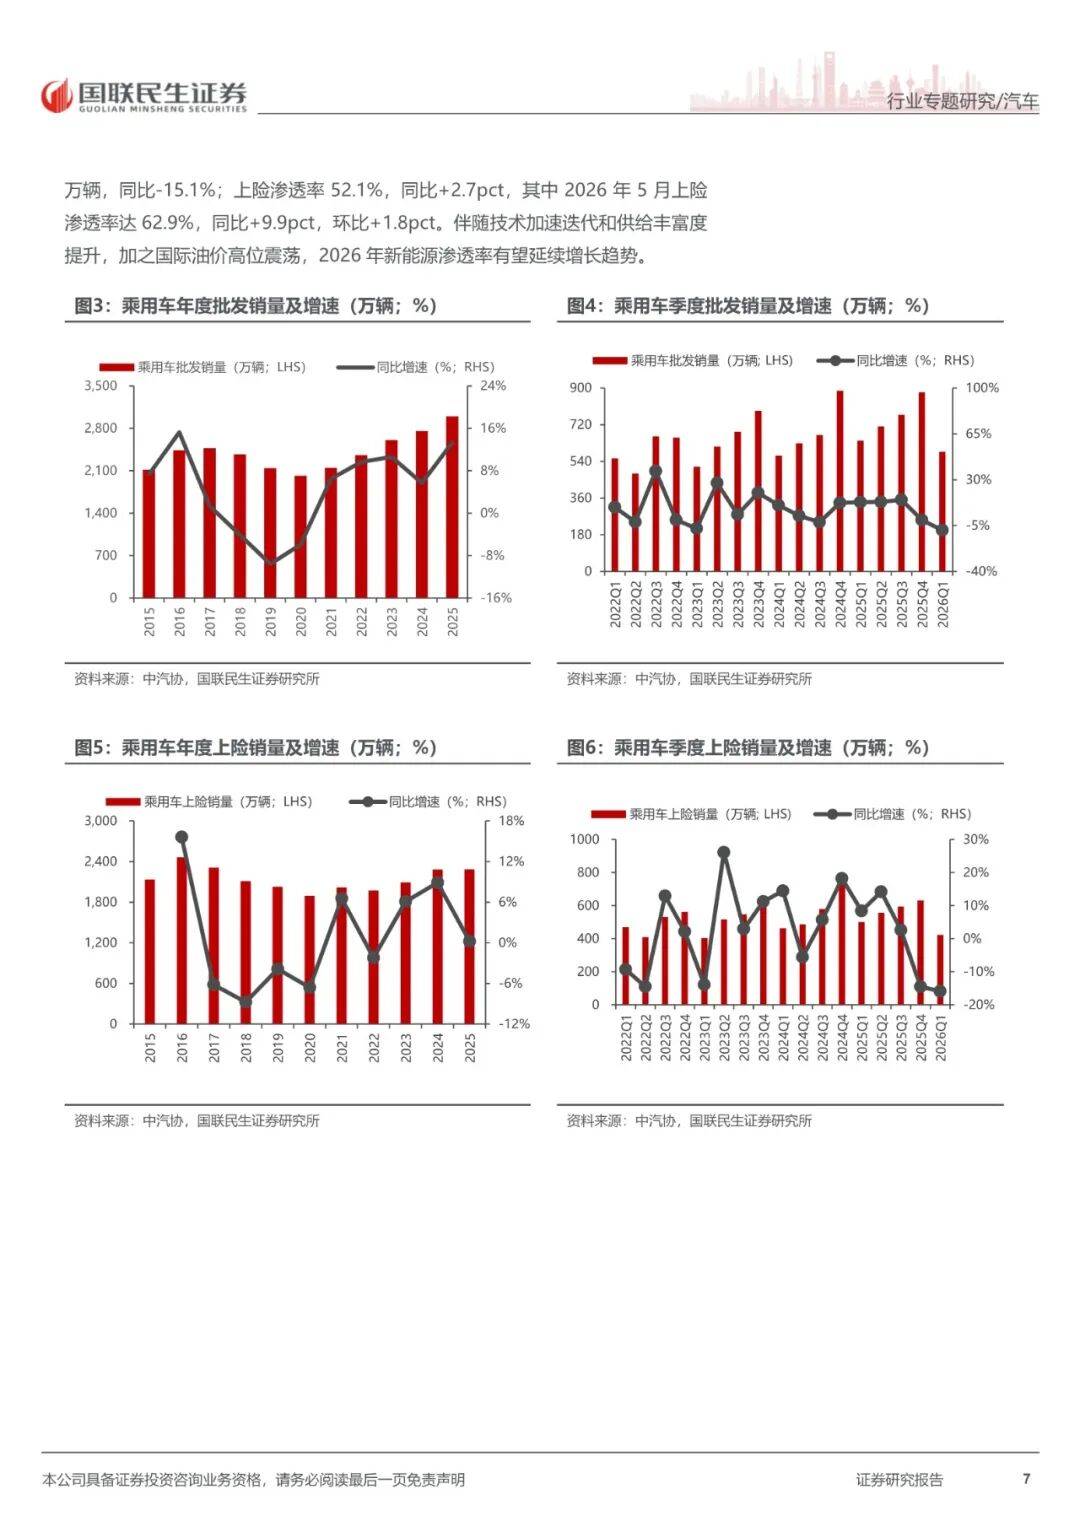
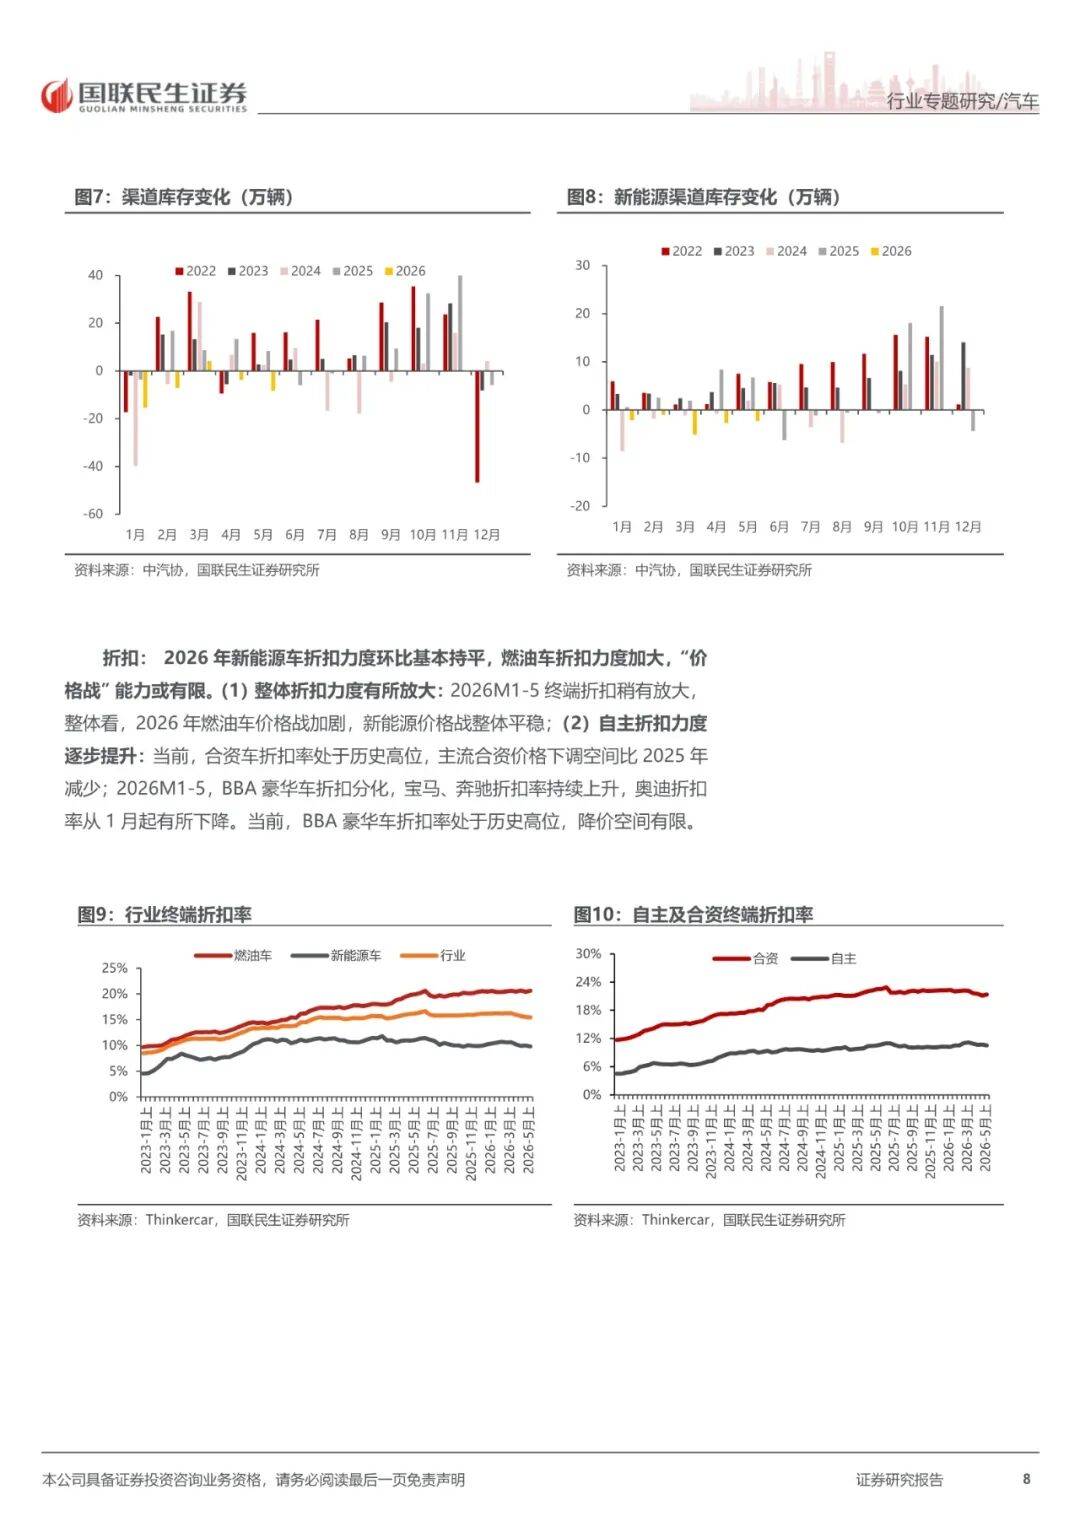
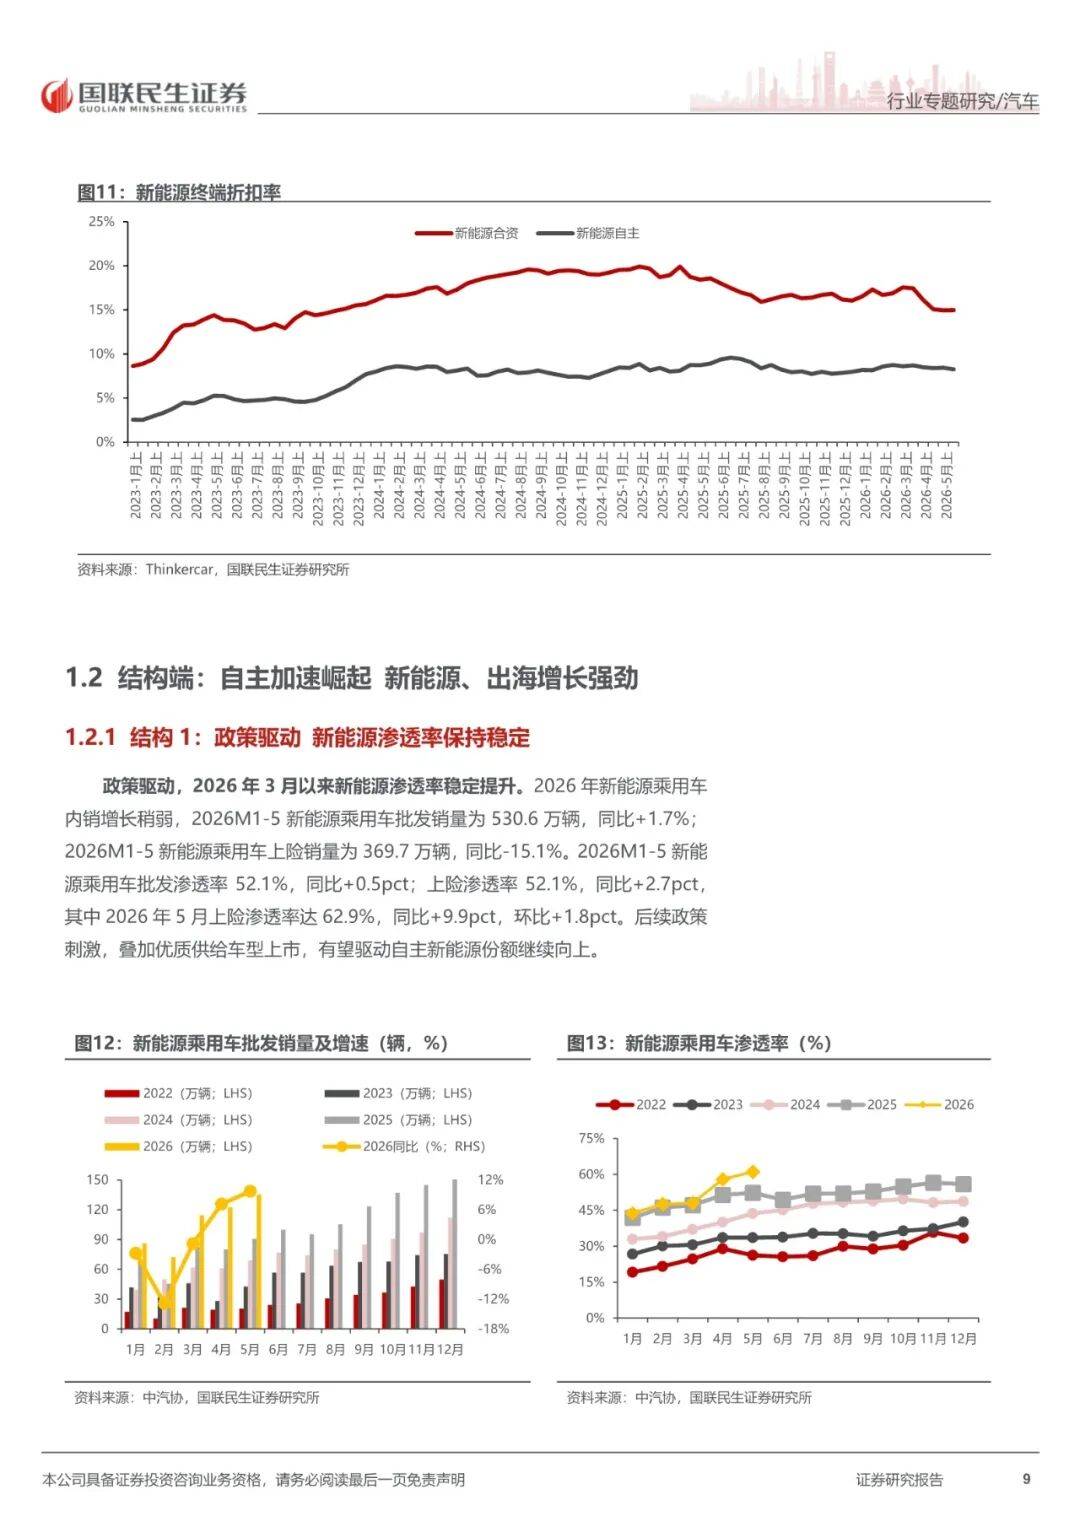
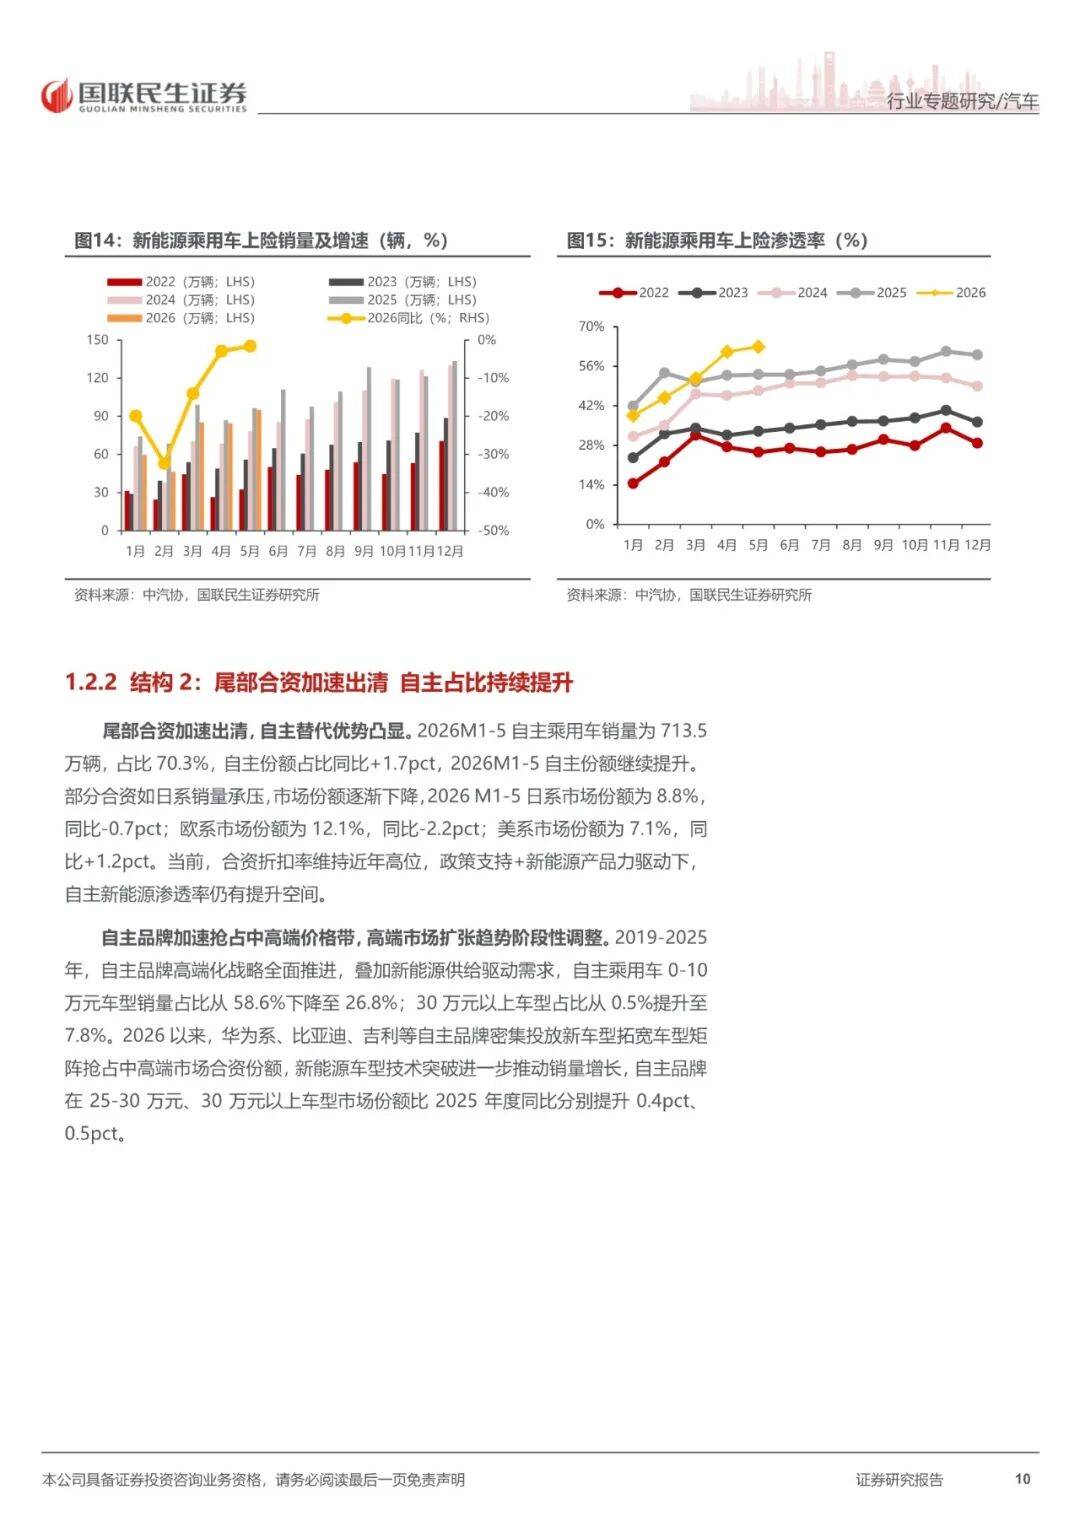
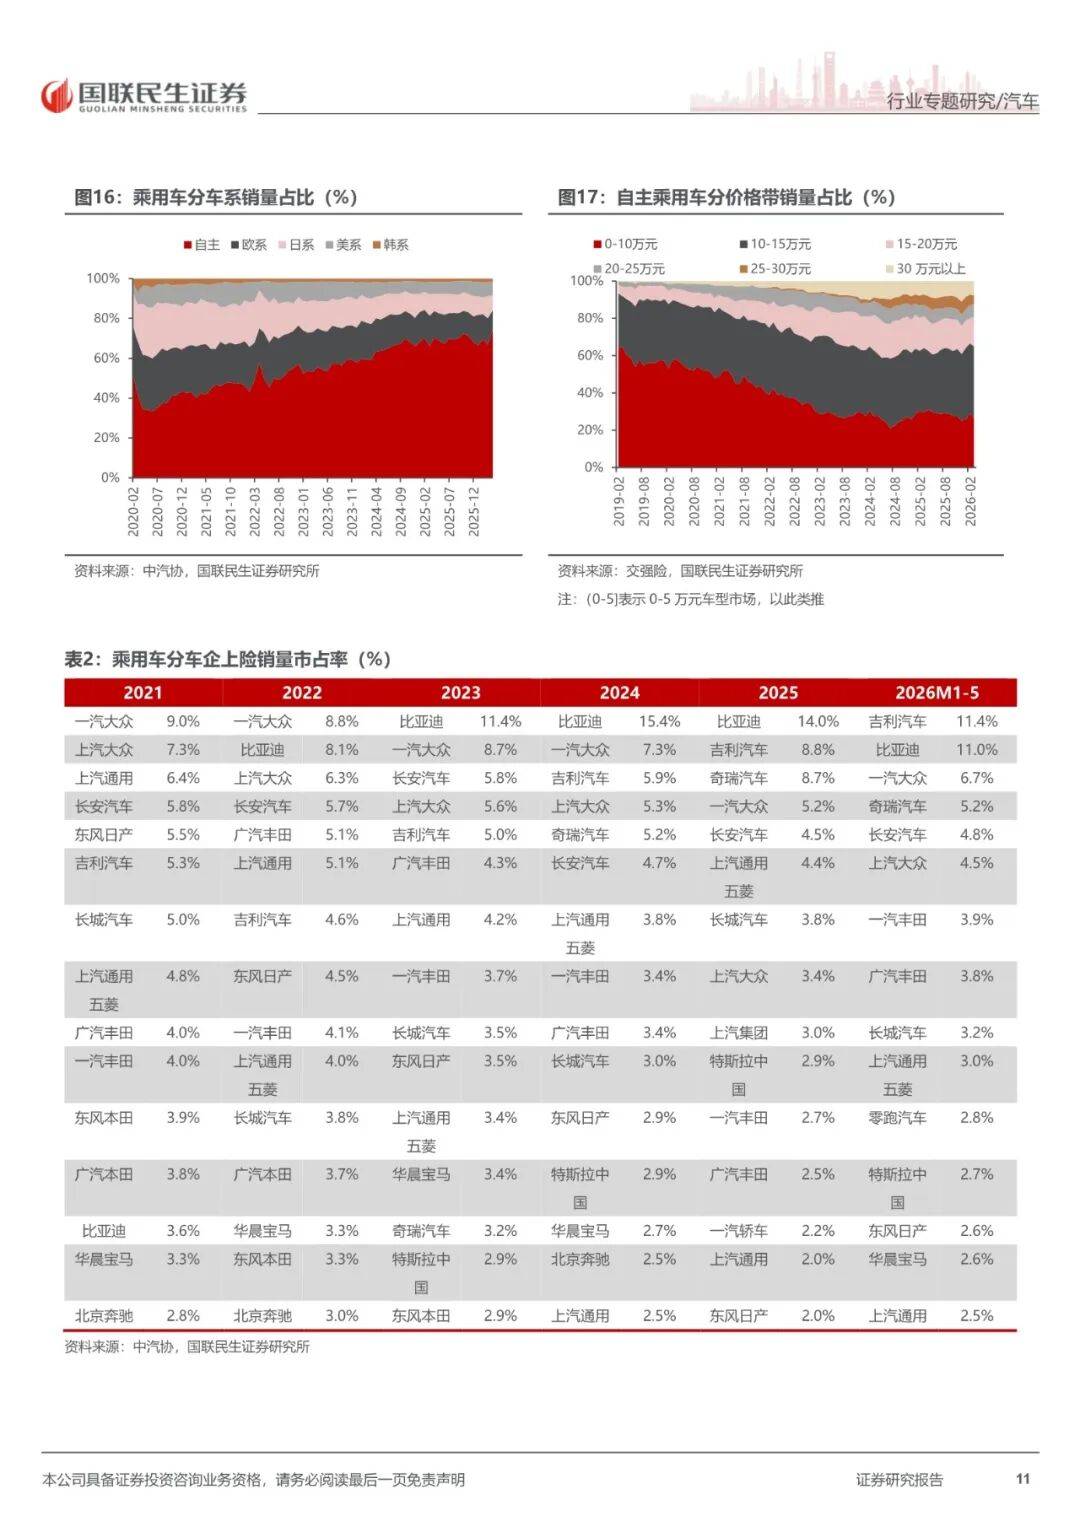
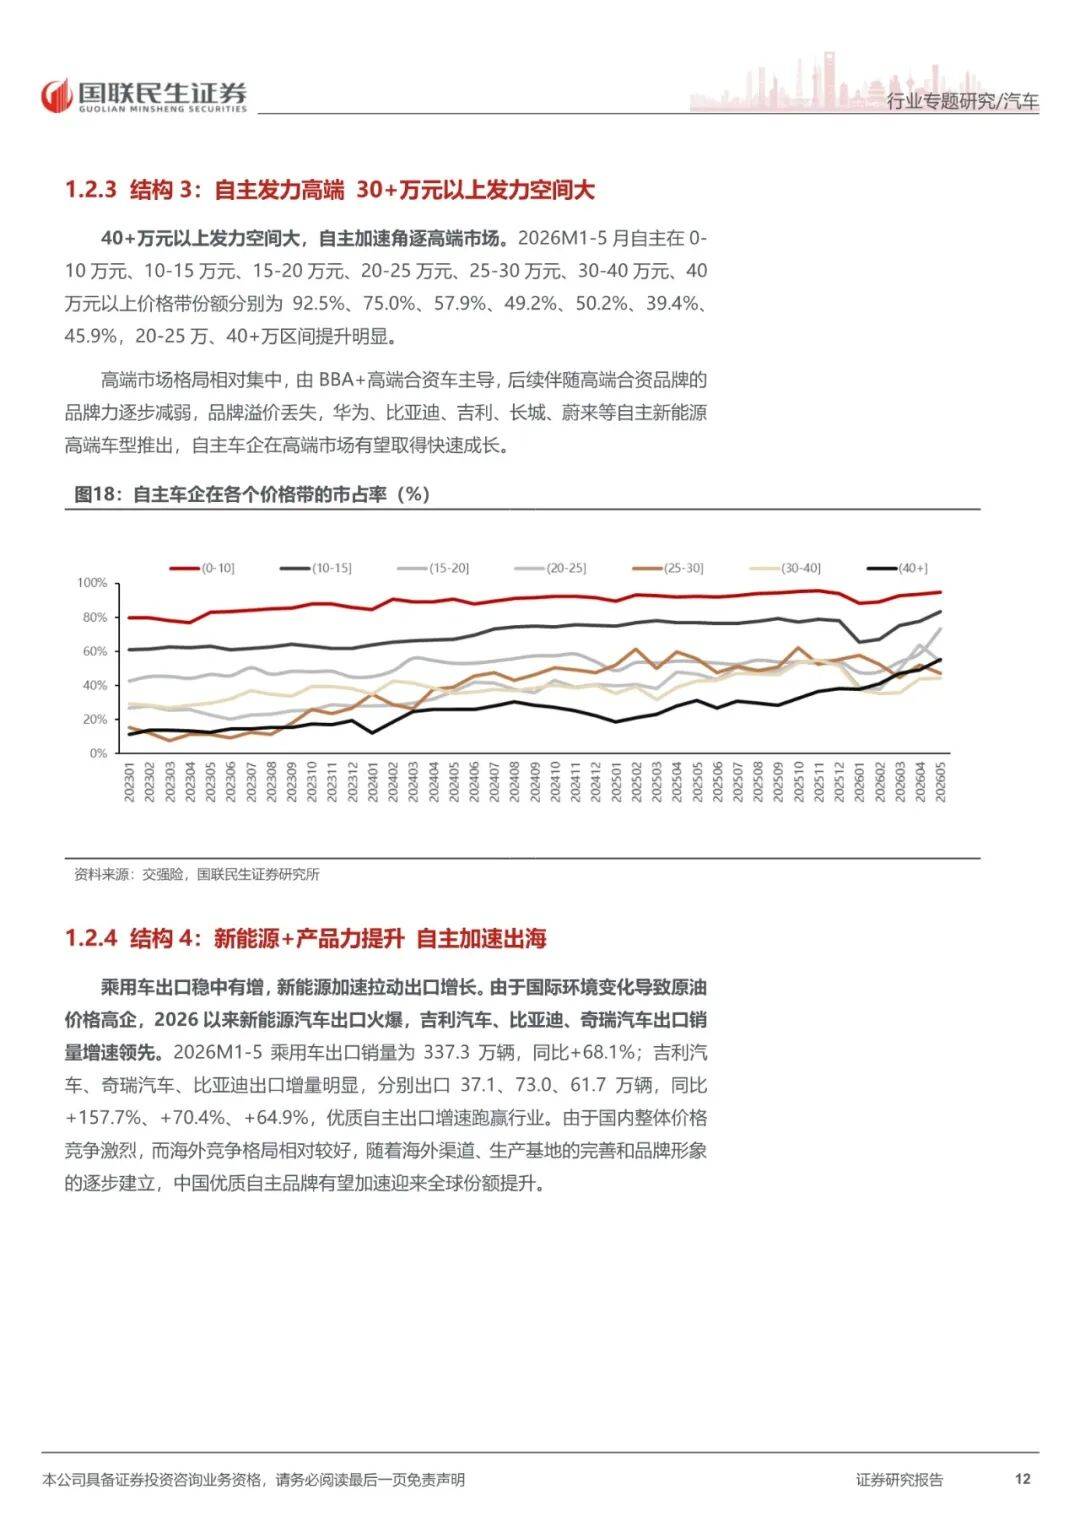
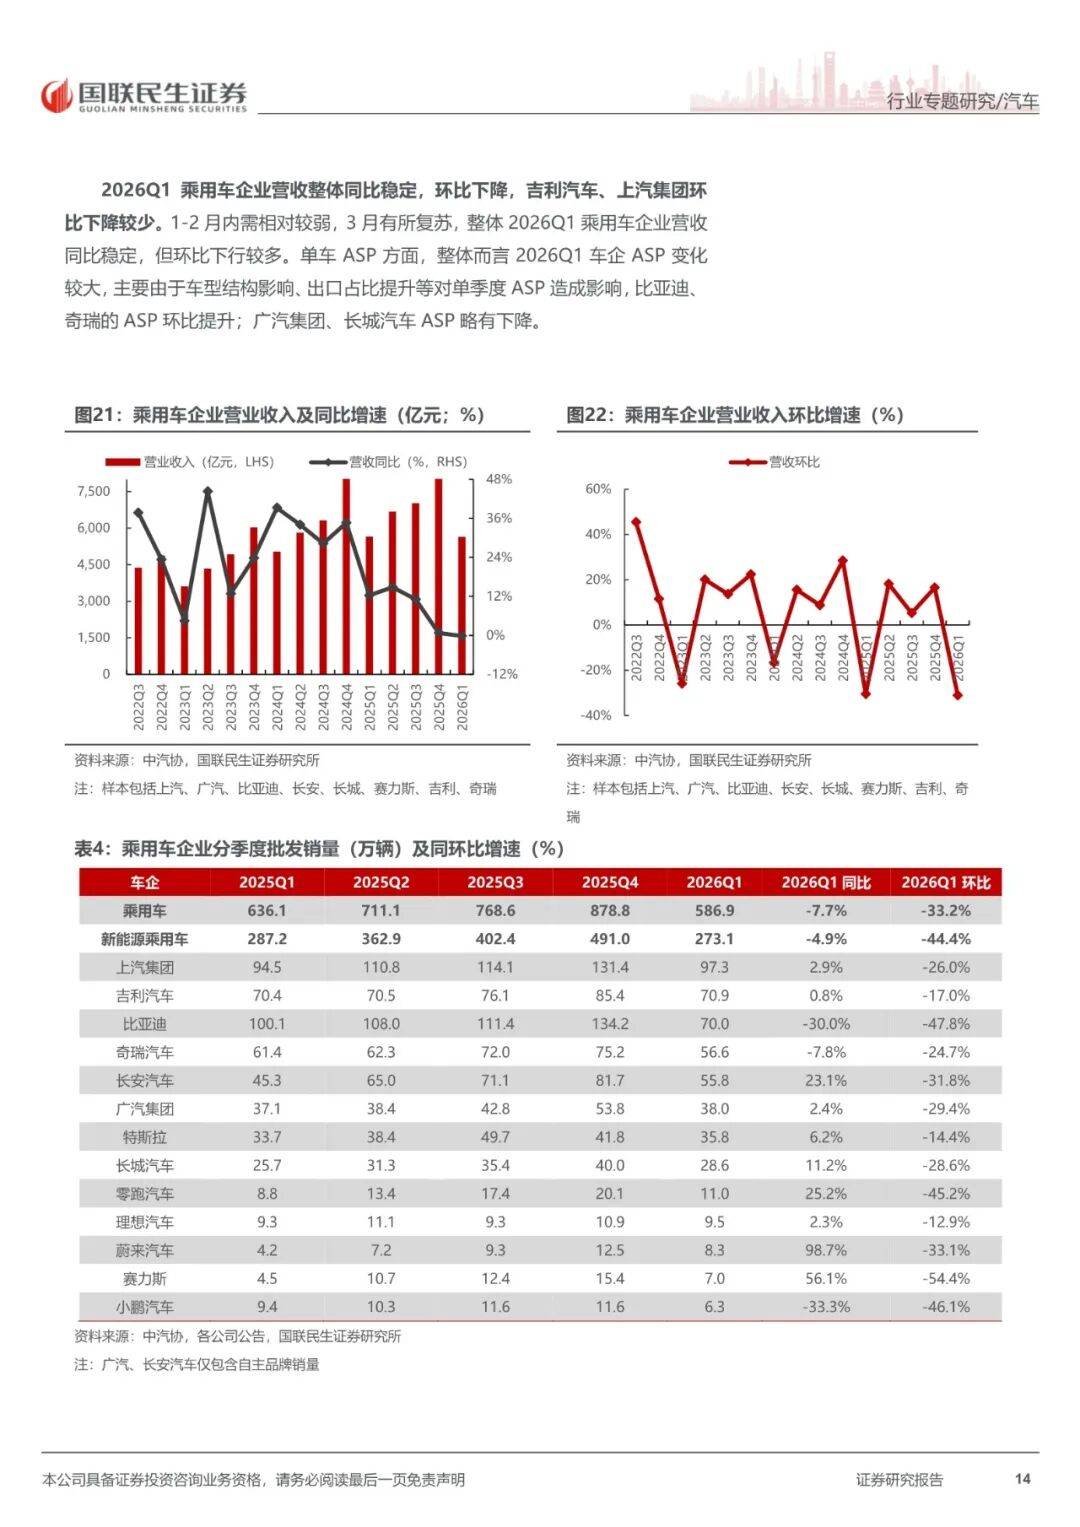
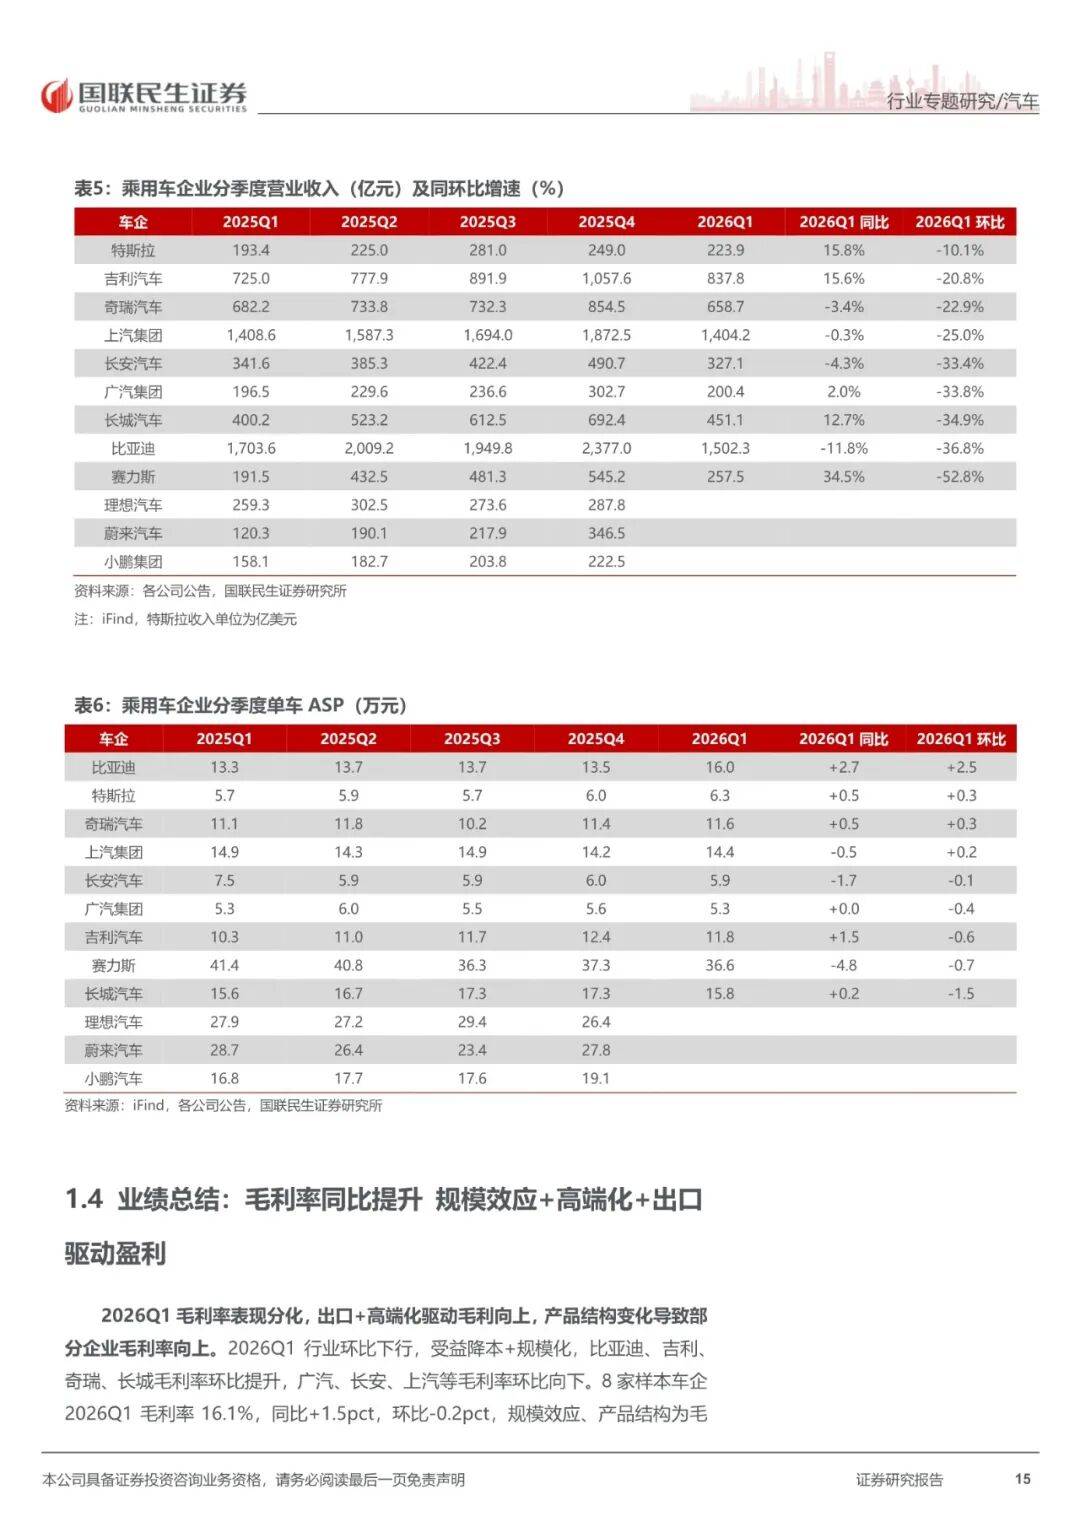
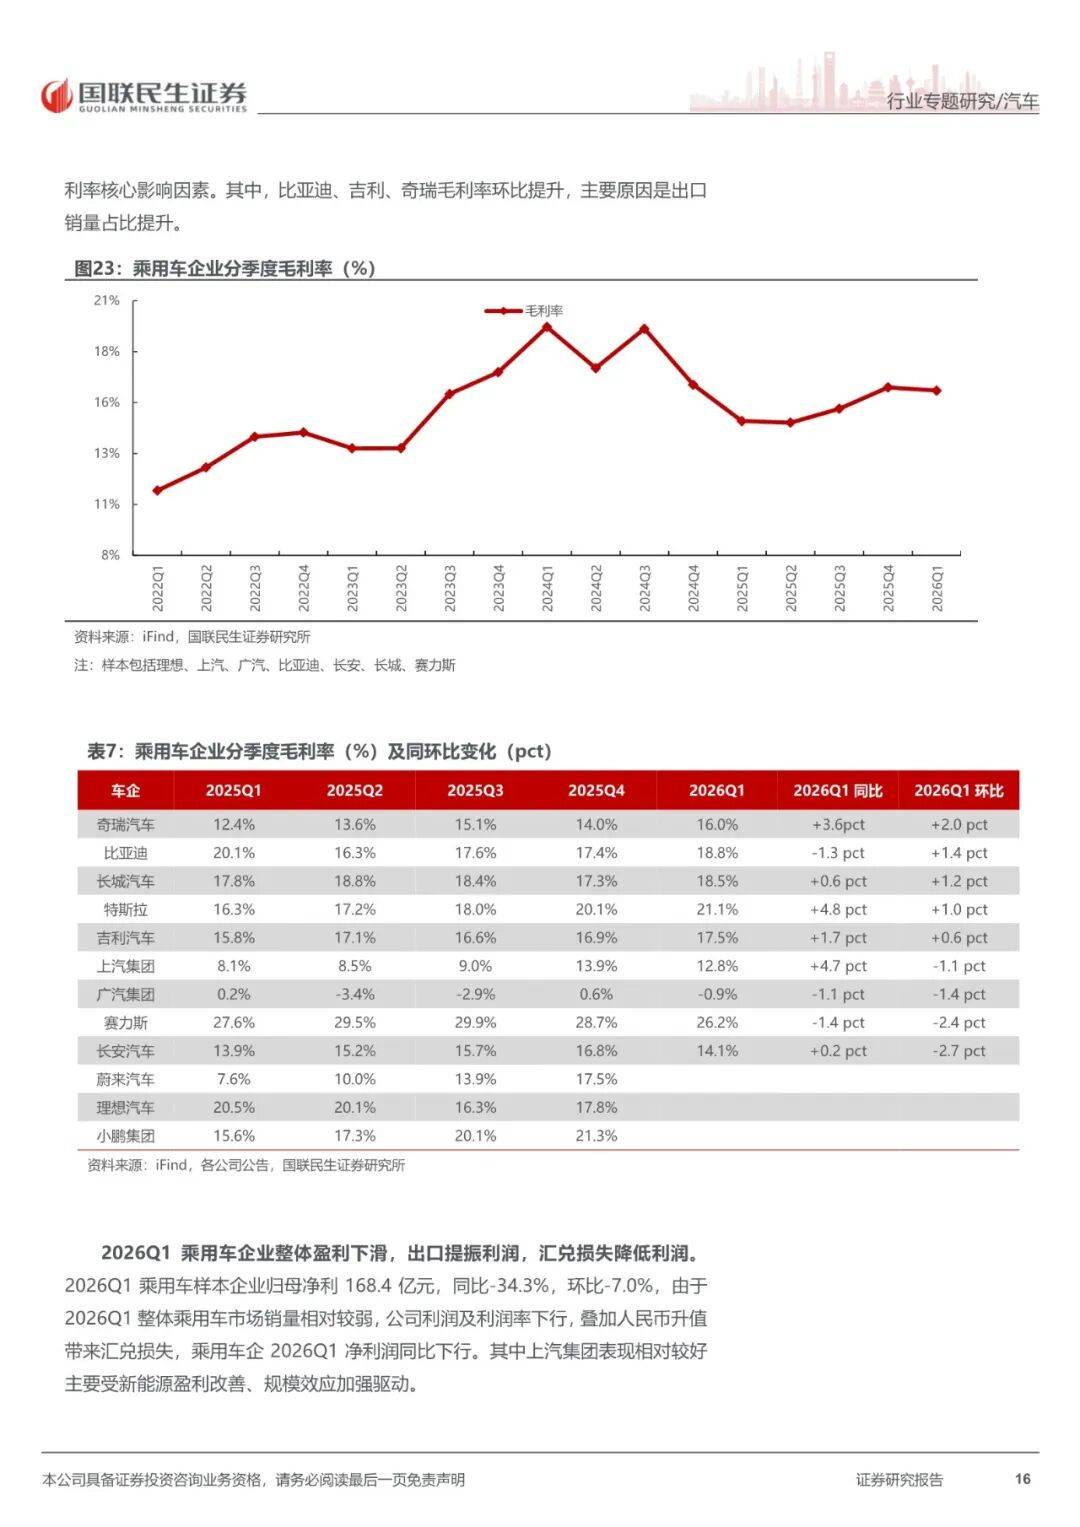
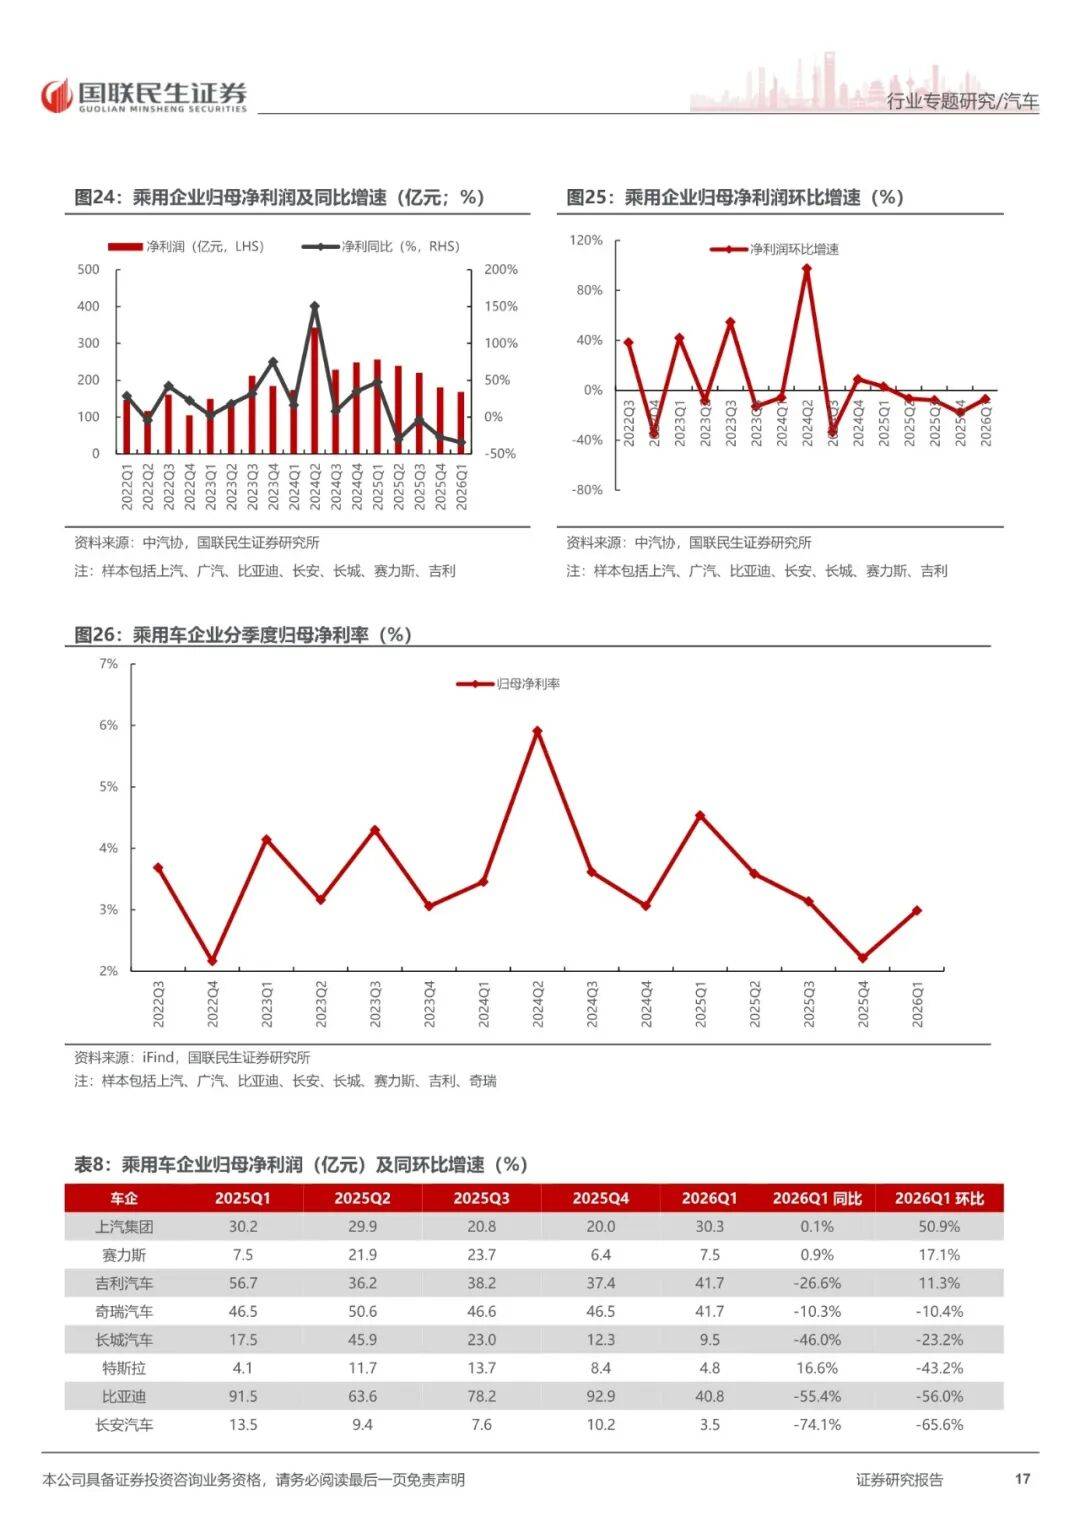
我们回顾2026M1-5乘用车市场总量、结构端的核心变化并总结原因。2026M1-5,内需相对较弱;出口受国际油价高企,以比亚迪为代表的新能源出海持续超预期;格局方面,比亚迪智驾平权抢夺合资份额,吉利、零跑等车企也加速新能源产品上量节奏,看好后续内需复苏+出口对销量的提振。
展望2026H2,我们从总量、销量释放节奏整体分析2026年汽车整体批零销量,总量端来看,补贴驱动需求修复。2025年以旧换新政策延续,为需求提供支撑,我们预计2026年批发销量2,961万辆,同比+0.2%;上险销量2,161万辆,同比-9.0%;结构端,2026年至2027年,购置新能源车辆减半征收购置税,免税额不超过1.5万元,预计2026H2新能源渗透率将提升,2026年新能源批发销量1,731万辆,同比+13.0%;新能源上险销量1,242万辆,同比-3.0%。
以下为报告节选: