有媒体报道,阿里已完成对生鲜电商朴朴超市的收购,交易对价约 15 亿美元(约 101.5 亿元人民币)。朴朴团队预计保持独立运营,后续接入淘宝闪购的流量入口和大润发的供应链体系。
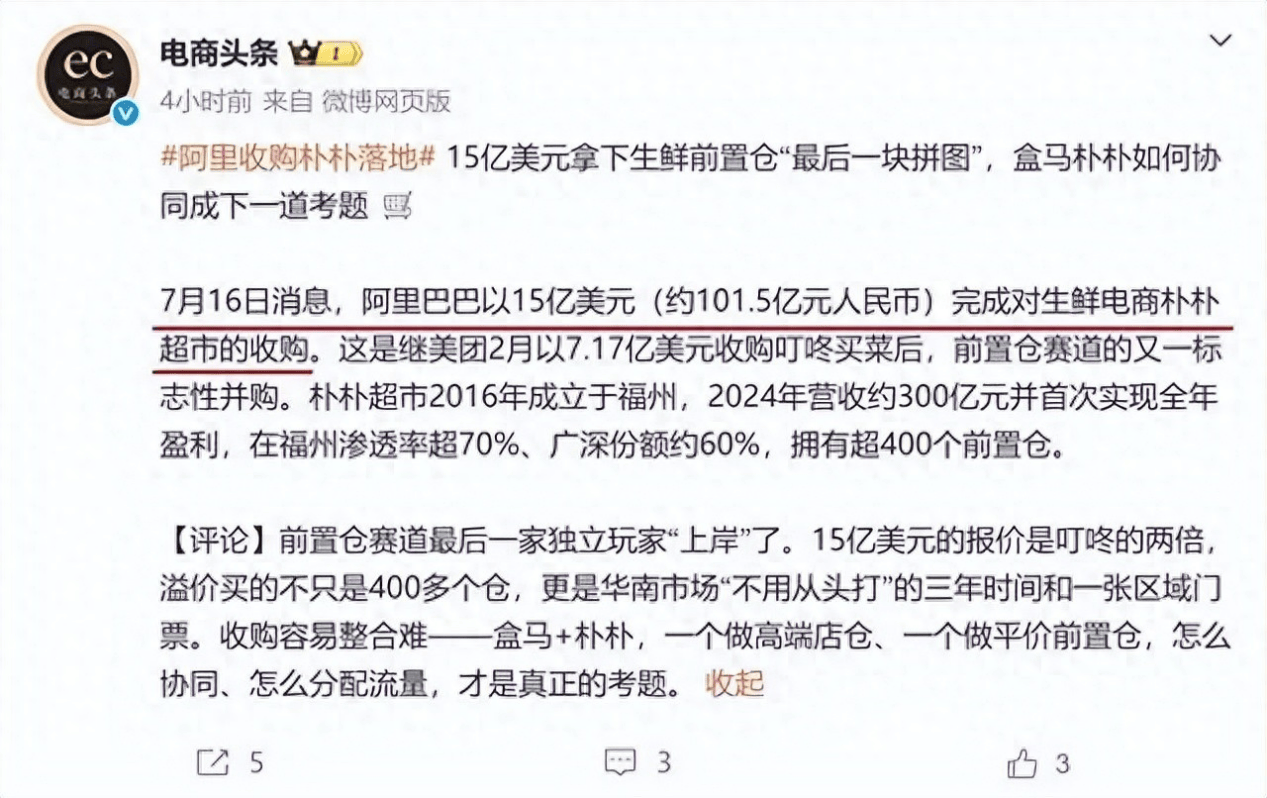
从饿了么改名淘宝闪购、划入淘天体系,到盒马 CEO 改为直接向蒋凡汇报,再到这次拿下朴朴,阿里用了半年时间,把散了五六年的即时零售牌,一张一张凑到了手里。
这不是一次普通的财务投资,是阿里在即时零售赛道攒齐家底的最后一块拼图。
一
朴朴是目前前置仓行业里少数跑通盈利、也是运营效率最高的独立玩家。
和多数追求全国扩张的生鲜电商不同,朴朴只做九座城市——福州、厦门、广州、深圳等,集中在福建、广东,全国约 400 个前置仓,八成是 1000 平米以上的大仓。
朴朴九年只进了九座城,2024 年才新增成都,2025 年只开了泉州一个站点,从不铺城市,只往密度里扎。
![]()
阿里为什么肯出这个价,拆解朴朴一个仓的逻辑就明白了。
前置仓这门生意,最大的成本不是货,是履约。拣货、打包、配送。每日优鲜当年履约费用率高到 25.7%,而生鲜毛利只有 15% 上下,成本盖过毛利,这是它暴雷的根本逻辑。
行业普遍把 18% 当作前置仓的盈亏生死线。朴朴 2024 年把这个数压到了 17.5%,全年营收约 300 亿元、首次盈利,毛利率 22.5%。
朴朴靠的是把仓做大、把密度做透。同行认为前置仓 300 平米就够,陈兴文 2016 年在福州起家时反着来,主力仓做到 1000 平米以上:仓大,装的 SKU 就多(6000–8000 个,是普通前置仓的两倍),客单价就高(福州超 80 元),配送成本占订单的比例就低。
![]()
一个 1000 平米的仓日均订单能过 3000 单,福州有的仓做到 4200 单,单仓一年做到约 7500 万元营收,远高于同行;骑手日均送 45 单,单均配送成本压到 3.8 元,低于行业的 4.5 元。在福州,朴朴渗透率超过 70%,单城年销破百亿。
这套单点盈利模型和区域密度,正是阿里自己烧十年也未必烧得出来的东西。
二
阿里买朴朴,买的正是这块自己补不上的短板。
过去五六年,阿里的即时零售业务一直十分分散。饿了么做外卖平台,大润发做大店商超,盒马做生鲜,几个团队分属不同事业部,平级、各算各的 KPI,库存不打通,流量不共享。美团靠一体化的"外卖 + 闪购 + 自营"体系一路领跑的时候,阿里的几块业务还在内部各自为战。
2025 年底以来的架构,阿里开始集中力量办大事:饿了么 APP 更名为淘宝闪购,整体划入淘天集团;2026 年,盒马 CEO 的汇报线转到统管全商业板块的蒋凡手下,和天猫超市、淘宝闪购归到同一个业务群;同期菜鸟国内供应链也划入淘天,仓配履约统一归电商体系。
资源收拢了,但还有一块短板补不上:自营前置仓的运营能力。淘宝闪购目前是纯平台模式,商超品类的供给全靠第三方商家自己拣货、打包,时效和品控都参差不齐。用户买水、买生鲜这类对时效和新鲜度要求高的商品,还是优先选自营的叮咚、朴朴。
![]()
阿里自己试过做前置仓,拣货效率、库存周转、损耗率始终难达行业头部,单店模型迟迟跑不通。自己从头做要几年还不一定成,买朴朴直接就能拿到成熟体系和华南市场的基本盘。
何况这是道"做完就关闭"的选择题:美团 2 月已收走叮咚、拿下华东,朴朴是最后一个独立头部前置仓,华南若再被别人拿走,阿里的即时零售就缺了最有购买力的一块。所以这两倍于叮咚的价钱里,一部分是买朴朴,一部分是不让别人买到朴朴。
三
朴朴愿意卖,也是算过账的。
一头是 IPO 环境变了。叮咚上市后股价大幅下挫,二级市场不认纯前置仓的故事;朴朴早搭好红筹架构备战港股,但此时上市,估值和发行都没底,老股东退出、团队期权兑现都不确定。
另一头更要命的是,朴朴撞上了自己的天花板。让朴朴值钱的九城密度,同时也是它的边界。跨区域复制要烧钱、教育新用户成本高,九年只敢一城一城地啃。
可巨头不给它时间——美团小象超市已在它大本营福州筹划开城,还在广东清远、汕尾、江门这些朴朴没完全渗透的外围插旗;永辉在福州用"不赚钱换份额"的打法,把朴朴的渗透率从 72% 逼到 68%;它在广深的份额也从 2022 年的近三成降到两成出头。
![]()
守着九城守不出增长故事,走出去又烧不起,这时候接入阿里的流量和供应链,是朴朴突破天花板最现实的路。
拿下朴朴之后,即时零售赛道的三个玩家,终于都攒齐了自己的家底。
美团有美团闪购的平台流量,加上收来的叮咚买菜自营前置仓,商超供给最稳、份额最大;京东有京东到家的平台,加上沃尔玛的大店供应链和七鲜的自营能力,主打高线城市中高端用户;阿里现在有淘宝闪购的流量入口,加上朴朴的前置仓、大润发的大众商超、盒马的高端生鲜,覆盖了从低到高的客群。
三家都补齐了明显短板,之前靠补贴抢用户的价格战,大概率会慢慢停下来。过去几年,即时零售的竞争核心是流量,谁补贴多、入口多,谁就抢到用户。现在三家都有了自营基建,竞争核心会转向供应链成本、仓配效率、品控能力——比的是谁进货价更低、谁的仓拣货更快、谁的损耗更少,都是慢功夫。
牌凑齐了,不代表就能赢。让朴朴值钱的极致密度,是在一座城一座城的深耕里长出来的;换了主人、接上外部流量之后,还能不能保持原来的效率,是未知数。
阿里更大的考验是打通——淘宝闪购、朴朴、大润发、盒马这几块能不能真正打通数据、库存、会员,团队能不能磨合。
跑马圈地的时代结束了,接下来的仗,要靠真功夫打。


