根据智信中科研究网最新调研数据显示,7月最新发布《封装基板市场调研报告,全球行业需求前景2026-2032年》
半导体封装基板是连接半导体芯片(Die)与印刷电路板(PCB)之间的关键部件,提供电气连接、电源/信号分配、热量管理及机械支撑功能。主要产品类型根据封装技术和应用需求可分为:用于高性能计算(HPC)和服务器CPU/GPU的高端FCBGA(Flip-Chip Ball Grid Array,倒装芯片球栅阵列),用于移动处理器和消费电子的FCCSP(Flip-Chip Chip Scale Package,倒装芯片级封装)以及面向低端和存储应用的WB-BGA(Wire Bonding BGA,打线球栅阵列)。在应用方面,FCBGA主导着Data Center/服务器、AI加速器、高性能PC/平板电脑领域;而FCCSP则主要服务于智能手机和可穿戴设备等移动市场。IC载板的上游产业链核心在于材料,特别是ABF(味之素堆积膜)树脂、BT(双马来酰亚胺三嗪)树脂等高性能基材、铜箔和专用化学品。下游客户群则覆盖了全球顶尖的芯片设计和制造巨头,如英特尔、AMD、NVIDIA(HPC驱动力),以及苹果、华为(移动驱动力)和博通、赛灵思(网络/FPGA驱动力)。
从产品类型和材质结构看,全球封装基板正在从BT类CSP/BGA和传统Module基板为主,向ABF/FC-BGA为代表的高端逻辑芯片载板升级。按产品形态划分,封装基板主要包括FC-BGA封装基板、FC-CSP封装基板、WB-CSP/BGA及其他Module类封装基板;其中FC-BGA是服务器CPU、GPU、AI ASIC、HPC、网络交换芯片和高端处理器的核心载板,FC-CSP主要用于移动AP、基带、PMIC、通信芯片和中高密度消费/移动芯片,WB-CSP/BGA及其他则主要服务存储、模拟、射频、传感器、控制器和中低I/O芯片。根据本文统计,FC-BGA收入份额由2021年的33.67%提升至2025年的43.39%,并预计2032年达到53.06%,成为行业最大产品类别;FC-CSP份额则由2021年的22.62%下降至2032年的15.90%,WB-CSP/BGA及其他由43.70%下降至31.04%。按材质划分,ABF载板份额由2021年的33.67%提升至2032年的53.06%,BT载板由65.75%下降至45.60%,MIS载板从0.57%提升至1.35%。
根据智信中科研究网最新调研数据显示,从技术特征和应用演进看,封装基板的技术路线正在围绕高密度互连、高层数、大尺寸、低损耗、高速信号、低翘曲、高散热和系统级集成展开。ABF/FC-BGA的技术门槛最高,涉及ABF增层、微盲孔、细线宽/线距、层间对准、低Dk/Df材料、大尺寸翘曲控制、高速信号完整性、电源完整性及良率管理;其下游主要是AI GPU、AI ASIC、服务器CPU、HPC处理器、800G/1.6T网络交换芯片和先进逻辑芯片。Samsung Electro-Mechanics公开展示的AI/server FCBGA已超过20层,面积约为普通FCBGA的6倍、内部层数约为普通FCBGA的2倍,用于高速信号处理,这说明AI服务器正在显著提高单颗封装基板的面积、层数和价值量。 BT载板则强调成熟工艺、成本效率、大批量良率和广泛应用,主要覆盖存储、移动终端、RF、PMIC、SiP、BGA/CSP等;MIS载板规模虽小,但在PMIC、模拟、功率器件、RF/5G、传感器、QFN/LGA/BGA和小型SiP中具备差异化,未来有望凭借coreless、薄型化和热管理优势提升渗透率。按芯片类型看,非存储封装载板仍为绝对主体,2025年收入份额为87.87%,2032年预计提升至89.41%;存储芯片封装基板份额虽从2021年的14.46%降至2032年的10.59%,但HBM、服务器DRAM和企业级SSD会在AI周期中带来阶段性高端需求。
从行业政策和区域格局看,封装基板已经由传统电子电路材料上升为先进封装和半导体供应链安全的关键环节。美国CHIPS for America的National Advanced Packaging Manufacturing Program已将advanced substrates and material research作为重点方向,并向先进基板和材料研究项目提供资金支持,目标是推动先进封装技术从验证走向美国本土制造能力建设。 这一政策取向与全球封装基板区域重构高度一致:日本、韩国和中国台湾仍掌握ABF/FC-BGA高端产能和核心客户认证;中国大陆在BT载板、CSP/BGA、Module、MIS、FC-BGA国产化和高端封装基板追赶方面加速推进;马来西亚、新加坡、越南、泰国等东南亚地区因AT&S Kulim、TOPPAN新加坡、Samsung越南、QDOS等布局,成为新增产能和供应链分散化的重要承接地;美国和欧洲短期难以形成大规模BT/ABF替代产能,但在玻璃基板、先进封装试验线、材料、设备和高端封装生态方面投入上升。未来封装基板产能布局将不再只由成本和客户距离决定,还将受到关税、原产地、出口管制、客户供应链安全审查和先进封装政策补贴共同影响。
根据智信中科研究网最新调研数据显示,从竞争态势看,全球封装基板行业呈现明显的头部集中与细分分化。整体封装基板市场中,2025年欣兴电子、三星电机、揖斐电、景硕科技、南亚电路板、新光电气、LG InnoTek、信泰电子、AT&S、大德电子等仍是主导厂商;其中欣兴电子、三星电机、揖斐电2025年整体收入份额分别为15.84%、10.92%和10.88%,保持前三位置。ABF市场集中度更高,2025年欣兴电子、揖斐电、AT&S、新光电气、南亚电路板、三星电机和景硕科技合计占据绝大部分份额,且核心竞争围绕高层数、大尺寸、AI/server客户认证和良率爬坡展开;FC-CSP市场则由三星电机、欣兴电子、京瓷、LG InnoTek、大德电子、深南电路、臻鼎科技等分层竞争,应用更偏移动、消费、通信和部分ASIC;MIS市场高度集中,2025年芯智联、恒劲科技和QDOS合计基本覆盖全部市场。值得注意的是,中国大陆厂商在整体份额中仍处追赶阶段,但深南电路、兴森科技、越亚半导体、安捷利美维、宏锐兴、和美精艺、芯智联等企业在BT、MIS、CSP/BGA、Module及国产FC-BGA导入中逐步提升存在感,未来份额提升的关键不在于简单扩产,而在于客户认证、稳定良率、高阶材料体系、设备能力、资金投入和与国内OSAT/IDM/Fabless的协同开发。
![image.png]() 资料来源:根据智信中科研究网最新调研数据显示
从行业发展现状、趋势及驱动因素看,封装基板市场已经走出2023年下行周期,进入由AI/HPC和先进封装主导的新一轮结构增长阶段。2021–2022年行业扩张主要来自疫情后电子需求、PC/服务器、存储和供给紧张;2023年下滑较大,反映PC、手机、消费电子、存储去库存和ABF供需转松;2024–2025年恢复增长,2026年预计增长31.4%,核心原因是AI服务器GPU/ASIC、HBM、数据中心、网络交换芯片、高端逻辑和存储同步进入强需求周期。未来到2032年,行业增长的主线将体现为三方面:其一,FC-BGA/ABF占比持续提升,推动行业ASP和价值量上移;其二,BT载板虽份额下降,但仍是存储、移动终端、RF、PMIC、车载电子和消费电子的规模底盘;其三,MIS、glass core、organic interposer、2.5D/2.1D、Chiplet、co-package substrate、嵌入式无源/有源器件等新技术将拓展封装基板边界。总体判断,2026–2032年封装基板行业的增长不再主要依赖传统终端出货量,而是由“AI算力扩张 + 先进封装复杂度提升 + 高端载板价值量上升 + 区域供应链安全重构”共同驱动;行业竞争也将从单纯产能和价格竞争,转向技术平台、材料体系、良率控制、资本开支能力、大客户认证和全球产能配置能力的综合竞争。
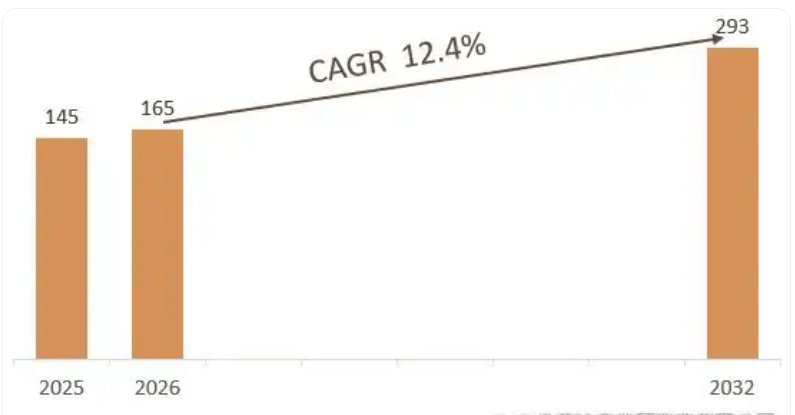
2025年全球封装基板市场达145亿美元,2032年预计翻倍至293亿,年复合增长12.4%。ABF载板主导AI服务器/GPU高端市场,中国厂商加速国产替代,深南电路已量产20层FC-BGA基板。东亚集中全球90%产能,技术壁垒与供应链安全重构驱动行业新格局
根据智信中科研究网最新调研数据显示,2025年全球封装基板市场销售额约145亿美元,2026年预计销售金额165亿美元,2026-2032年复合增长率(CAGR)约12.4%,2032年将达到293亿美元。销售区域来看,呈现出高度集中的特点,生产和需求核心均位于东亚地区。
封装基板又称IC载板,是半导体封装中的核心材料。它在芯片和常规印刷电路板(PCB)之间起着“承上启下”的关键作用。封装基板是连接并传递裸芯片(DIE)与印刷电路板(PCB)之间信号的载体。它不仅是芯片的“骨架”,提供机械支撑和保护,增强散热能力,更重要的是,它为芯片与外部电路之间建立了电气连接。按连接方式,可分为与芯片的连接方式、与PCB母板的连接方式;按基板材料,可分为BT载板、ABF载板、MIS载板。
全球主要封装基板供应商简介
地区 代表企业 核心特点与市场地位
中国台湾 欣兴电子、南亚电路板、景硕科技、臻鼎科技 全球ABF载板产业链的关键承载者和受益者,市占率极高。欣兴电子等是ABF载板核心供应商,其产能利用率是行业景气度的重要风向标。臻鼎科技在SLP类载板技术全球领先。
日本 揖斐电、新光电气、京瓷 技术实力最强劲的阵营,长期占据利润率最高的CPU、GPU等高端AI/ASIC用载板市场,是行业技术标杆。
韩国 三星电机、LG InnoTek、信泰电子 拥有强大的产业链整合优势。三星电机等厂商明确将扩大面向服务器/AI的高附加值FC-BGA载板供应,并计划在2026年将此类产品占比提升至过半。
欧洲 奥特斯 欧系龙头代表,其位于马来西亚的新工厂定位为面向数据中心与AI的高端IC基板,显示了其在东南亚的高端产能布局。
中国大陆 深南电路、兴森科技、珠海越亚、安捷利美维 国产替代核心力量。深南电路是国内龙头,其FC-BGA基板已实现量产,并具备20层产品批量生产能力。兴森科技的FC-BGA项目已进入小批量生产,是国内ABF载板试产的先行者。珠海越亚在无芯载板和射频模块载板领域具备全球竞争力。
![image.png]()
资料来源:根据智信中科研究网最新调研数据显示
封装基板应用场景分析
封装基板(IC载板)的终端应用几乎覆盖了所有需要高性能芯片的领域,从个人电子设备到支撑数字社会运行的数据中心。在高性能计算(HPC),这是ABF载板和FC-BGA封装技术最主要的应用场景。这类基板线路更细、引脚数更高、传输更快,专门用于满足CPU、GPU、FPGA、ASIC等芯片在AI服务器、数据中心和超级计算机中的高算力需求。在移动智能终端,以智能手机、平板电脑为代表,其内部大量的存储芯片、应用处理器(AP)、基带芯片、射频(RF)前端模块和MEMS传感器等,都依赖封装基板实现小型化封装。这类应用更多采用BT载板和FC-CSP封装形式,在性能、体积和成本之间取得平衡。


