马士基家族资本出手:收购70多艘船的船舶租赁巨头Ocean Yield
A.P. Moller Holding 从KKR手中买下Ocean Yield,超过50亿美元长期合同现金流进入马士基家族海事资产体系
马士基家族资本平台再次加码海事资产。
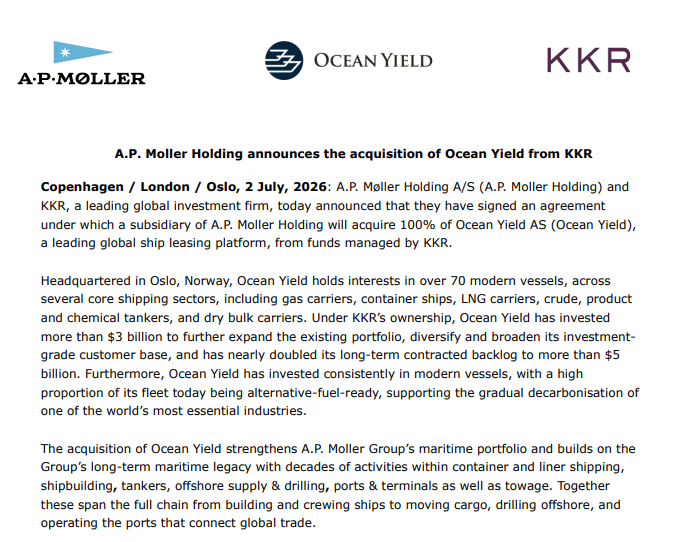
7月2日,A.P. Moller Holding 与全球私募投资机构 KKR 联合宣布,A.P. Moller Holding 旗下子公司已签署协议,将从 KKR 管理的基金手中收购挪威船舶租赁公司 Ocean Yield AS 100%股权。
本次交易财务条款未披露。交易仍需获得常规监管批准,预计将于今年年底完成。
不过,这笔交易完成后,A.P. Moller Holding 将获得一个全球化、多船型、以长期合同现金流为核心的船舶租赁平台。Ocean Yield 目前持有超过70艘现代化船舶权益,覆盖LNG运输船、气体运输船、集装箱船、原油船、成品油船、化学品船和干散货船等多个主流船型。
需要强调的是,本次买方是 A.P. Moller Holding,而非班轮公司 Maersk。A.P. Moller Holding 是 A.P. Moller Group 的母公司,也是马士基家族和 A.P. Moller Foundation 体系下的长期投资平台。其最大资产是对 A.P. Moller - Maersk 的持股,同时还持有 Danske Bank、Maersk Tankers、Svitzer、Noble、DOF 等一批金融、航运、海工和海事服务资产。
![]()
70多艘船,超过50亿美元长期合同现金流
Ocean Yield 总部位于挪威奥斯陆,成立于2012年,最早源自挪威 Aker 体系旗下带有长期租约的海工资产。2013年,Ocean Yield 在奥斯陆证券交易所上市。2021年,KKR 通过旗下投资工具发起要约收购,并将其私有化。
经过多年发展,Ocean Yield 已从早期海工资产平台,成长为全球重要的船舶租赁公司之一。
根据Ocean Yield 2026年一季度业绩材料,公司当时船队规模为73艘,调整后EBITDA backlog约50亿美元,平均剩余租期为11年。一季度调整后EBITDA为8230万美元,净利润2190万美元,可用流动性为2.682亿美元,权益比率为31.7%。
从船队结构看,Ocean Yield 已经形成明显的多船型组合。其中,LNG运输船占比提升较快。公司一季度材料显示,其船队中包括30艘LNG运输船、10艘集装箱船、12艘原油船、8艘干散货船、4艘成品油/化学品船、5艘海工相关船舶及4艘其他气体运输船。
这类资产组合的特点很清晰。Ocean Yield 不主要依赖短期现货市场波动盈利,而是通过长期租约锁定现金流。其商业模式更接近船舶融资和船舶资产管理平台。船舶所有权、长期合同、承租人信用和融资成本,共同决定其资产价值。
TradeWinds 援引 Pareto Securities 研究主管 Eirik Haavaldsen 的判断称,Ocean Yield 更像一家“shipping bank”,而非普通商品型船东。这一说法比较准确地概括了Ocean Yield的风险收益特征。
KKR持有五年,平台明显做大
KKR于2021年进入Ocean Yield。当年KKR以每股41挪威克朗发起要约收购,交易对Ocean Yield股权估值约72亿挪威克朗,约合8.29亿美元。彼时,Ocean Yield仍是奥斯陆上市公司,Aker Capital 持有其约61.65%股份,并承诺接受要约。
在KKR持有期间,Ocean Yield继续扩大船队和客户基础。
根据本次公告,过去五年中,Ocean Yield累计投资超过30亿美元,用于扩张和现代化船队,并进一步丰富资产组合。同期,公司长期合同收入积压规模几乎翻倍,达到超过50亿美元。
KKR欧洲基础设施联席主管 Vincent Policard 表示,KKR与Ocean Yield管理团队共同推动了平台规模扩张、业务多元化、长期合同收入基础增强,并支持其向更加现代化、可持续的船队转型。
从投资逻辑看,KKR在2021年买入Ocean Yield时,获得的是一个具备长期租约基础、但仍可继续扩张和优化的海事资产平台。五年后,Ocean Yield船队规模更大,客户组合更广,LNG运输资产权重更高,合同收入可见度更强。A.P. Moller Holding 接手时,买到的是一个成熟度更高的长期现金流平台。
不过,KKR并未完全离开Ocean Yield相关海事资产业务。公告称,KKR将继续通过其与Ocean Yield在 CapeOmega Gas Transportation AS 的共同投资,作为Ocean Yield的战略伙伴。CapeOmega Gas Transportation 持有一批由Knutsen LNG运营的LNG运输船权益,是Ocean Yield近年扩大LNG资产布局的重要平台之一。
A.P. Moller Holding出手原因
A.P. Moller Holding首席财务官 Martin Larsen 表示,Ocean Yield的平台能力和管理团队令人印象深刻。A.P. Moller Holding认为,Ocean Yield的商业模式具备稳定现金流,将成为其现有海事资产组合的良好补充。
这句话点出了本次交易的核心。
A.P. Moller Holding长期持有大量海事相关资产,包括A.P. Moller - Maersk、Maersk Tankers、Svitzer、Noble、DOF等。其海事版图覆盖集装箱班轮、油轮、拖轮、钻井平台、海工船和物流基础设施。
Ocean Yield的加入,将给这一体系补上一块特殊拼图:船舶租赁和长期船舶资产现金流。
相比直接经营单一航运细分市场,船舶租赁平台的周期暴露方式不同。它通常通过长租合同、承租人信用、资产残值和融资结构来管理风险。对A.P. Moller Holding这样的长期资本而言,Ocean Yield可以提供更稳定、更分散的海事资产收益来源。
TradeWinds援引Arctic Securities信用研究主管 Alexander Jost 的观点称,从债券持有人角度看,引入具有长期投资周期和充足流动性的战略海事股东,对Ocean Yield具有信用正面意义。Arctic认为,相比财务投资人,A.P. Moller Holding这类长期产业资本的退出风险更低,对股东分红的短期诉求也可能较弱。
Ocean Yield目前有多只未偿还债券。对债券市场而言,股东性质变化是重要信用变量。A.P. Moller Holding拥有强资产负债表、长期海事背景和低杠杆特征,能够提升市场对Ocean Yield长期融资稳定性的预期。
Ocean Yield管理层:战略和组织不会改变
Ocean Yield首席执行官 Andreas Røde 在接受TradeWinds采访时表示,A.P. Moller是一个“非常好的生态系统”。他认为,A.P. Moller体系拥有深厚历史、全球网络和海事知识,将成为Ocean Yield理想的所有者。
Røde还表示,交易完成后,Ocean Yield的组织、业务和战略不会发生变化。
这一表态很关键。Ocean Yield的核心竞争力来自专业团队、客户关系、船舶资产选择能力、合同结构设计能力和融资执行能力。A.P. Moller Holding收购后,Ocean Yield预计仍将保持独立平台属性,并依托A.P. Moller体系获得更广泛的产业资源。
Røde表示,自2021年以来,Ocean Yield已被强化为一家全球多元化海事租赁平台,拥有长期、高质量合同现金流和面向能源转型的现代化船队。公司过去几年在私有化状态下可以进行长期思考和长期行动,与领先航运公司和终端用户合作,为海事行业提供关键基础设施资产。进入A.P. Moller Holding体系后,Ocean Yield将开启下一阶段增长。
船东资本正在寻找新配置方向
这笔交易也反映了航运资本配置的新趋势。
过去几年,集运、油轮和部分干散货市场经历了罕见高收益周期。大量传统船东和航运集团积累了可观现金流。问题随之出现:这些现金流应该继续投向原有主业,还是用于拓展更分散、更长期的海事资产组合?
Pareto Securities指出,A.P. Moller并非第一家向外拓展的船东母公司。Idan Ofer此前也曾从Oaktree手中收购类似平台,MSC背后的Aponte家族近年也在油轮市场持续投资。
这类动作说明,部分航运资本正在从单一船型周期投资,转向更综合的海事资产配置。船东集团开始关注长期租约、金融属性资产、能源转型船队、港口码头、拖轮、海工和燃料相关基础设施。
A.P. Moller Holding收购Ocean Yield,正是这一趋势中的代表性案例。其看重的并非短期运价弹性,而是船舶资产长期现金流、客户质量、融资可得性和跨船型分散能力。
Ocean Yield的资产组合也顺应了能源转型方向。公告中提到,公司持续投资现代化船舶,其中相当比例具备 alternative-fuel-ready 特征。这里的“ready”应理解为替代燃料预留设计,即在造船阶段预留未来使用相关燃料的空间、布局和系统改装条件。这并不等同于船舶已经能够直接使用该替代燃料运营。
马士基家族海事版图继续延伸
Ocean Yield 的加入,也要放在 A.P. Moller Holding 近年船舶资产配置方式变化中观察。
A.P. Moller Holding 早已不只是直接持有传统航运公司。过去几年,其在海事领域逐步形成了“长期资本 + 船舶资产平台 + 专业商业管理 + 外部联合投资人”的模式。
2017年,A.P. Moller Holding 从 A.P. Moller - Maersk 手中收购 Maersk Tankers。此后,A.P. Moller Holding 与日本三井物产共同持有 Maersk Product Tankers。该公司作为成品油轮资产平台,总部位于哥本哈根,船队由 Maersk Tankers 负责商业管理和公司管理,由 Synergy Group 负责技术管理。这一安排把船舶所有权、商业运营和技术管理进行了更清晰的分工。
在能源转型船舶资产方面,A.P. Moller Holding 又与三井物产共同持有 Ammonia Carriers A/S。该公司是一家资产持有公司,拥有10艘超大型液氨运输船,计划自2026年中开始交付。Maersk Tankers 负责这些船舶的商业和公司管理,并参与新造船项目推进。这说明,A.P. Moller Holding 已经把船舶资产平台模式延伸到未来清洁能源运输领域。
此外,马士基家族资本生态中还存在 Navigare Capital Partners 这样的船舶投资基金平台。Navigare Capital 由 Robert Maersk Uggla 与多位航运业资深人士于2017年创立,旗下 Maritime Investment Fund 系列基金投资多元化海事资产,强调长期合同覆盖、运营收益和绿色转型。
因此,收购 Ocean Yield 并非一次孤立扩张。A.P. Moller Holding 过去已经通过合资平台和专业管理结构持有成品油轮、液氨运输船等船舶资产。Ocean Yield 则把这一逻辑进一步放大。它带来的不是某一类船队,而是一个覆盖LNG船、气体船、集装箱船、油轮、化学品船和干散货船的成熟船舶租赁平台,以及超过50亿美元的长期合同现金流。
这也解释了本次交易的深层价值。A.P. Moller Holding 正在把海事资产配置从传统航运公司股权,延伸至船舶资产持有、长期租赁、联合投资、能源转型船队和船舶金融平台。Ocean Yield 的加入,将进一步补齐其在多船型船舶租赁和长期合同现金流方面的能力。
对行业的信号
这笔交易对航运市场也传递出几个明确信号。首先是船舶租赁平台的价值正在提升。航运业绿色转型、船价高位、融资成本变化和监管不确定性,使船东对长期资产融资和租赁结构的需求持续存在。能够提供长期资本、分散资产组合和专业交易结构的平台,将继续受到产业资本关注。
再则,长期现金流资产对航运资本更具吸引力。经历高波动周期后,大型航运集团和家族资本开始把部分收益配置到可见度更高的资产中。Ocean Yield超过50亿美元的长期合同收入积压,正是本次交易最核心的吸引力之一。
此外,传统航运集团正在重新定义自身边界。A.P. Moller体系拥有班轮、油轮、拖轮、海工、钻井、物流和港口相关能力。Ocean Yield加入后,其海事资产组合进一步覆盖船舶金融和租赁平台。这种布局显示,全球领先航运资本正在从“经营船队”延伸至“组织海事资产”。
能源转型正在改变船舶资产定价逻辑。未来燃料路线尚未完全确定,船舶是否具备改装空间、燃料舱布局预留、管线和系统升级条件,将影响长期资产价值。Ocean Yield强调现代化船队和替代燃料预留设计,反映了租赁平台在资产选择时已经将未来监管和燃料不确定性纳入考虑。
一个长期资本接手长期现金流平台
从KKR到A.P. Moller Holding,Ocean Yield进入新的所有权阶段。
KKR在过去五年中推动Ocean Yield私有化运营、扩大资产规模、提升长期合同收入,并完成阶段性价值释放。A.P. Moller Holding接手后,Ocean Yield将进入马士基家族长期产业资本体系。
这笔交易的行业含义已经比较清晰。航运高景气周期释放出的现金流,正在推动头部资本寻找更稳定、更分散、更长期的海事资产配置方式。船舶租赁平台正处于这一变化的交汇点。
Ocean Yield拥有70多艘船、50亿美元以上合同积压收入、11年平均剩余租期和多元船型布局。对A.P. Moller Holding来说,这是一项具备长期现金流、产业协同空间和能源转型适配能力的海事资产。对全球航运业来说,这笔交易说明,船舶金融和船舶租赁正在从辅助工具,逐步走向大型海事集团资产配置的核心领域之一。
【投稿】【 提供线索 】【 转载 】 请后台留言或电邮投稿,主题格式为【投稿】+文章标题,发送至media@xindemarine.com邮箱。
联系主编 Contact
陈洋 Chen Yang
yangchen@xindemarine.com