近期,各地2026年版惠民保陆续开放投保。
然而许多参保人发现,惠民保的报销政策有不少调整。
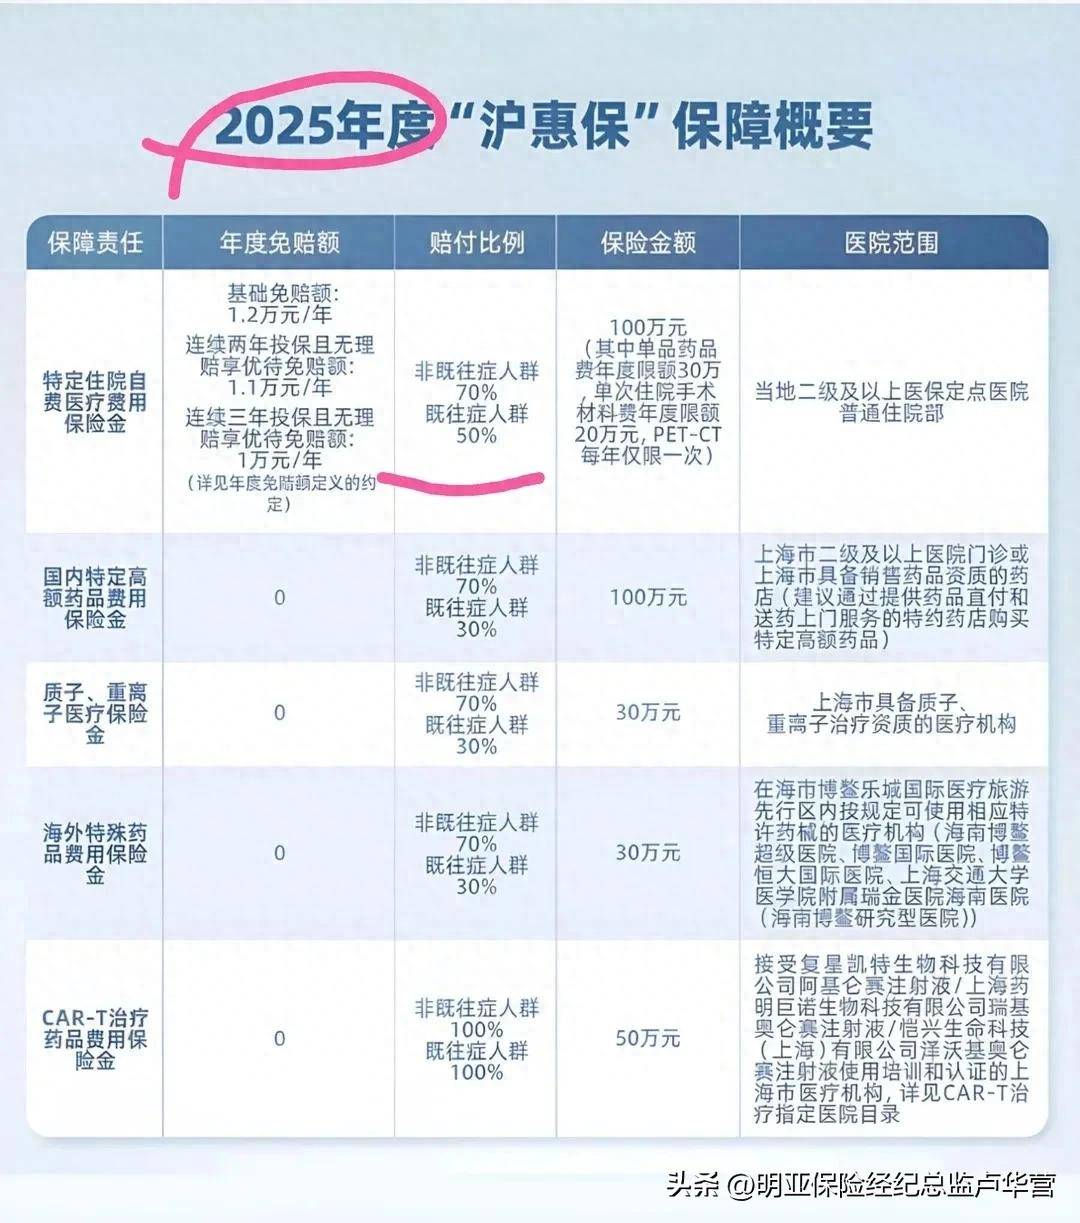
以上海的沪惠保为例,既往症人群的住院自费费用赔付比例从原来的50%降至30%,CAR-T及创新基因治疗的既往症赔付比例更是从100%降至30%。
2025沪惠保
2026沪惠保
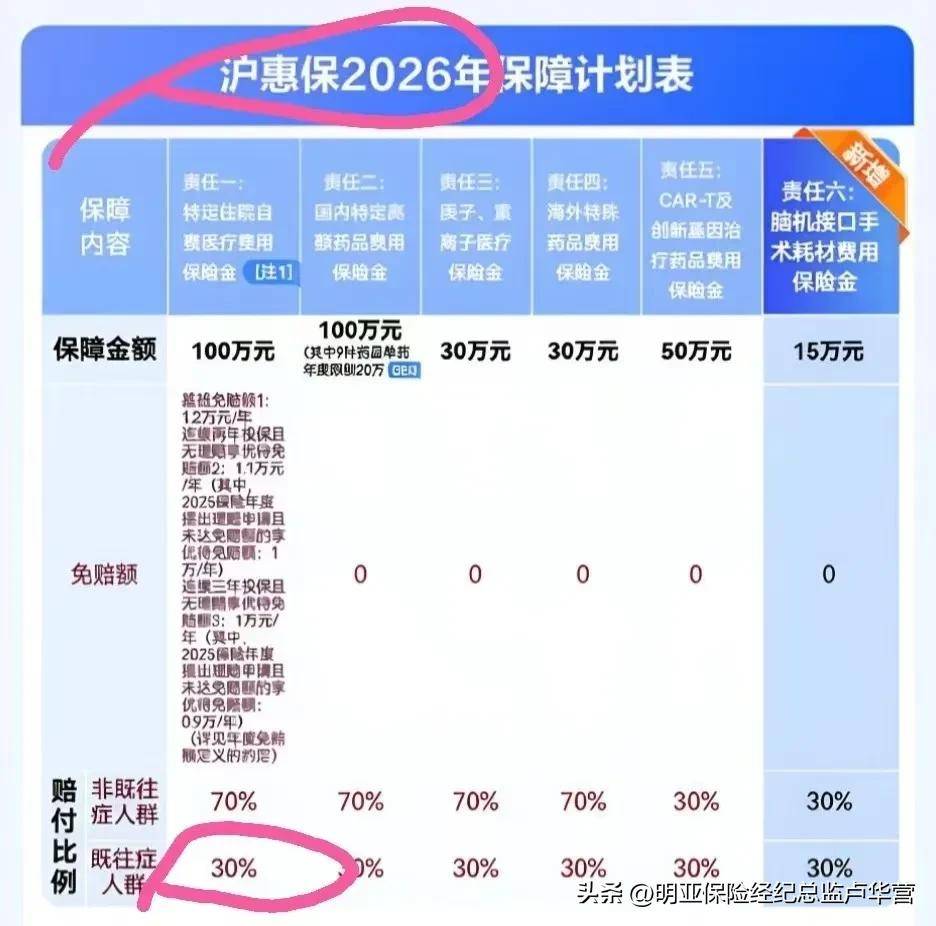
同时,9种高价特药新设了年度20万元的赔付限额。
既往症的认定范围也明显收紧——过去只有在投保前两年确诊重大疾病才算既往症,如今过往理赔超过1000元就被划入既往症。
要知道,沪惠保可是规模最大的惠民保。
这并非个例。
郑州的医惠保,2026年也将既往症人群的赔付比例从20%降到了15%。天津惠民保同样调整了保障结构,不仅既往症赔付比例降低5%,还彻底取消了住院和门诊特殊病的社保内费用报销。
安徽惠民保对既往症人群同样提高了理赔门槛,降低了赔付比例。湖南医惠保的报销比例更细化,花费较低的人群实际赔付比例有所降低。
不仅一、二线城市惠民保调整,三、四线城市的惠民保报销政策也有收紧的趋势。
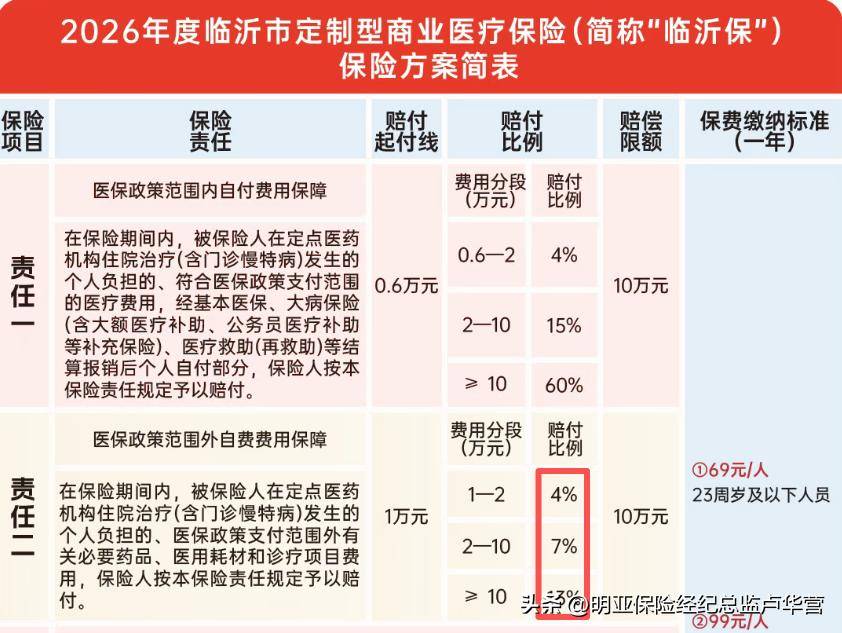
比如山东临沂市的临沂保,医保外住院费用有1万元的免赔额,1万元-2万元的报销比例为4%,2万元-10万元报销比例为7%,10万元以上的部分报销比例为13%。
![]()
当然,惠民保投保门槛低,保费也便宜,基本上不会造成什么负担。但放眼全国,惠民保的报销政策“收紧”的趋势日益明显。
惠民保为什么调整报销政策?
全国第一款惠民保于2015年在深圳上线,2020年迎来爆发式增长。
然而根据《2025惠民保知识图谱》,截至2025年7月,全国累计上线313款惠民保产品,仍在正常运营的仅剩202款,已有111款停售。
产品停售与赔付率过高密切相关。
据统计,辽宁惠辽保的赔付率一度达到152.47%——每收100元保费要赔付153元。江西宜春惠民保更甚,赔付率飙至188.76%。
据《财新》报道,上海沪惠保的2025年度赔付率达到96%,若叠加渠道、运营等费用支出,其综合成本率大概率将超过100%,这意味着该项目在当年收取的保费收入不足以覆盖赔付支出和运营成本,承保端或出现亏损。
随着参保池中既往症人群占比升高,赔付压力持续攀升,为了保证产品的长久运营,调整报销政策也成为必然选择。
另外,监管部门对惠民保项目有较高的赔付率硬性要求,不少项目要求赔付率达70%到90%。
这体现了惠民保亲民、普惠的特点,力争让保费取之于民、用之于民。不过在当前的赔付情况下,面临一定的挑战。
![]()
惠民保收紧,释放两大信号
惠民保保障收紧的背后,释放了两个明确的信号。
第一个信号:医保保的是基本,惠民保作为医保的延伸,也不会提供无限保障,大病及医保外用药不能单纯依靠医保和惠民保。
惠民保每年保费通常不过一百多元,最初定位就是“普惠性大病共济”的基础兜底工具。
它衔接基本医保与商业健康险,但在理赔实践中,免赔额普遍在1.5万元至2万元甚至更高,报销比例常为70%左右,既往症人群则更低,医保外用药的报销比例往往不高。面对动辄数十万元的重疾治疗费用,仅靠医保和惠民保,个人自付压力依然很大。
正因如此,惠民保之外,想要更全面的保障,需要额外配置商业医疗险。
后者虽然在投保时有健康告知要求,健康人群稍不留意就可能被“拒之门外”,但一旦成功投保,保障力度更强。
在超过免赔额后,通常可获得医保结算后100%报销、保障涵盖进口药和质子重离子、最长保证续保20年等全面保障。
两者无论是保障力度还是稳定性,均不在一个维度。
第二个信号更为深刻:免健告产品政策未来大概率也会收紧。
惠民保目前面临的挑战,本质上是免健康告知、保既往症的产品逻辑面临的挑战。
尤其老龄化日益严重,免健告产品收紧大概率是无法避免的。
因此有两点建议:
1.健康人士尽快投保医疗险
建议身体健康的投保人尽早配置百万医疗险——健康时投保,本质上是为自己占一个位置、获得一个标体承保的选择权。
一旦健康出现问题,真正需要保障时,往往已经无法投保。
2.体况人士尽快投保免健告产品
对于身体已有“小毛病”、暂时无法通过百万医疗险健康告知的人群,应尽快投保免健康告知的商业医疗险产品,避免后续政策进一步收紧,错失保障窗口。
组合配置才是最优解
对个人来说,最理性的保障方案是:
以医保为基础,惠民保作为兜底防线,百万医疗险作为应对大额医疗支出的核心主力,重疾险用来弥补大病造成的收入损失。
这几者相互配合,构建起真正的全面保障体系。
医疗险市场已经释放清晰信号,面向体况人士的产品,未来大概率面临两种情况:保障收紧或者投保门槛变高。
规则变化是大势所趋,趁身体状况尚佳、投保门槛尚未全面收紧,尽早将自身保障规划到位,才是对自己和家庭负责的做法。