昔日厨电一哥,如今也扛不住了?
2025年年报出来后,老板电器的数字让不少人倒吸一口凉气。
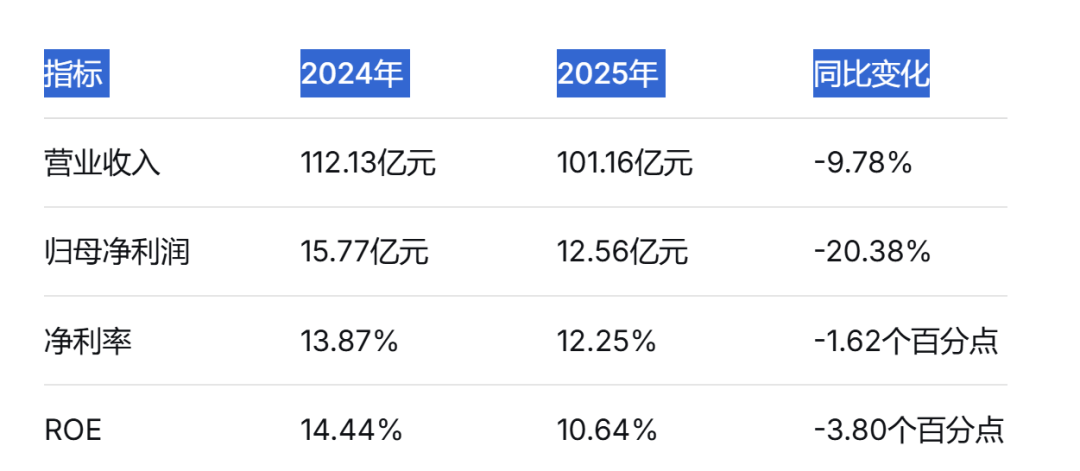
全年营收101.16亿元,同比下滑9.78%;归母净利润12.56亿元,同比暴跌20.38%。
这是老板电器2010年上市以来第一次营收负增长,净利润跌幅也是15年来头一回突破两成。
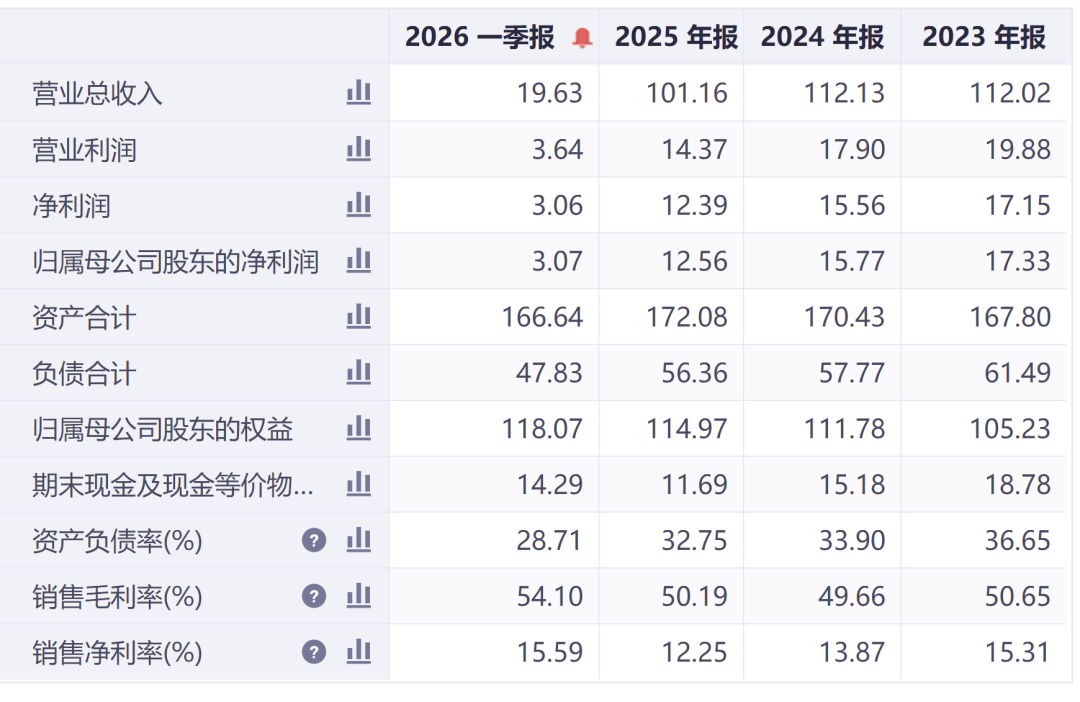
更扎心的是,这四个季度的业绩像坐滑梯。尤其是第四季度,单季归母净利润只剩下9855万元,同比暴跌73.7%,净利率一度被压到3.5%。
2026年一季度也好不到哪去。营收19.63亿元,同比再降5.46%;扣非净利润2.59亿元,同比缩水17.47%。经营活动现金流净额直接变负数,-4.21亿元,同比骤降124.67%。
把几个核心数据拉出来,一目了然:
![]()
这样的“成绩单”,和2023年信誓旦旦喊出的“三年再造一个新老板”目标相比,差距不是一星半点。新老板没造出来,老底子倒先赔了不少。
烟灶全线失守,第二曲线集体哑火
老板电器是靠抽油烟机发家的,这一品类常年贡献接近一半的营收。
2025年,吸油烟机收入49.85亿元,同比减少8.62%;燃气灶收入25.06亿元,下滑9.76%。这两块合起来占了总营收的74%,双双下跌,整艘船想不沉都难。
比传统主业失守更让人着急的,是老板电器念叨了好几年的“第二增长曲线”,几乎全线翻车。洗碗机下滑14.1%,一体机下滑8.82%。
集成灶更惨,收入只有1.39亿元,同比暴跌57.56%;蒸箱下滑48.29%,烤箱下滑52.95%。蒸烤消三大品类,跌幅从三成到五成。
唯一让人眼前一亮的是橱柜业务,暴涨346.62%到1.81亿元,听起来炸裂,但体量只占1.79%,根本不够填坑。
说到底,老板电器的问题很直白:当家菜炒不香了,新菜还没学会做。
工程渠道也同样拖了后腿。原来靠着跟恒大、碧桂园们绑定,精装修这个渠道曾是老板电器的摇钱树,但2025年工程渠道收入只有10.75亿元,同比暴跌35.84%。
这盘账,很扎心
数据看着已经够惨了,但财报里有些细节,比表面数字更让人担忧。
盈利能力连年下滑。2023年到2025年,老板电器的销售净利润率从15.47%掉到12.41%,加权净资产收益率(ROE)从16.78%一路跌到10.64%。
摊薄的每一元股东资本,赚回来的钱少了将近四成。股民看着股价从巅峰500亿市值缩水到178亿,心里多半不是滋味。
应收账款高悬头顶。2025年末公司应收账款账面余额20.74亿元,虽然比年初的30.2亿降了一些,但坏账准备仍然高达5.72亿元。
更扎心的是,公司全年一次性核销了5.04亿元应收账款,相当于是把过去几年卖给房企还没收回来的一部分钱,彻底认栽了。难怪有人说,老板电器过去十几年就是给房地产大哥当配套小弟。大哥们现在大多自身难保,小弟自然也跟着受牵连。
高分红引发质疑。2025年公司预计分红总额约9.45亿元,股利支付率高达75%,比2024年的60%和2023年的54%都高了一大截。
同时董事长任富佳带头把年薪从139万砍到66.96万,其他高管也纷纷降薪三到六成。
这出“管理层苦肉计”表面感人,但仔细一算:任氏家族通过老板实业集团持股近50%,拿走了将近4.73亿元分红。几十万的降薪换走几个亿的真金白银,这场戏演得确实有水平。
研发投入节节收缩。 当很多同行都在加大研发投入的时候,2025年老板电器的研发费用3.68亿元,同比下降11%,占营收比例仅3.6%。
而同期,营销费用高达29.23亿元,是研发投入的将近8倍。一个号称要用AI“再造一个新老板”的公司,却把搞技术的人员裁掉179人,占裁员总数的96.2%,这种“重营销、轻研发”的路子,还想讲什么AI故事?
![]()
整个行业都在煎熬
老板电器的问题,当然不是孤例。这波寒冬,全行业都在瑟瑟发抖。
![]()
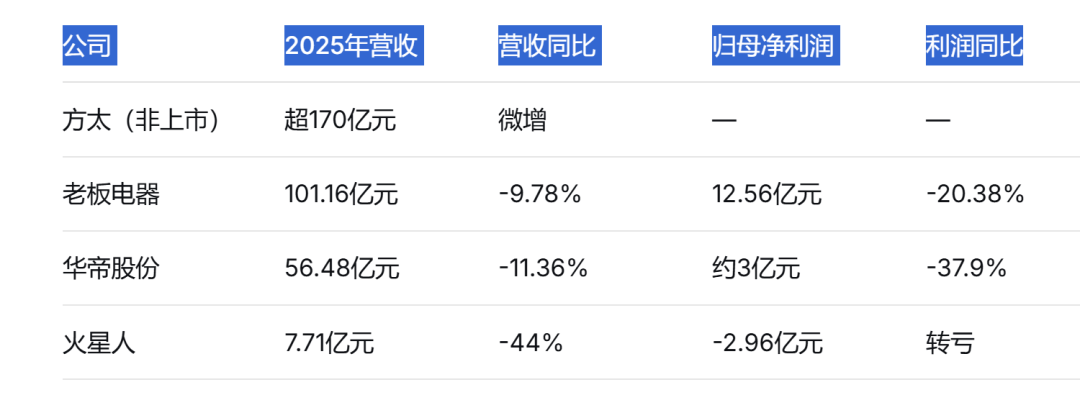
看同行:华帝股份2025年营收下滑11.36%,归母净利润暴跌37.9%;火星人更惨,营收同比减少44%,归母净利润转亏到-2.96亿元;亿田智能也深陷下滑泥潭。
看看隔壁方太。2025年方太营收超170亿元,实现了“微增”。在三大厨电巨头里,方太是唯一实现收入正增长的。营收差距从2019年的1.4倍拉到现在的1.7倍,双方的距离不是在缩小,而是越拉越大了。
更让老板电器着急的是,在线上这个阵地,2025年前四个月方太油烟机线上市占率17.28%,老板是17.27%,就差了0.01个百分点。
原来稳坐头把交椅的宝座,现在开始晃了。
奥维云网的数据显示,2025年厨卫全品类零售额1613亿元,同比下滑8.5%,比家电整体4.3%的降幅高出一倍。国补补贴一撤,厨电企业本来就不够扎实的“购买欲”很快就泄了。但,国补本来就不是常态,企业终究要靠自己。
一面是危机,一面还有底牌
说到这,老板电器看起来四面楚歌。但客观讲,这个当了十几年厨电老大的企业,还没到山穷水尽的地步。
毛利率保持得不错。2025年综合毛利率50.19%,比去年还逆势涨了0.53个百分点。燃气灶毛利率更是达到54.26%,同比上升3.35个百分点。核心品类的护城河还在,赚钱的能力没丢。
市场份额依然是龙头。烟灶套餐线上市占率依然第一,老板品牌吸油烟机、燃气灶的线下零售额市占率分别达到31.42%和31.56%,长期稳坐行业第一把交椅。
资产负债表也算健康。资产负债率32.75%,流动比率1.60,速动比率1.35,总体来说财务底盘还算扎实。没有那种一触即溃的债务危机。
AI数字厨电的尝试也在积累势能。2025年AI数字厨电销售额23.5亿元,“食神”AI烹饪大模型已经在多款产品上落地。虽然对整体业绩的拉动还远不够,但至少说明这家公司的转型方向是明确的。
更值得注意的是,管理层在薪酬上确实做出了妥协。
任富佳年薪“腰斩”,一系列股权激励被注销或未予分配,这种态度至少在上市公司治理层面是值得肯定的。
一家厨电巨头的自我救赎
“三年再造一个新老板”的话如今听起来更像一句空话,但也不能把所有失败都归结到房地产上。
整个行业确实在下行,连方太的2025年营收也比2023年少了一些。但输给市场不可怕,输给隔壁家的方太才最让老板电器难受。
实际上,老板电器这几年犯的错误归结起来就三句话:依赖单一地产渠道的惯性太大,产品结构单一化的风险被低估,转型速度严重跟不上行业变化。
老板电器的基本面其实还没有烂到不可收拾。
账上钱不少,品牌力还在,几十年的供应链管控能力和渠道网络仍然是实打实的资产。最大的挑战是怎么在求稳和求变之间找到平衡。
60亿的营收差距、萎缩的护城河、摇摆的市占率,以及那份75%的激分红方案,都指向一个很现实的问题:这家企业还不肯丢掉过去的惯性。
但说到底,存量竞争之下,营收几亿甚至几十亿的下滑在这个行业早就不是稀罕事。继续纠结于数字反而看不准方向。
当增量市场变成存量市场,谁能真正在智能厨房这一新的战场站稳脚跟,谁才能在未来分到最大的蛋糕。
而在这个赛道上,老板电器的历史积淀和资源储备,依然是不少对手难以企及的。
接下来两年,如果我们能看到老板电器把研发支出占比真正拉上来,把数字化转型从概念落到产品力的真实提升上,那这场“中年危机”,说不定能上演一出漂亮的翻盘。
“别整那些没用的,聚精会神搞好企业吧。”
点到为止。。。
老板电器加油。
声明:本文仅为财经热点分析,引用数据基于行业公开数据、研报和公司公告。观点仅供参考,不构成任何投资或消费建议。
对这个话题,您怎么看?