中投顾问:2026年中国商业航天行业深度分析报告

今天分享的是:中投顾问:2026年中国商业航天行业深度分析报告

报告共计:47页

2026年中国商业航天行业深度分析报告核心总结

本报告系统剖析中国商业航天产业发展现状、技术突破、市场格局及未来趋势,指出行业正从技术验证迈向规模化扩张的关键阶段,成为全球第二大商业航天市场。

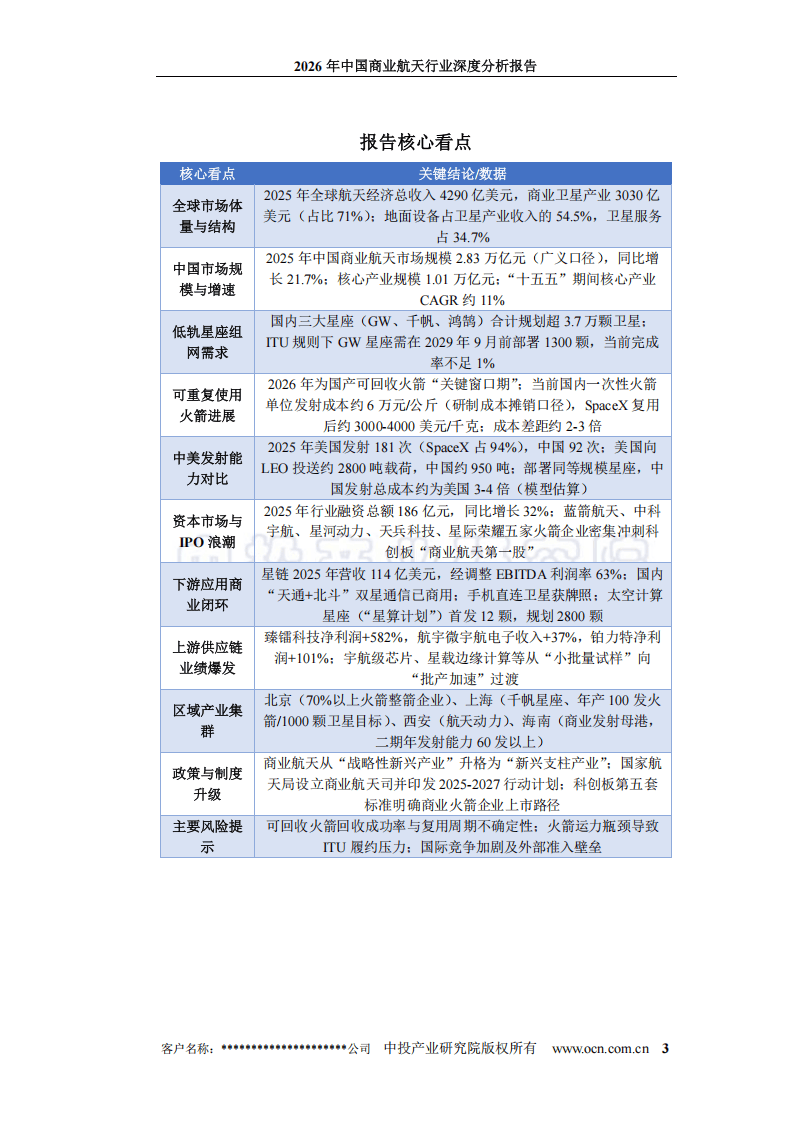
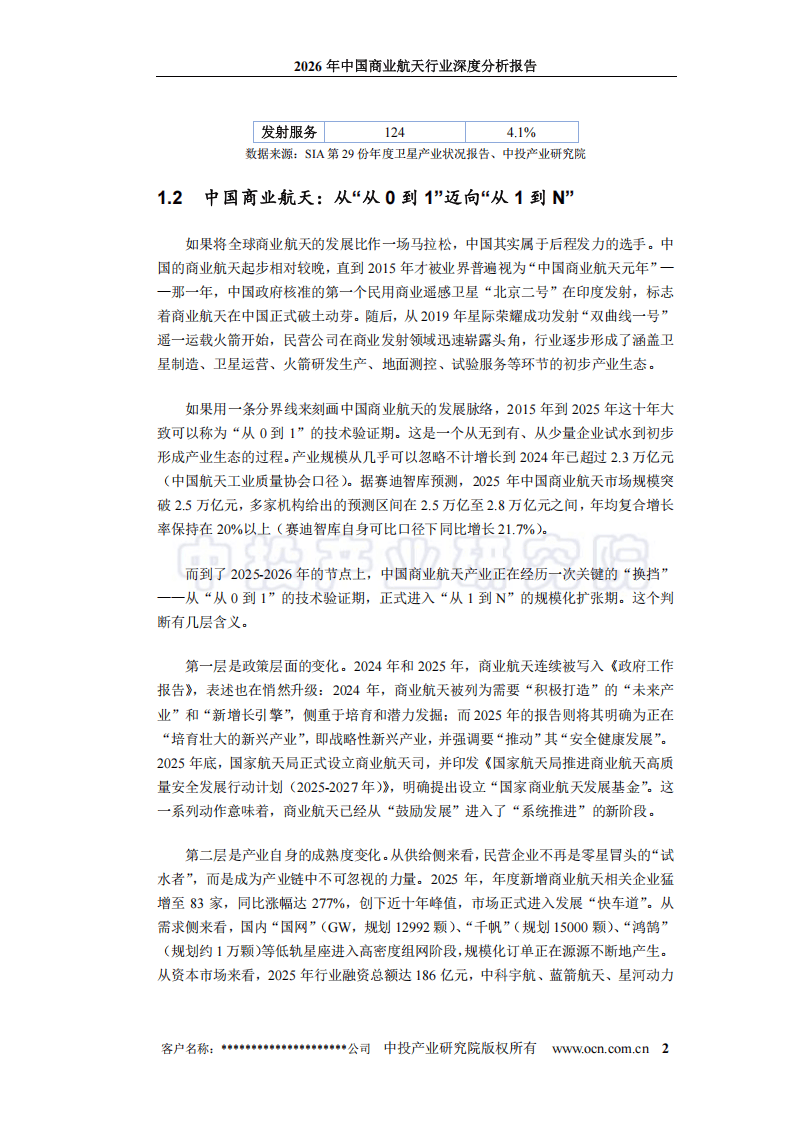
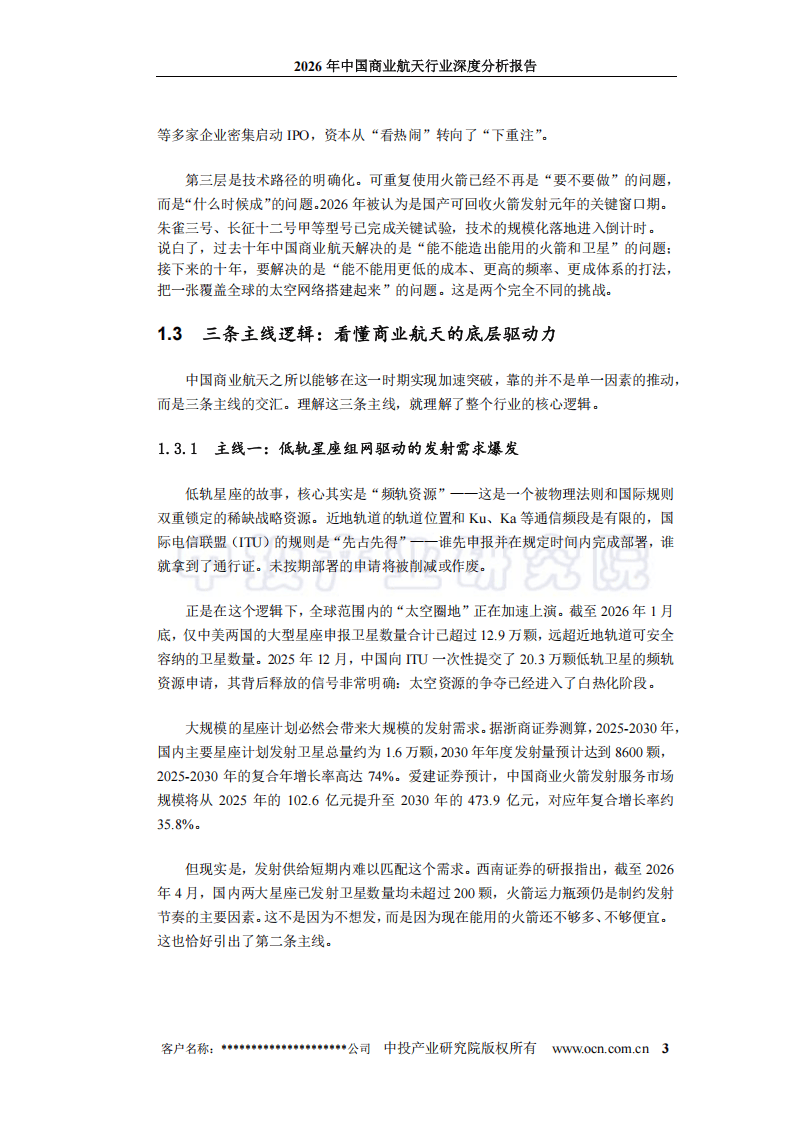
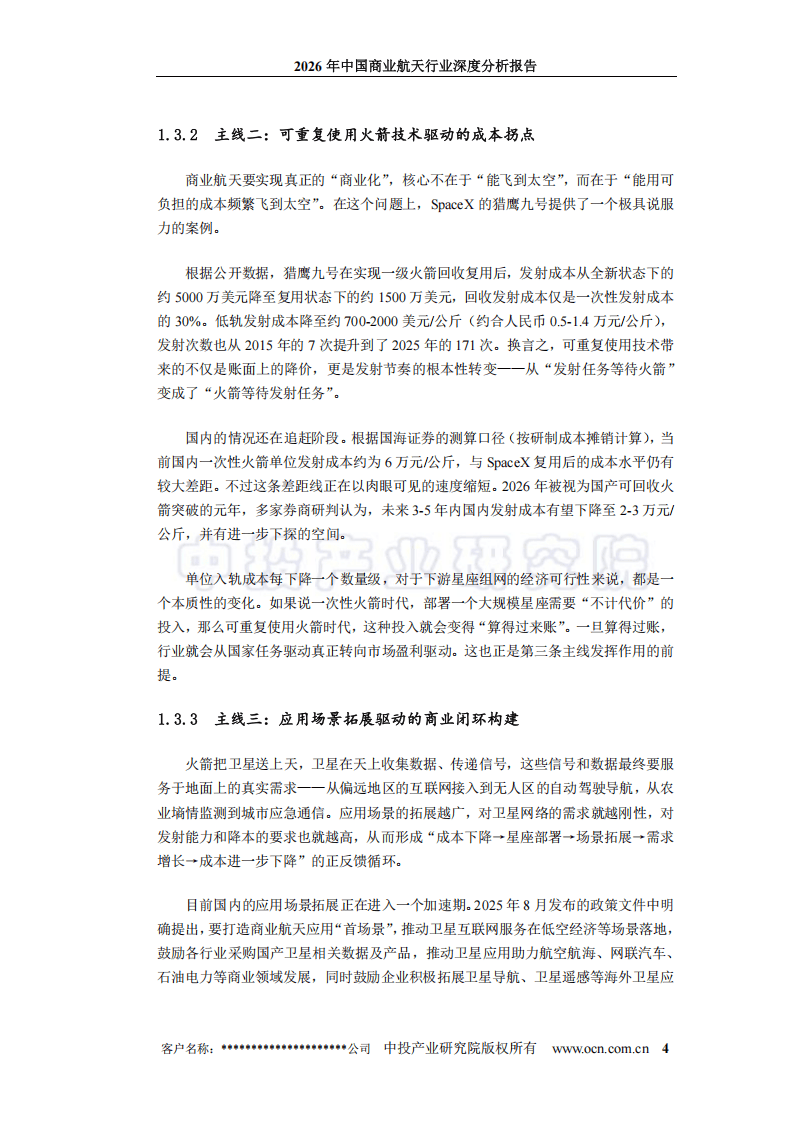
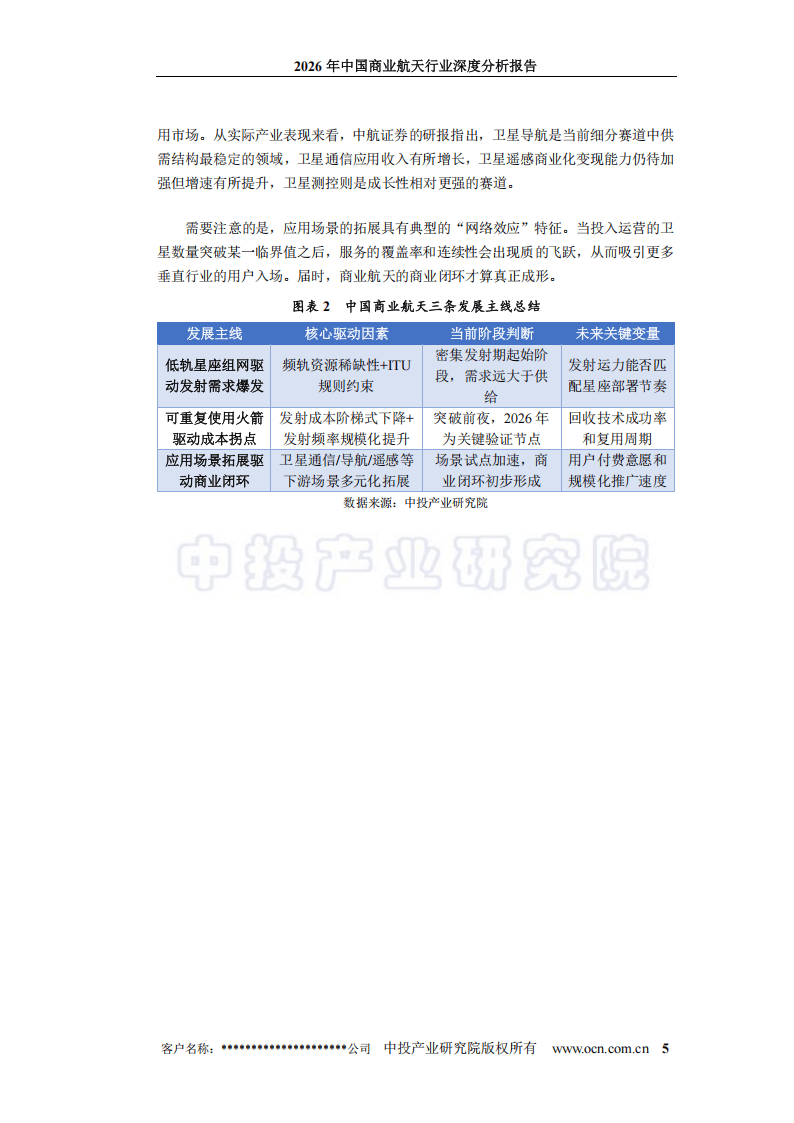
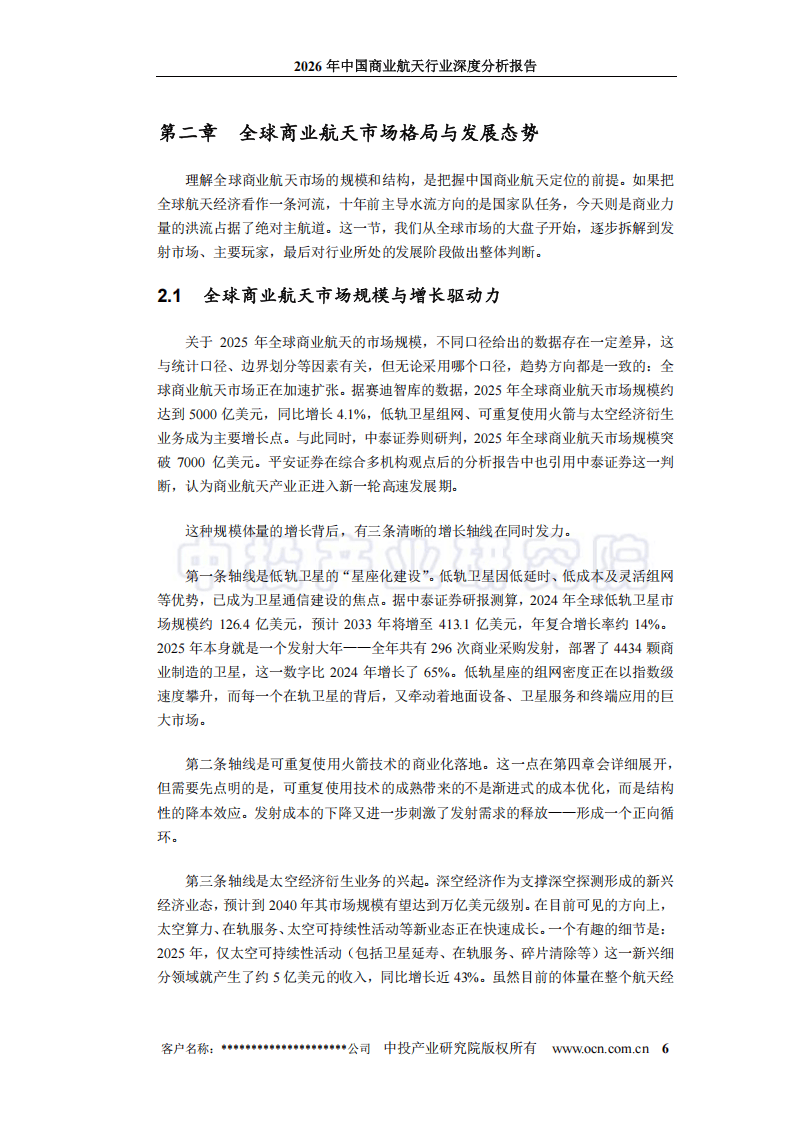
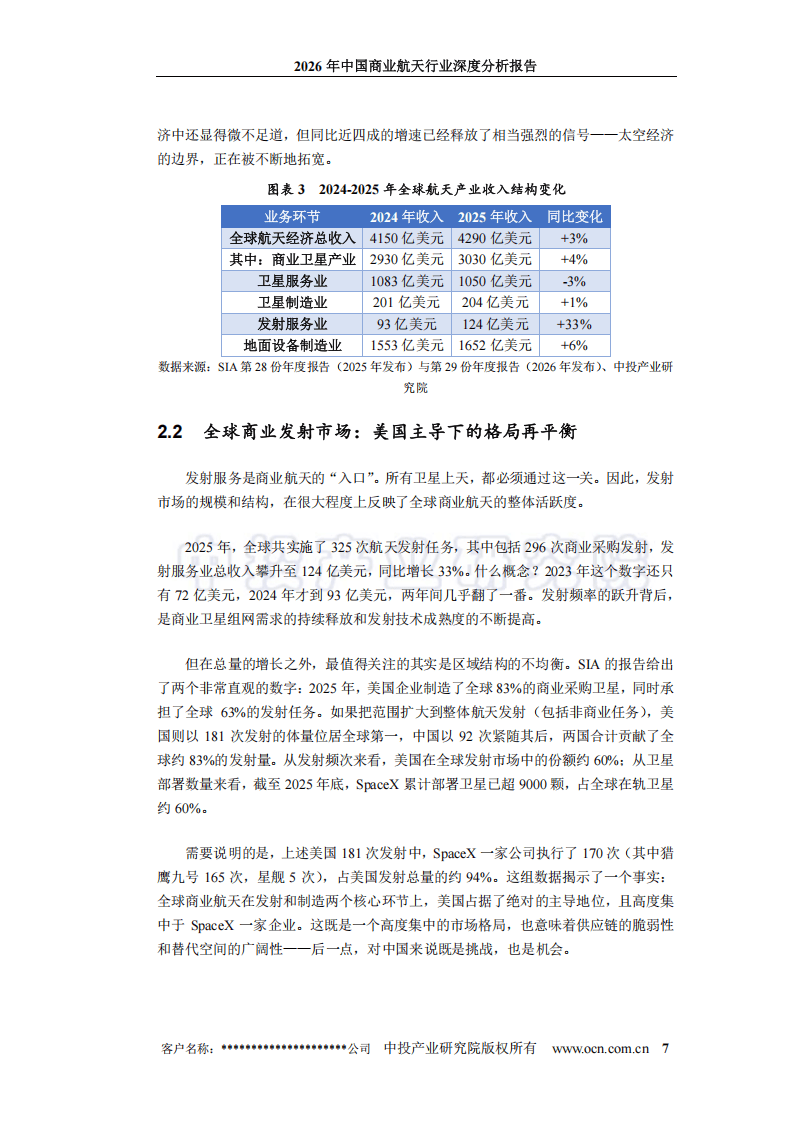
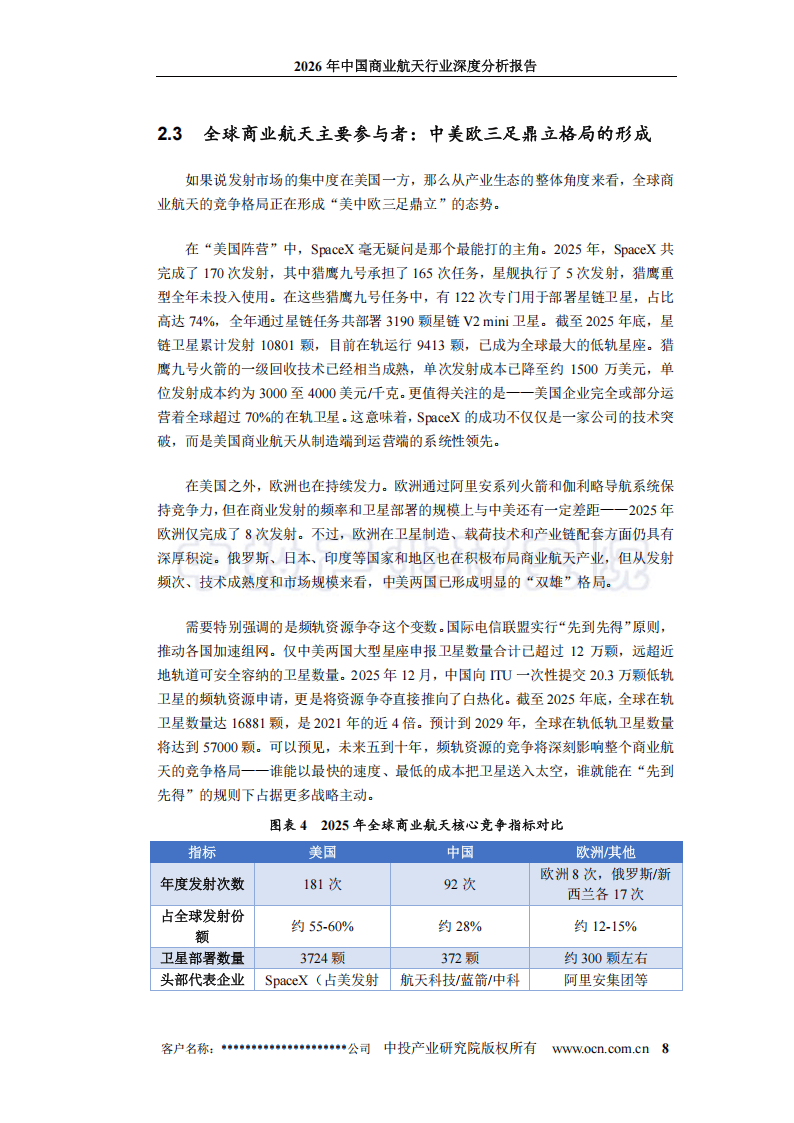
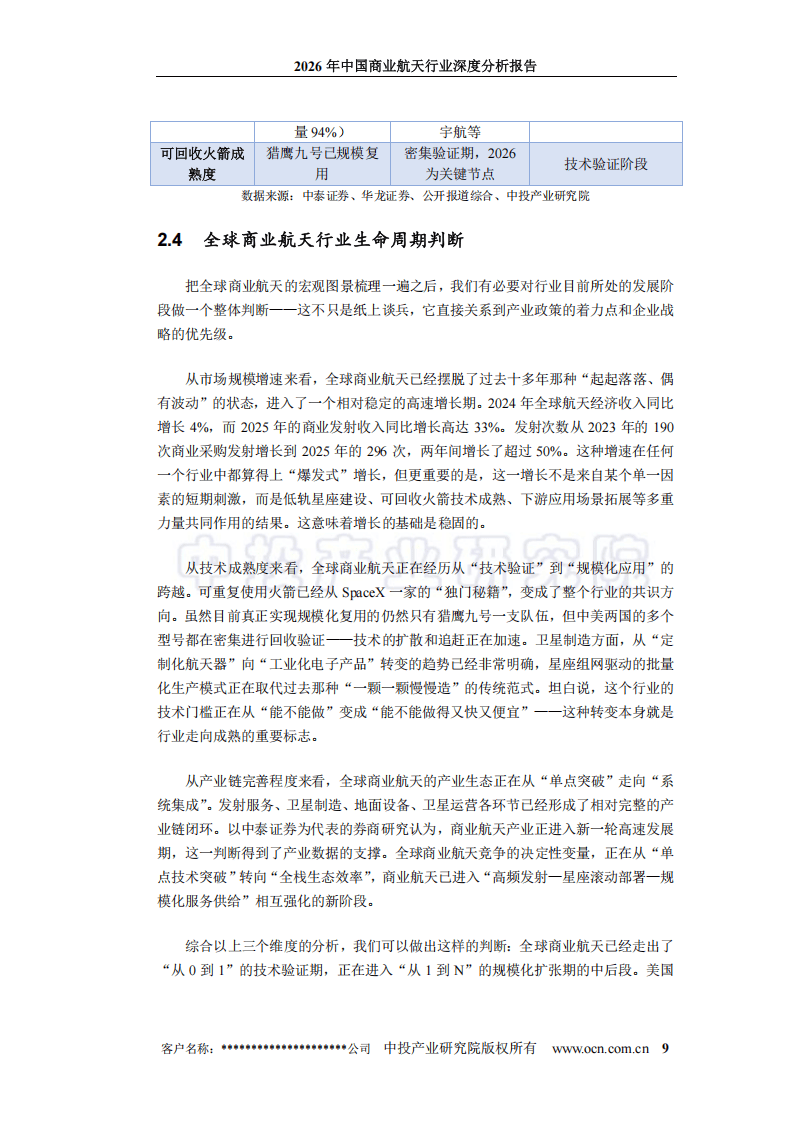
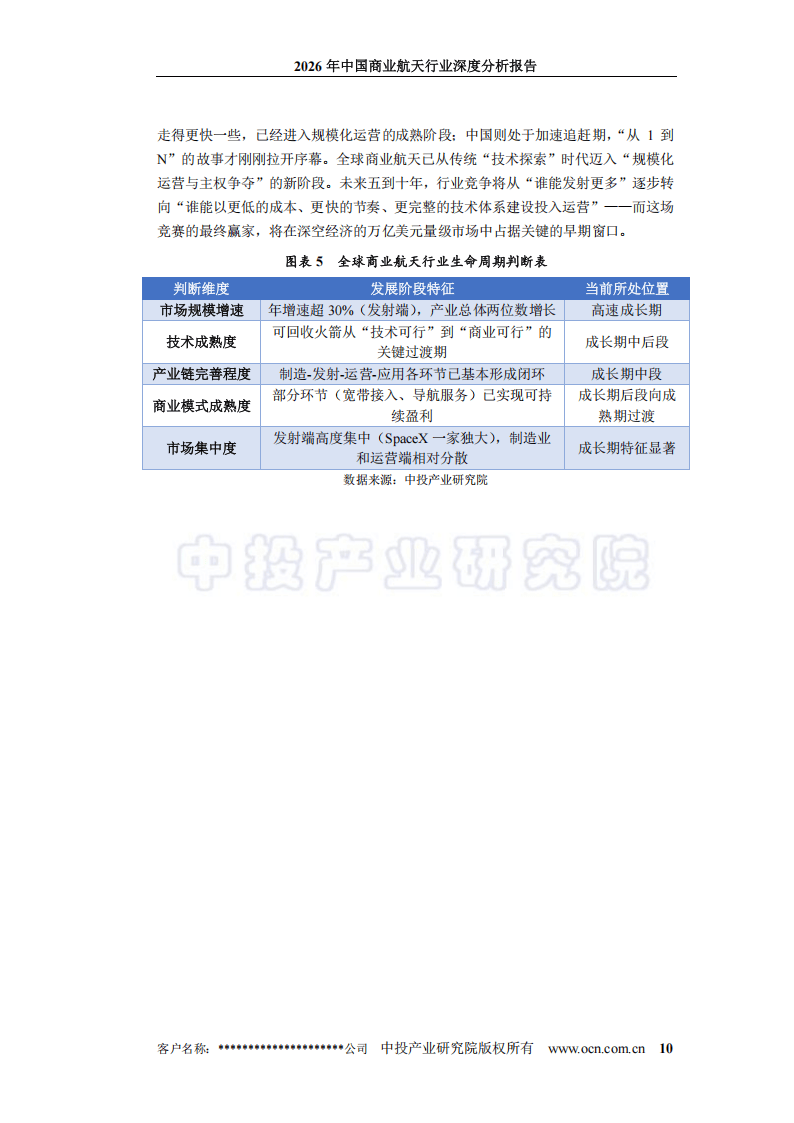
全球商业航天以成本下降、需求爆发、制度创新为核心驱动,美国在发射与制造端占据主导,中国年均增速超20%,快速追赶。国内产业聚焦低轨星座组网、可重复使用火箭、下游应用三大主线,GW、千帆、鸿鹄三大星座规划超3.7万颗卫星,2026年成为国产可回收火箭关键突破期,将显著降低发射成本。

2025年中国商业航天市场规模达2.83万亿元,核心产业1.01万亿元,发射92次、入轨324颗卫星,民营力量加速崛起。产业链涵盖上游核心元器件、中游火箭卫星制造、下游通信导航遥感及太空计算,头部企业IPO密集推进,区域集群在北京、上海、西安、海南加速形成。

下游应用快速落地,卫星通信、导航服务、遥感监测持续拓展,太空计算成为新兴赛道。政策层面,商业航天升级为新兴支柱产业,配套政策持续完善,为产业发展提供支撑。
展望未来,中国商业航天将进入高速增长期,2030年市场规模有望突破7.8万亿元。可回收火箭规模化应用、低轨星座密集组网、太空算力等新业态将推动产业高质量发展,逐步缩小与国际领先水平差距,构建自主可控的产业生态。(全文695字)当前文件内容过长,豆包只阅读了前 52%。

以下为报告节选内容

引流3.png

中投顾问:2026年中国商业航天行业深度分析报告_01.png

中投顾问:2026年中国商业航天行业深度分析报告_02.png

中投顾问:2026年中国商业航天行业深度分析报告_03.png

中投顾问:2026年中国商业航天行业深度分析报告_04.png

中投顾问:2026年中国商业航天行业深度分析报告_05.png

中投顾问:2026年中国商业航天行业深度分析报告_06.png

中投顾问:2026年中国商业航天行业深度分析报告_07.png

中投顾问:2026年中国商业航天行业深度分析报告_08.png

中投顾问:2026年中国商业航天行业深度分析报告_09.png

中投顾问:2026年中国商业航天行业深度分析报告_10.png

中投顾问:2026年中国商业航天行业深度分析报告_11.png

中投顾问:2026年中国商业航天行业深度分析报告_12.png

中投顾问:2026年中国商业航天行业深度分析报告_13.png

中投顾问:2026年中国商业航天行业深度分析报告_14.png

中投顾问:2026年中国商业航天行业深度分析报告_15.png

发布于:广东省