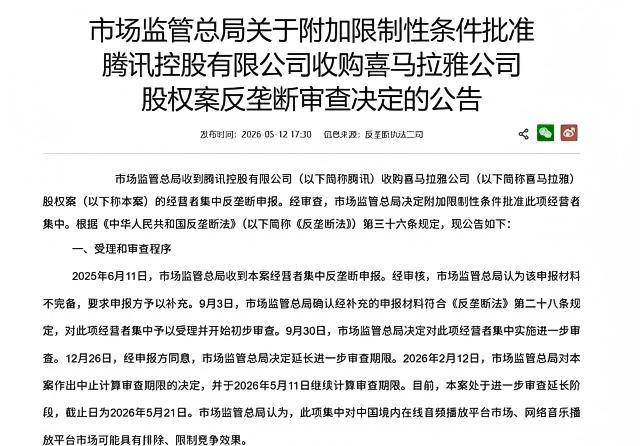
2026年5月12日,国家市场监督管理总局一纸公告,历时近一年的腾讯收购喜马拉雅股权案终于获批落地。曾经被资本捧上神坛的“中国音频之王”,没有等来上市钟声,反而等来了一张几十亿美元的收购支票。
4次IPO折戟,12轮融资近100亿资本加持,超3亿月活用户,市场份额长期占据半壁江山——这些耀眼的光环,在资本市场的铁律面前,终究没能帮喜马拉雅撑起一个独立的IPO梦想。
这不是一个纯粹的“败落”故事。更准确地说,这是中国互联网“规模优先”范式的一次集体失效,也是音频赛道商业化困境的总爆发。故事的主角虽然倒下了,但它的教训,值得整个行业反复咀嚼。
一个被填满的耳朵,和被点燃的资本
2012年的上海张江,一栋不起眼的写字楼里,余建军和陈小雨的创业团队租下一间小办公室,给公司取名叫“喜马拉雅FM”。
彼时的移动互联网刚起步,短视频尚未崛起,人们开车、通勤、做家务、运动时,眼睛被占据,耳朵却闲着。余建军赌的是一个朴素判断:人的碎片时间很多,耳朵永远有空窗期。他要填满它。
他赌对了。
2013年2月,喜马拉雅iOS版上线,AppStore好评率高达95%,当年狂揽1000万用户。2014年底,用户数直接冲破1亿,坐稳国内最大移动音频平台的宝座。
在那个“流量为王”的年代,喜马拉雅的打法堪称教科书级别。做知识付费与马东、吴晓波等名人合作打造爆款,高晓松的《晓说》、吴晓波的《每天听见吴晓波》成为现象级节目。
做有声书与德云社、阅文集团合作,郭德纲相声至今仍是平台王牌IP,累计播放量达到34.8亿;做UGC音频社区吸引百万主播自发上传内容。
资本市场对“规模效应”的故事毫无抵抗力。从成立到IPO申请前,喜马拉雅历经12轮融资,累计吸金近百亿元。
海纳亚洲、凯鹏华盈、小米、百度、阅文、腾讯、高盛、Sony Music……这份股东名单几乎囊括了半个创投圈,一度被称作“音频界的字节跳动”。
2020年E轮融资后,喜马拉雅估值站上43.45亿美元,合计约312亿元人民币,投资人们翘首以盼的“音频第一股”似乎只差一个IPO仪式。
余建军彼时淡然一笑:“我们没有制定任何盈利的时间表,也没有任何上市安排。投资人都很好,没有谁逼我们上市。”
他没想到,这句话后来被无数次翻出来,成为资本市场一个反讽式的注脚。
![]()
资本盛宴的尽头,是一堵墙
风光的表象之下,裂痕早已蔓延。
喜马拉雅的打法并不复杂——“先做大用户规模,再谈变现”。这套路径依赖根植于当年的互联网语境:烧钱→获客→规模增长→融资→更高估值→上市退出。
余建军的商业逻辑建立在这个闭环上,喜马拉雅也确实是这一逻辑的典型践行者。
2018年到2022年,喜马拉雅亏损金额分别为7.74亿元、7.73亿元、6.05亿元、7.18亿元和2.96亿元,五年累计亏损达31.66亿元。
更扎心的数据在2021年:销售及营销支出高达26.3亿元,同比增长53.8%,这意味着每赚两块钱,就有将近一块钱被砸向营销。
烧钱的速度很快,但收入的增速却在急剧降速——从43.7%跌到3.5%再跌到1.7%。每砸进去一块钱,能带来的新增用户越来越少,这是典型的规模效应递减。
2023年首次实现经调整盈利2.24亿元,但仔细拆解便知,这份盈利的底色是“节流而非开源”——员工从4342人裁减至2637人,裁员比例高达39.26%。这是典型的“挤压式盈利”:当不增长的时候,就只能靠砍成本来保财报。
营收增长停滞、订阅增速断崖式下跌的同时,广告收入也从14.88亿降至14.23亿元。音频广告转化率远不及视频,开屏广告仍是核心模式,内容插播广告并未跑通,这便是音频商业化天然的底层矛盾——人的耳朵是“走神”的,广告价值自然打折扣。
四次IPO,四次折戟
与时间赛跑的喜马拉雅,从2021年到2024年连续四次冲击上市,每一次都倒在了临门一脚。
2021年5月1日,第一次冲击美股IPO,估值目标50亿美元。两个月后滴滴赴美上市事件引爆监管风暴,网络安全审查新规出台,喜马拉雅于9月9日正式签署撤回美股IPO申请。第一次闯关,止步于临门一脚。
撤回美股仅一周后,第二次冲击港股IPO——2021年9月13日火速向港交所递交招股书。然而,彼时港股盈利门槛上调,互联网估值体系开始漫长的下修,喜马拉雅依然未能通过聆讯。
2022年3月29日,第三次冲击港股IPO,更新招股书继续冲刺。但数据显示营收增速急剧放缓、付费用户增长停滞,招股书最终在6个月内失效。
2024年4月12日,第四次冲击港股IPO,这次终于实现了扭亏——但盈利是靠裁员和降本增效“压”出来的,而非收入端真正的改善。
据接近喜马拉雅的人士透露,余建军曾一度对估值有100亿美金的期待,而2021年首次寻求上市时估值已是50亿美金。这个“百亿梦想”在不到四年后,被一纸收购协议定格在约20亿美元。
四次IPO折戟的背后,是一条沉默的规律:在烧钱换规模的旧范式终结之后,那些不能靠主业利润自证商业价值的独角兽,最终都被资本市场用脚投票。
腾讯的90亿算盘和五项“紧箍咒”
到了2025年,喜马拉雅已是内外交困。一级市场融资停滞,近百亿的投资方耗尽了耐心,急需退出通道;营收见顶,盈利靠节流,增长故事讲不动;字节系番茄畅听一边依托抖音流量一边用免费策略持续蚕食用户心智。
2025年6月10日,腾讯音乐正式宣布与喜马拉雅签署并购协议,计划以现金12.6亿美元(约合人民币90.6亿元)及不超过总股本5.1986%的腾讯音乐A类普通股,全面收购喜马拉雅。
算上为创始团队预留的激励股份,总对价约28.6亿美元,折合人民币约205亿元。对比巅峰时期超300亿的估值,直接打了6.5折。
值得注意的是,腾讯本就是喜马拉雅的早期机构股东之一,持股比例5.33%。从投资方到控股方,腾讯眼睁睁看着这家独角兽的估值在自己眼皮底下从高点一路滑落——最终以“半价捡漏”的价格收入囊中。
然而,这场收购在反垄断审查中停滞近一年。2025年6月11日,市场监管总局收到申报,因材料不完备要求补充;随后审查期限一再延长,直到2026年5月11日才获附条件批准。
监管层对两家头部企业合计45%-55%的市场份额格外警惕,最终对合并后的实体附加了五项限制性条件:
一、不得提高服务价格、降低服务水平;二、不得降低免费内容及免费热门内容比例;三、不得与版权方达成独家授权,且需在规定期限内解除现有独家授权;四、不得向汽车厂商搭售平台或限制其采购竞争对手产品;五、不得限制主播多平台入驻和作品分发。
三项核心内容——不能涨价、不能搞独家、不能跨场景捆绑——被明确划出红线。意味着腾讯花巨资买下喜马拉雅之后,不能利用这笔投资构筑“排他性护城河”。
不过,即便戴着这些“紧箍咒”,腾讯的算盘依然打得很精。双方用户重合度仅为15%,收购几乎是性价比最高的用户增长方式。
更为关键的是,喜马拉雅覆盖了超过80家车企的车载场景,在智能汽车成为下一个“超级终端”的语境下,这无疑是腾讯志在必得的关键入口。
艾媒咨询CEO张毅对此的判断直击要害:“腾讯收购喜马拉雅,本质是腾讯音乐寻求业务升级的需要,其现有音乐付费和娱乐直播业务增长面临瓶颈,而喜马拉雅拥有约3亿全场景月活用户,恰好能补齐腾讯在长音频领域的生态短板。”
音频到底是不是一门好生意?
喜马拉雅的卖身,不只是一家公司的沉浮故事,更是整个音频赛道商业逻辑的集体拷问。
音频的商业化困境,源于媒介本身的“基因缺陷”。人的耳朵用于收听时,注意力天然是分散的——开车时听书、做家务时听播客,广告很难精准触达用户的付费心智。
音频广告转化率远不及视频,平台收入大部分依赖开屏广告而非内容插播广告,这使得广告变现效率始终上不去。
用户付费意愿同样偏低。喜马拉雅付费率仅约5%,远低于腾讯音乐的水平。深层逻辑是:音频内容长期被用户视为“免费陪伴物”——在免费播客、免费电台、免费有声书早已普及的语境下,让用户为一个“背景音”掏钱的心理门槛始终很高。
版权成本居高不下是另一个结构性难题。优质IP内容需要持续投入版权采购,而版权方也在不断提价。每产生一块钱内容成本,版权方的议价权往往比平台更大,最终导致平台利润空间被双向挤压。
有财经评论人剖析了音频行业的两层本质困境:“从用户需求看,通勤、驾驶、家务、运动等场景天然适配音频内容。问题的关键并非‘有没有人听’,而在于‘谁能从收听中实现可持续的盈利’。音频的商业化困境源于其媒介属性——注意力分散导致广告价值偏低,陪伴属性又制约了用户的付费意愿。这两个底层约束无法改变,任何技术手段都只能改善而不能彻底解决。”
比商业化困境更致命的是跨界竞争。短视频平台正在用更高维度的产品形态向音频领域渗透。
字节跳动旗下的番茄畅听依托免费策略和抖音强大的流量算法,用户规模迅速逼近1亿。番茄畅听将阅读与听书场景无缝融合,用户可以一边看小说一边转听有声书,这种“全链路”体验对喜马拉雅构成了跨维度的打击。
更激进的布局来自抖音自身——2025年正式全量上线“听抖音”功能,用户可以将视频当作音频来听。有投资人直言:“‘声音经济’本身就是一个抢夺用户碎片时间的生意,当抖音也开始上线‘听抖音’,对音频平台简直是降维打击。”
内容侧也同样激烈竞争。以小宇宙为代表的垂直播客App凭借强社区属性和精准算法推荐,在年轻高知用户群体中快速崛起,喜马拉雅在播客领域的心智正在流失。
AI是喜马拉雅曾经向外界释放的“潜力和信号”。2023年其研发支出达到9.3亿元,宣称布局AI有声书制作和内容生成。平心而论,AI确实能降低音频内容生产成本——配音和剪辑效率大幅提升,对昂贵版权的依赖会下降。
但这和平台能否实现增长是两回事。AI能“省钱”不能“挣更多钱”,降本增效不等于跑通商业化。
即便技术降低了生产壁垒,付费意愿低的根本矛盾依然无解。正如前文财经评论人所做的判断:“从供给端看,人工智能正在降低音频内容生产成本……然而,成本下降并不直接带来收入增长,平台仍需破解用户付费意愿低的难题。”
卖身后的音频江湖,路在何方?
此次收购获批后,腾讯系(QQ音乐+酷狗+酷我+懒人听书+喜马拉雅)在在线音频市场的总份额将超过75%,加上监管层禁止独家版权和价格垄断等约束,竞争格局正在从“多强并立”演变为“一大多小”的稳态对峙。
排在后面的蜻蜓FM、荔枝等将面临更大的生存压力,字节系的番茄畅听短期内仍可能依靠免费策略继续扩张,但面对腾讯和喜马拉雅的联盟,追赶的壁垒正在急剧提高。
不过,监管层的五项限制也意味着:腾讯不能靠涨价和独家授权来实现变现闭环。换句话说,腾讯买下喜马拉雅,并不等于拿到了音频赛道的“垄断钥匙”,而是领到了一张必须在合规框架内精细化运营的经营许可。
车载音频是目前最被看好的商业化场景之一。车内环境封闭、专注,用户对音质和内容质量的要求更高,且驾驶者往往有较强的支付能力。
喜马拉雅已覆盖超80家车企,腾讯入场后有望将这一场景的商业化做深做透。但客观地说,车载场景的时间总量存在天然天花板——一个人每天开车2到3小时已经算多,这个场景不足以支撑起千亿级别的市场。
播客赛道则是另一个可能的增长极。中文播客市场持续保持较高增速,用户画像呈现年轻、高知特征,广告主也越来越愿意针对这一群体投放。
但在商业化层面,播客整体体量仍然较小,尚未形成规模化的商业闭环。“播客有可能成为音频行业的一个亮点,但很难成为主角。”
综合来看,音频行业难以实现爆发性增长,其发展更依赖精细化运营,而非烧钱扩张。腾讯的入局不会改变这个基本面。
对投资者而言,音频已不是那个能讲出千亿故事的好赛道了;但对于那些愿意接受“慢生意”逻辑的经营者来说,音频仍然可以是一门体面且持续的生意。
结语
喜马拉雅的卖身,绝不是一家公司的“败走”。它揭示了更大的时代命题——那个“烧钱做规模→资本退出→IPO套现”的互联网范式已经走到了尽头。
当流量红利消退、资本收紧、监管趋严,那些只有规模却没有清晰利润护城河的独角兽,最终都要面对一个拷问:如果融不到下一轮,你凭什么活下去?
在同一个周期里,迅雷以5亿元人民币收购了虎扑——同样“高流量低变现”的规模困境,同样的卖身结局。它们都曾是细分领域的巅峰,都坐拥过亿用户,都信奉过“增长治百病”。
但商业的本质从来不会因为风口而被改写:没有可持久的商业模式,任何用户规模都只是泡沫的另一种形态。
喜马拉雅和虎扑的教训不仅属于内容行业。在新兴业态中,不乏仍有创业者重走“先做规模、后讲变现”的老路。
然而,今天的市场环境比十年前更残酷:资本周期更短,估值尺度更严苛,容错率更低。资本市场愿意为“增长故事”买单,但前提是这个故事最终会导向利润。
如果没有清晰的盈利路径,没有能够自证商业模式的业务单元,再高的DAU/MAU,最终也不过是一份‘规模主义失效’的项目结案报告。”
2019年,余建军说投资人“没有谁逼我们上市”。2022年,他不得不向全体员工明确“2023年必须实现全年盈利”——每日优鲜的倒塌给了管理层极大触动,“不能真正走向盈利的公司非常危险”。
五年之间,一切悄然逆转。
如今,当独立上市的通道彻底封死,当盈利遥遥无期,当用户心智被短视频和新兴对手持续蚕食,卖身腾讯,也许是喜马拉雅能找到的最好结局。
而对于整个互联网行业来说,这个故事的意义不在于卖身的“成败”——而在于,当“规模崇拜”的神话被证伪之后,我们真正需要思考的是:什么样的商业模式,才能穿越周期,跑完属于自己的独立赛道?

