来源:山西证券研究所
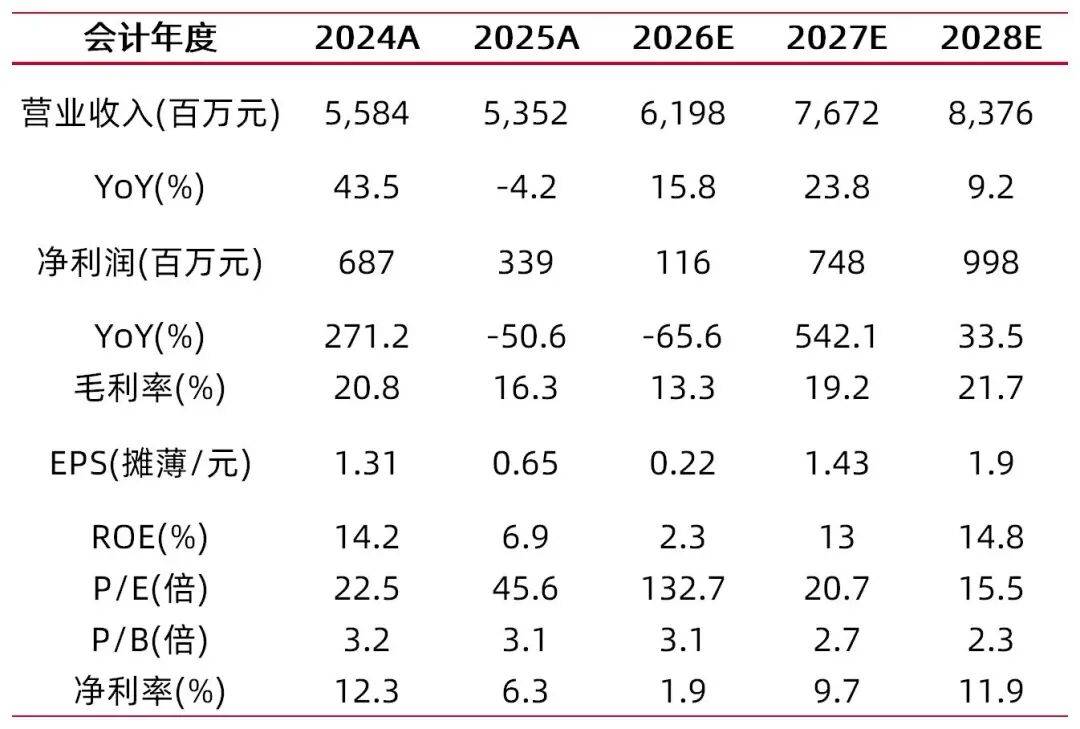
公司披露2025年年报和2026年1季报。公司2025年实现营业收入53.52亿元,同比-4.16%,归母净利润3.39亿元,同比-50.65%,EPS0.65元,加权平均ROE6.90%。公司2026年1季度实现营业收入13.22亿元,同比-10.20%,归母净利润-6.48亿元,同比-383.62%(2025Q1归母净利润2.29亿元)。截止2026年1季度末,公司资产负债率约为33.98%。公司2026年1季度业绩亏损主要原因在于生猪市场价格低迷和计提资产减值准备。
生猪养殖成本在行业中继续处于领先梯队。公司2025年销售生猪307.42万头(含对外销售和对集团内部屠宰企业销售),同比增长35.34%,其中对外销售259.31万头,对集团内部屠宰企业销售48.11万头。公司持续优化种猪基因,PSY稳步提升至29.5头。同时,公司依托自有饲料产业链优势,动态优化饲料配方,降低高价玉米、豆粕依赖,同步提升饲料转化率,料肉比优化至2.45-2.48 区间。通过以上等举措,公司持续压缩生猪养殖完全成本,2025年生猪养殖完全成本降至12.3元/公斤,其中2025年12月单月成本进一步优化至12.1元/公斤,在行业中处于领先梯队。
公司2026年一季度商品猪销量81.73万头,1月-3月商品猪销售均价分别为12.03、11.20、9.82元/公斤。面对低迷的猪价,公司持续强化管理和降本增效,一季度平均完全成本为12.2元/公斤,其中3月份完全成本12.1元/公斤。2026年初以来的猪价走低虽然对公司短期业绩造成局部压力,但是行业低价有助于进一步淘汰行业落后产能。公司养殖成本在行业处于领先梯队,同时财务结构稳健,有望享受下一轮上行周期的红利。
生猪屠宰业务方面,公司2025年屠宰生猪194.18万头(含代宰数量和自营屠宰数量),同比增长13.38%。公司进一步稳固昆明市、曲靖市核心市场优势,同时着力提升地州市县下沉渠道的精细化运营能力。食品深加工业务在原有休闲食品、特色餐饮食材基础上,完成多品类产品创新与迭代,同时持续深化线上线下全渠道布局,构建“线下+线上”多元销售网络。公司食品深加工业务目前处于市场培育阶段,长期有助于公司全产业链优势的打造和业务结构的优化。
【投资建议】
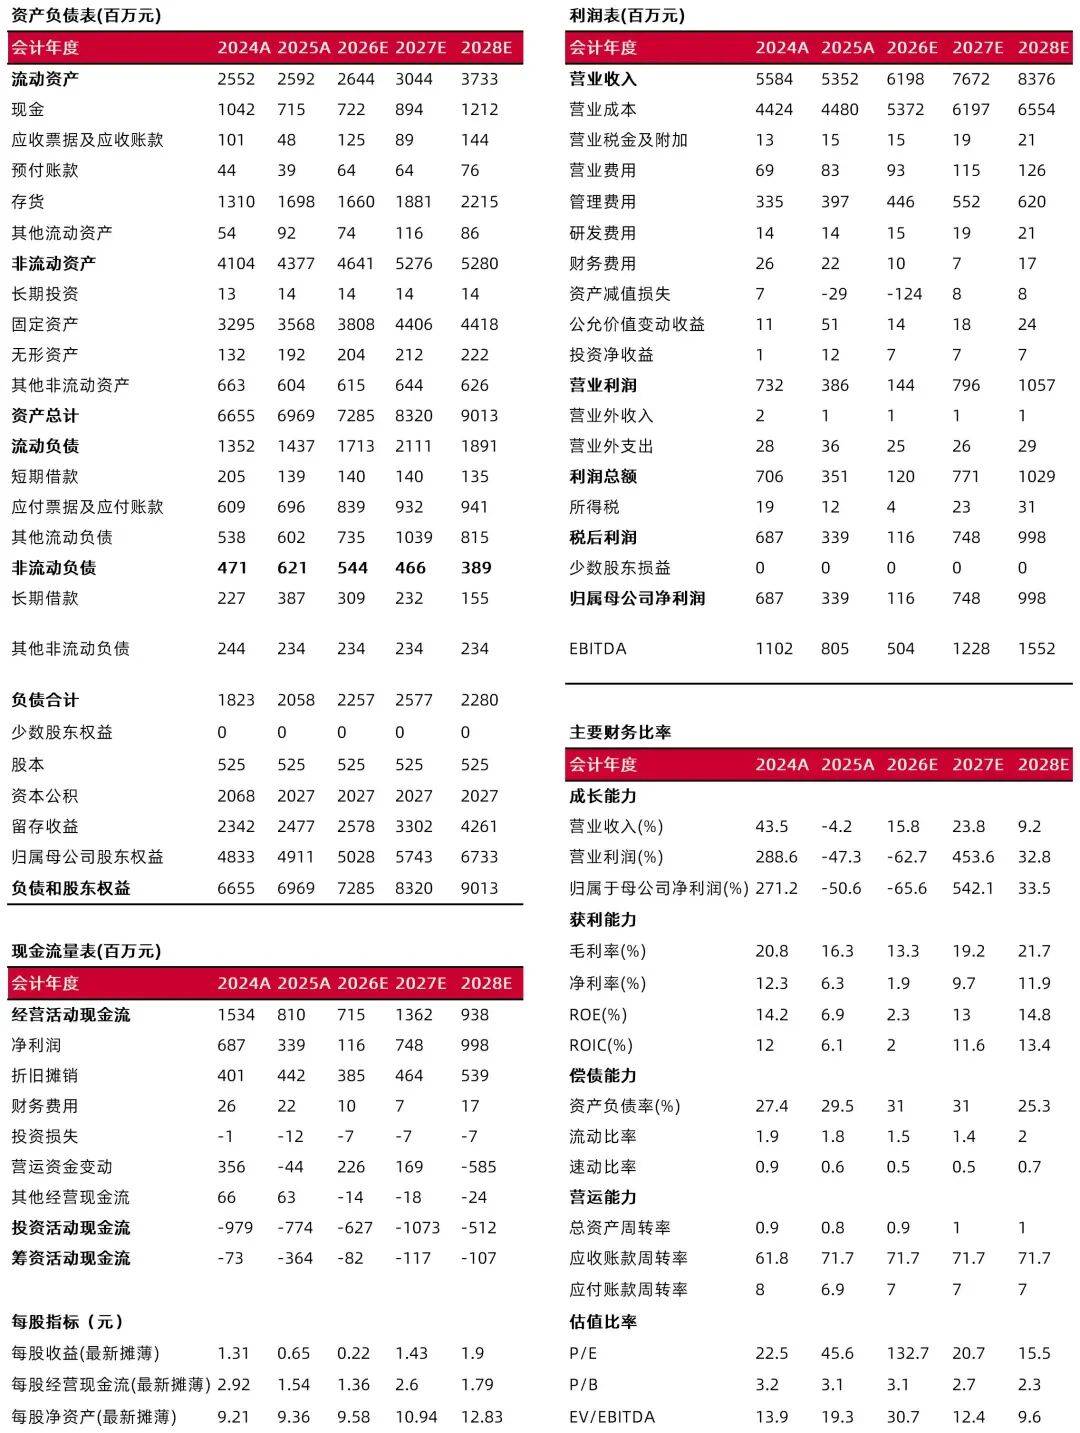
我们预计公司2026-2028年归母净利润分别为1.16/7.48/9.98亿元,对应EPS为0.22/1.43/1.90元,目前股价对应2026年PB为3.1倍,维持“增持-B”评级。
【风险提示】
畜禽疫情风险,自然灾害风险,原料涨价风险,运输不畅风险。
财务数据与估值
![]()
资料来源:常闻,山西证券研究所
财务报表预测和估值数据汇总
![]()
资料来源:常闻,山西证券研究所
分析师:陈振志
执业登记编码:S0760522030004
分析师:徐风
执业登记编码:S0760519110003
报告发布日期:2026年4月30日
【分析师承诺】
本人已在中国证券业协会登记为证券分析师,本人承诺,以勤勉的职业态度,独立、客观地出具本报告。本人对证券研究报告的内容和观点负责,保证信息来源合法合规,研究方法专业审慎,分析结论具有合理依据。本报告清晰准确地反映本人的研究观点。本人不曾因,不因,也将不会因本报告中的具体推荐意见或观点直接或间接受到任何形式的补偿。本人承诺不利用自己的身份、地位或执业过程中所掌握的信息为自己或他人谋取私利。
【免责声明】
本订阅号不是山西证券研究所证券研究报告的发布平台,所载内容均来自于山西证券研究所已正式发布的证券研究报告,订阅者若使用本订阅号所载资料,有可能会因缺乏对完整报告的了解而对其中关键假设、评级、目标价等内容产生理解上的歧义。提请订阅者参阅山西证券研究所已发布的完整证券研究报告,仔细阅读其所附各项声明、信息披露事项及风险提示,关注相关的分析、预测能够成立的关键假设条件,关注投资评级和证券目标价格的预测时间周期,并准确理解投资评级的含义。
依据《发布证券研究报告执业规范》规定特此声明,禁止我司员工将我司证券研究报告私自提供给未经我司授权的任何公众媒体或者其他机构;禁止任何公众媒体或者其他机构未经授权私自刊载或者转发我司的证券研究报告。刊载或者转发我司证券研究报告的授权必须通过签署协议约定,且明确由被授权机构承担相关刊载或者转发责任。