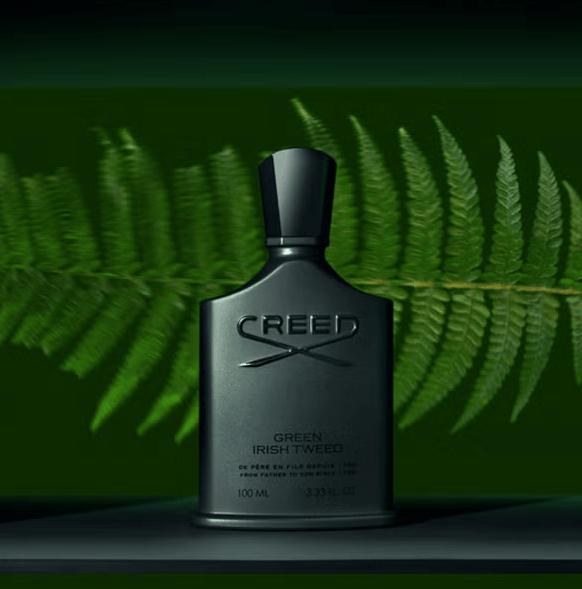
3月31日,欧莱雅与开云集团共同宣布完成开云美妆收购,交易总额40亿欧元(约合人民币318亿元),经历五个多月监管审批后正式落地。这是欧莱雅有史以来规模最大的单笔收购,超越其2023年以25亿美元买下澳大利亚护肤品牌Aesop的纪录。交易涵盖高端香水品牌Creed的完整收购,以及Gucci、Bottega Veneta、Balenciaga等品牌为期50年的独家美妆授权。作为对价,欧莱雅除支付40亿欧元现金外,还须就各授权品牌向开云持续支付特许权使用费。
开云从立志打造自营美妆帝国到将这块业务整体出售,前后不过两年多时间。
一场雄心勃勃的扩张,遇上了最差的时机
故事的起点是2023年初。彼时开云集团创始人弗朗索瓦-亨利·皮诺正在推进一项雄心勃勃的多元化战略——从时装向美妆的延伸,以效仿LVMH依托迪奥、纪梵希等自营美妆赚取巨额利润的路径。开云成立Kering Beauté部门,从雅诗兰黛集团挖来前高管Raffaella Cornaggia出任负责人,显示出对这块业务的认真程度。
同年6月,开云以35亿欧元收购英国高端香水品牌Creed,完成了自营美妆战略的核心一步。Creed创立于1760年,以英国王室香水概念著称,代表作包括拿破仑之水和银色山泉,年营收逾2.5亿欧元,在全球独立小众香水品牌中规模领先。此后开云还于2024年6月收购了法国沙龙香水品牌Matière Première的少数股权,同时整合旗下Balenciaga、Bottega Veneta等品牌的香水业务,逐步构建自营香氛矩阵。
然而开云的核心时装业务几乎与美妆扩张同步进入下行通道。全球奢侈品需求在中国市场的急剧收缩成为引爆点,依赖中国消费者贡献大量利润的Gucci首当其冲。2025年全年,开云集团营收仅为146.7亿欧元,同比下滑13%;经常性营业利润暴降33%至16.3亿欧元;核心品牌Gucci全年营收下滑22%至59.9亿欧元,经常性营业利润从2024年的16亿欧元崩落至9.7亿欧元,跌幅近四成。主业的失血直接传导至资产负债表:截至2025年6月底,开云净负债高达95亿欧元,另叠加60亿欧元长期租赁负债。
在这个财务背景下,开云美妆的处境更显局促。2025年上半年,该部门营收同比增长9%至1.5亿欧元,从数字上看是集团惨淡业绩中为数不多的增长亮点,但仍录得约6000万欧元的经营亏损。Creed贡献了这一阶段的绝大部分营收,Balenciaga和Bottega Veneta的首个香水系列直到2025年三季度才推出,自营美妆的战略协同尚未真正形成。
高端美妆是典型的重资产赛道,需要持续投入研发、渠道建设和品牌营销才能建立竞争壁垒,短期内回收成本几乎不可能。对一个主业正在失血、债务压力沉重的集团而言,为一个尚在亏损的部门持续输血,是一道不现实的算术题。
2025年9月,新任CEO卢卡·德·梅奥正式接掌开云,上任仅一个月便宣布出售美妆业务,信号清晰:这位曾在大众集团主导品牌重塑的汽车业老将,选择以减法作为稳定集团的第一步。他在财报电话会议中坦承,开云"离目标还很远",而出售美妆"将使我们能够专注于最擅长的领域:旗下品牌的创造力和受欢迎程度"。
值得注意的是,开云并非彻底放弃美妆领域的收益。40亿欧元现金之外,欧莱雅须按授权品牌向开云持续支付特许权使用费,开云由此实现了风险转移与收益保留的双重目标。瑞银分析师将这笔交易定性为开云资产负债表的"小积极因素",伯恩斯坦则将其称为"苦涩但必要的良药",认为此举将使新任CEO得以全力专注于Gucci的转型。
与此同时,开云以1.15亿欧元收购意大利珠宝制造商Raselli Franco 20%股权,在出售美妆业务的同时反向加码供应链掌控,清晰表明其战略重心正向高门槛硬奢收拢——放弃大众化的变现通道,聚焦皮具、高级时装和珠宝。
欧莱雅在复制什么
欧莱雅对这类交易并不陌生。2008年,欧莱雅以17亿欧元从开云(当时的PPR集团)收购YSL圣罗兰的美妆香水业务,彼时YSL美妆还只是一个在代理商模式下运营、品牌价值未得到充分释放的标的。此后十余年间,欧莱雅将YSL美妆打造为集团高端部门的核心支柱之一——收回所有代理权、重建中国市场形象、推出明星单品、进行数字营销创新,YSL美妆年销售额如今已接近30亿欧元,是收购价的近两倍。
这个成功范本,正是此次交易的底层逻辑所在。欧莱雅CEO尼古拉斯·伊罗内穆斯在公告中明确引用了YSL的案例,表示双方将"共同撰写这些标志性品牌未来五十年的新篇章",以释放其"巨大的增长潜力"。
据外媒测算,Gucci美妆香水业务目前规模约在5亿至10亿欧元之间,与YSL接手时的体量相近,增长潜力远未充分释放。科蒂自2016年接手Gucci美妆授权以来,确实在中国市场取得了阶段性突破——科蒂CEO曾披露,2021财年二季度仅Gucci彩妆在中国的零售增幅就超过400%——但整体而言,Gucci美妆的品牌潜力仍未与其时装本体的文化影响力相称。杰富瑞分析师David Hayes此前指出,Creed在开云手中的增长明显慢于其他高端香氛品牌的双位数增速,问题不在品牌本身,而在于缺乏专业运营能力来释放其潜力。
欧莱雅高档化妆品部门是其核心增长引擎,2025年上半年实现销售额76.58亿欧元,旗下香水业务更是以11%的增速成为部门亮点。从兰蔻、阿玛尼、YSL到赫莲娜,欧莱雅已经建立了一套在奢侈品牌授权框架内做高端美妆的成熟方法论:收回代理权、重建渠道体系、投入研发创新、精准化数字营销,并在各品牌间共享研发成果和渠道资源。Creed、Gucci、Bottega Veneta、Balenciaga的加入,将进一步补强欧莱雅在超高端香氛赛道的矩阵——这恰恰是欧莱雅此前相对薄弱的细分领域。
授权结构上,Bottega Veneta和Balenciaga的美妆授权在交易完成后即刻生效,Gucci则需等待2028年科蒂现有授权到期后方可切换,届时欧莱雅将接管Gucci美妆的研发、生产和分销权,授权期限同为50年。
![]()
科蒂的困局
这笔交易的最直接受害者是科蒂集团。自2016年起,科蒂持有Gucci美妆香水授权,Gucci美妆业务约占科蒂总销售额的8%和利润的11%,是其高端美妆部门的核心支柱之一。2025财年,科蒂净收入58.9亿美元,同比下降3.7%,净亏损3.8亿美元——在此背景下失去Gucci授权,对科蒂的冲击不仅是财务层面的。
2025年10月,开云宣布与欧莱雅合作的次日,科蒂即在英国商业法庭对开云集团及Gucci提起诉讼,争议核心在于科蒂是否享有Gucci美妆授权的优先续约权利。业内人士指出,这主要取决于原始合同中是否存在同等条件优先续约条款,若无相关约定,科蒂在法律上的空间并不充裕。目前诉讼仍在进行,但2028年Gucci美妆易主欧莱雅已基本成定局。
此外,双方还将成立各持50%股权的合资企业,探索奢侈品、健康与长寿市场的交叉商业机会,将欧莱雅的科学基础设施与开云的奢侈品客户基础相结合。欧莱雅运营22个研发中心,在功效美妆和生命科学领域有深厚积累;而老龄化与消费升级驱动下的健康长寿赛道,正成为高净值消费者支出增长最快的领域之一。这一合资方向虽细节尚少,但两家共同选择在一笔近50亿欧元的交易中专门提及,说明其战略意义并非可有可无的附加条款。
奢侈品美妆的专业化分工
开云两年多的自营美妆尝试,为行业提供了一个清晰的注脚。奢侈品时装集团做自营美妆,表面上逻辑顺畅——品牌资产强、客户基础丰厚,美妆是接触更广泛消费者的天然入口。但在实际操作层面,自营意味着需要建立完整的研发体系、渠道网络和零售运营能力,这套基础设施的建立需要时间、资金和战略定力的长期叠加。LVMH走了二三十年才形成今天覆盖迪奥、纪梵希、娇兰的完整美妆矩阵,开云试图在主业承压的两年内完成同样的路径,在时机和条件上都不具备充足的支撑。
更深层的结构性问题在于,美妆对奢侈品集团而言究竟是核心业务还是辅助通道。LVMH的美妆业务之所以能够成功,很大程度上是因为它从一开始就作为集团长期战略的一部分被运营,而非为了应对短期业绩压力而仓促布局。开云的美妆出发点是合理的,时机却不好——在主业危机和债务压力同步爆发时,自营美妆从战略选择变成了财务负担。
晶捷品牌咨询创始人陈晶晶的判断切中了这笔交易的核心:奢侈品与美妆两个生态正从"品牌主导"走向"平台主导",奢侈品牌开始聚焦创意与品牌价值本身,将运营、渠道与供应链交由专业集团代管,在保留品牌溢价的同时,通过授权与效益分润的方式实现利润最大化。这种专业化分工的逻辑,正是此次交易结构的本质——开云保留品牌,欧莱雅经营美妆,双方各取所需。
2025年全球美妆十强中,仅欧莱雅、宝洁和PUIG实现增长,其余七家均告下滑。行业整体增速已从2022至2024年的年均7%放缓至预期中的年均5%。在增速收窄的环境下,规模、渠道和品牌组合的壁垒变得更加关键,有能力整合多个顶级授权品牌的平台运营商,与缺乏运营基础设施的单独品牌之间的差距正在拉大。
欧莱雅用40亿欧元,将这道题的答案收入了囊中。而对开云而言,这笔钱能在多大程度上帮助Gucci走出低谷,才是接下来几年真正的考题。
(触手可及的全球并购投资交易资讯管家)
热
今日头条资讯
资讯 · 独家情报
无限制查看所有资讯和独家情报
定制化内容 · 资讯
独家定制 · 优质项目
按照需求,一对一定制优质项目